Romanya'nın Güneş Enerjisi Hikâyesi Neden Sürdürülebilir Görünüyor
Romanya'daki güneş enerjisi büyümesi sürdürülebilir mi, yoksa geçici bir dalga mı? Piyasanın rekor 7 GW kapasitesini ve önündeki zorlukları inceliyoruz.
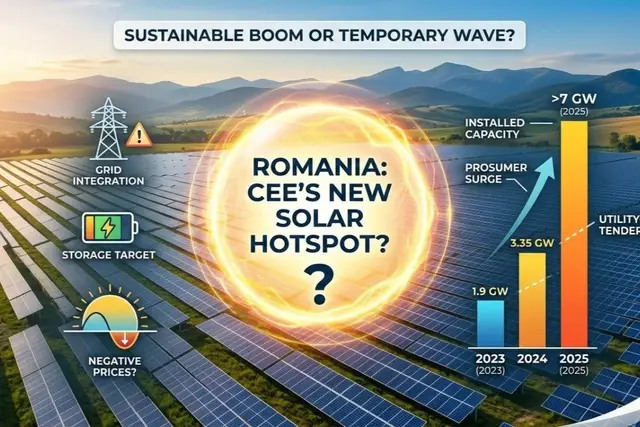
Romanya artık Orta ve Doğu Avrupa (CEE) güneş enerjisi sektöründe yalnızca çevresel bir hikâye değil. Son iki yılda görünür bir potansiyele sahip bir piyasadan ölçülebilir bir hızlanma yaşayan bir piyasaya dönüştü: şebeke ölçekli projeler için ihaleler ilerledi, prosumer (üretken tüketici) kapasitesi hızla büyüdü ve kümülatif güneş kapasitesi 2025 sonu itibarıyla 7 GW eşiğini aşmış görünüyor. Bu, 2023’te yalnızca 1,9 GW kurulu kapasiteye sahip bir ülke için önemli bir değişim.
Ancak Romanya’nın CEE bölgesinin yeni güneş enerjisi cazibe merkezi olduğunu söylemek, “cazibe merkezi” teriminin ne anlama geldiğine bağlı. Kısa vadede en güçlü ivmeye sahip piyasayı kastediyorsak, Romanya’nın kesinlikle sağlam bir argümanı var. Ancak bölgenin en olgun, en esnek ve uygulama risklerine en az maruz kalan güneş piyasasından söz ediyorsak, bu iddiayı desteklemek daha zor. Örneğin Macaristan, 2024’te elektrik üretiminde güneş enerjisinin payı bakımından Avrupa’nın en yüksek oranlarından birini kaydetmişti bile; bu da Romanya’nın yükselişinin etkileyici olduğunu, ancak bölgede henüz rakipsiz olmadığını gösteriyor.
Romanya’nın Güneş Enerjisi Hikâyesi Neden Sürdürülebilir Görünüyor
İlk neden ölçek. Romanya’nın güneş enerjisi tabanı 2025’te hızla genişledi; piyasa raporları o yıl yaklaşık 2,2 GW yeni güneş kapasitesi eklendiğini ve toplam kurulu kapasitenin 7 GW’ın üzerine çıktığını gösteriyor. Bu büyüme tek bir segmentle sınırlı kalmadı: şebeke ölçekli projeler hızlanırken prosumer piyasası da önemli bir güce dönüştü. 2026 başında yayımlanan ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu) verilerine göre Kasım 2025 sonu itibarıyla prosumer sayısı yaklaşık 290.000’e, kurulu kapasiteleri ise 3,35 GW’a ulaştı.
İkinci neden, kamu politikalarıyla desteklenen finanse edilebilirlik. Romanya’nın fark sözleşmesi (CfD) mekanizması, bölgedeki en net piyasa sinyallerinden biri haline geldi. 2024’te başlatılan ilk ihale, 500 MW güneş PV dahil 1,5 GW yenilenebilir kapasite sundu; 2025’teki ikinci ihalede ise CfD ile desteklenen 2.751 MW kapasite tahsis edildi. İki tur birlikte toplam tahsis edilen kapasiteyi 4,2 GW’a çıkararak Ulusal Kalkınma ve Dayanıklılık Planı’nda belirlenen 3,5 GW hedefini aştı. Bu, geçici bir hevesle ayakta duran bir piyasanın profili değil; gerçek bir proje portföyü inşa eden bir piyasanın profili.
Üçüncü neden, karbonsuzlaşma ve enerji güvenliğine ilişkin daha geniş AB hedefleriyle stratejik uyum. Romanya’nın güncellenmiş planlaması, 2030’a kadar 30,4 GW yenilenebilir kapasiteye ve aynı tarihe kadar elektriğin %76’sının yenilenebilir kaynaklardan karşılandığı bir enerji sistemine işaret ediyor; PNIESC’nin (Ulusal Entegre Enerji ve İklim Planı) nihai versiyonu ise 2030’a kadar 3,7 GW ek güneş kapasitesi öngörüyor. Buna paralel olarak Avrupa Komisyonu, Romanya’nın üretim karmasını çeşitlendirmesi, enterkonneksiyonlarını güçlendirmesi ve ek yenilenebilir enerji hacimlerini sisteme daha iyi entegre etmesi gerektiğinin altını çizdi. Bir başka deyişle Romanya’nın güneş enerjisindeki büyümesi tek başına gerçekleşmiyor; daha geniş bir sistemsel dönüşümün içine yerleşmiş durumda.
“Geçici Dalga” Argümanı Neden Hâlâ Var
İyimser argüman güçlü, ancak risksiz değil. Asıl zorluk Romanya’nın güneş projelerini çekip çekemeyeceği değil, bunları etkin biçimde entegre edip edemeyeceği.
Avrupa Komisyonu, daha fazla yenilenebilir üretimi karşılayabilmek için enterkonneksiyon kapasitesinin genişletilmesinin ve sistem esnekliğinin artırılmasının şart olacağını açıkça vurguladı. SolarPower Europe da Romanya’nın 2025 için belirlediği 240 MW’lık depolama hedefinin sisteme giren değişken kapasitelerin ölçeğine kıyasla sınırlı olduğunu belirtti. Bu önemli, çünkü yeterli şebeke ve depolama yatırımı olmadan hızla büyüyen bir güneş piyasası, şaşırtıcı bir hızla açıktan sıkışıklığa geçebilir.
Bu baskının işaretleri şimdiden görülüyor. Mart 2026’nın başında Romanya’da güneş üretimi 2.048 MW’a ulaştı ve şebeke ölçekli PV ile prosumer’ların toplam üretimi gündüz talebinin çok büyük bir kısmını karşıladığı için güneşin zirve yaptığı saatlerde negatif elektrik fiyatları oluştu. Bir açıdan bu bir başarı hikâyesi: güneş, sistem açısından belirleyici hale geliyor. Ancak aynı zamanda üretim artışının hızının piyasa tasarımını, sistem esnekliğini ve yakalanan fiyatların dayanıklılığını sınamaya başladığına dair bir uyarı.
Kamu politikalarının tutarlılığı da bir mesele. Yenilenebilir proje uygulaması hızlanmış olsa da Avrupa Komisyonu, PNIESC’nin güncellenmiş taslak versiyonunda yer alan 2030 için %34’lük yenilenebilir payının AB mevzuatının öngördüğü ve %41 olarak tahmin edilen düzeyin altında kaldığını belirtti. Bu, Romanya güneş sektöründeki olumlu dinamiği ortadan kaldırmıyor; ancak son dönemde uygulamanın resmi olarak ifade edilen hedeften daha hızlı ilerlediğini gösteriyor. Yatırımcılar genellikle bunun tersini tercih eder.
Peki Romanya Gerçekten CEE’nin Yeni Güneş Enerjisi Cazibe Merkezi mi Oluyor?
En nesnel yanıt şu: evet, ancak henüz kesin olarak yerleşmiş değil, yükselen bir anlamda.
Romanya açıkça geçici bir dalgaya binmiş bir piyasadan daha fazlası. Geçici dalgalar genellikle gigavat ölçeğinde CfD ihaleleri, genişleyen bir prosumer tabanı, öz tüketim için bol finansman çağrıları ve yaklaşık iki yılda güneş kapasitesini üç katından fazla artırmış görünen ulusal bir kurulum hamlesiyle birlikte gelmez. Bunlar yapısal göstergeler.
Aynı zamanda Romanya henüz “tamamlanmış”, tamamen olgun bir piyasa değil. Bir sonraki aşama, duyurulan megavatlardan çok bu megavatların sürdürülebilir yatırımlar olarak kalabilmesine bağlı olacak. Bu da daha hızlı şebeke güçlendirmesi, daha fazla depolama, daha akıllı dengeleme, daha güçlü satış (offtake) yapıları ve süregelen düzenleyici güvenilirlik anlamına geliyor. Piyasalar, büyümeyi tekrarlanabilir uygulamayla birleştirmeyi başardıklarında gerçek bölgesel cazibe merkezlerine dönüşür. Romanya ilkini zaten kanıtladı. Şimdi ikincisinde sınanıyor.
Dengeli bir sonuç bu nedenle şu olur: Romanya geçip giden bir döngünün “dalgasında sörf yapmıyor”. CEE’nin en cazip güneş piyasalarından biri olarak kendini kabul ettiriyor, ancak mevcut ivmeyi kalıcı piyasa kalitesine dönüştürebileceğini hâlâ kanıtlaması gerekiyor. Bunu başarırsa tartışma “Romanya bir cazibe merkezi mi?” sorusundan “Ne kadar büyük bir öne geçebilir?” sorusuna kayacak.
Momentum Energy’nin Bakış Açısı
Momentum Energy’nin bakış açısından Romanya, yalnızca son yıllarda güneş kapasitesini ekleme hızıyla değil, özellikle de disiplinli piyasa oyuncularının orantısız değer yaratabileceği bir evreye girmesiyle öne çıkıyor. Hızlı büyüme piyasanın cazibesini zaten gösterdi; şimdi daha büyük fırsat, daha güçlü yapılandırma, depolama çözümleri ve esneklikle daha iyi entegrasyon ve uzun vadeli finanse edilebilirliğe daha net bir odaklanma yoluyla projeleri daha dayanıklı hale getirmekte yatıyor. Romanya gibi piyasalarda kazananlar genellikle yalnızca anlık dalga için gelenler değil, oynaklık kendini göstermeye başladıktan sonra da inşa etmeyi bilenler olur.
Kaynaklar
Avrupa Komisyonu, 2024 Ülke Raporu - Romanya (yenilenebilir enerji hedefleri, sistem esnekliği, enterkonneksiyonlar, 2023 kurulu kapasite verileri).
Romanya nihai Ulusal Enerji ve İklim Planı / ANRE arşivi (2030’a kadar 3,7 GW ek güneş hedefi).
EBRD, Romania launches renewable energy auctions (ilk CfD turu, toplam 1,5 GW, 500 MW güneş dahil).
EBRD, Romania delivers second successful renewable auction (ikinci turda 2.751 MW tahsis edildi; iki turda toplam 4,2 GW).
Enerji Bakanlığı / Transelectrica ihale belgeleri (ikinci CfD turunda güneş hedefi: 1.472 MW).
pv magazine, Romania installs 2.2 GW of solar in 2025.
Balkan Green Energy News, ANRE’ye atıfla, Prosumers in Romania reach 3.35 GW in capacity.
SolarPower Europe, National Energy and Climate Plans (Romanya’nın depolama ve esneklik hedeflerine ilişkin yorumlar).
Balkan Green Energy News, Record solar output in Romania pushes power prices into negative territory.
Eurelectric, Power Barometer 2025 (negatif fiyat baskısı ve yakalanan güneş fiyatlarına ilişkin Avrupa bağlamı).
Ember, Turning to the sun: Solar rise in Central Europe.
Ember, Solar’s meteoric growth continues (2024’te güneş payına ilişkin Macaristan karşılaştırması).
Reuters, Eastern Europe’s stealthy surge in solar generation.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.