Romanya'nın Güneş Enerjisi Atılımı, Avrupa'nın Elinde Kalan En İyi Enerji Kalkanı mı?
Hürmüz krizi kurumunuzun güneş enerjisi atılımı için neyi değiştiriyor? Görüşlerinizi yorumlarda duymaktan memnuniyet duyarız.
Avrupa bu durumu daha önce de yaşadı ve dersini hâlâ tam olarak almış değil.
2022’de kıta sert bir gerçekle uyandı: Rus boru hattı gazına onlarca yıllık bağımlılık, onu tek bir jeopolitik aktörün kararlarına karşı tehlikeli biçimde savunmasız bırakmıştı. Acil durum LNG terminalleri rekor hızda inşa edildi. Sözler verildi. Stratejiler yeniden yazıldı. Sonra aciliyet yavaş yavaş unutuldu.
28 Şubat 2026’da aynı şey yeniden yaşandı.
ABD ve İsrail’in İran’a yönelik ortak saldırıları, Hürmüz Boğazı’nın kapanmasına yol açtı. IEA İcra Direktörü bunu “tarihin en büyük küresel enerji güvenliği sınavı” olarak tanımladı; küresel petrol piyasasının bugüne kadar karşılaştığı en büyük arz kesintisiydi. Sonuçlar anında ortaya çıktı ve geniş bir alana yayıldı. Brent ham petrol dört yıl sonra ilk kez varil başına 100 doların üzerine çıktı ve 126 dolarla zirve yaptı. Avrupa gaz referans fiyatları Mart ortasına kadar neredeyse iki katına çıkarak EUR 60/MWh’in üzerine yükseldi; kriz, sert bir kışın ardından yalnızca %30 doluluk oranında olduğu tahmin edilen, tarihsel olarak düşük Avrupa depolama seviyeleriyle aynı döneme denk geldi.
Soru artık Avrupa’nın bir enerji kalkanına ihtiyacı olup olmadığı değil. Soru, bunu nerede ve ne kadar hızlı bulabileceği.
Aynı bağımlılık, yalnızca farklı bir tedarikçi
2022’den sonra Avrupa, Rus gazından kararlı biçimde uzaklaştı. Bu bir ölçüde işe yaradı. AB, büyük ölçüde artık Avrupa gaz arzının %27’sini oluşturan ABD LNG ithalatını artırarak Rus gazına bağımlılığını 2021’deki %40’ın üzerindeki düzeyden 2025’te %13’e indirdi.
Ancak daha derindeki yapısal sorun hiçbir zaman ortadan kalkmadı.
Bruegel’in bu ay belirttiği gibi Avrupa bağımlılığı ortadan kaldırmadı. Yalnızca onu kaydırdı; bir dış kaynağın yerine başka bir dış kaynağı, özellikle de Amerika Birleşik Devletleri’ni koydu. İran krizi bu stratejinin sınırlarını açığa çıkardı. İran’ın Katar’ın Ras Laffan üretim tesislerine düzenlediği insansız hava aracı saldırısının ardından Avrupa doğal gaz fiyatları tek bir haftada %63 yükseldi; bu, Rusya’nın 2022’de Ukrayna’yı işgalinden bu yana görülen en büyük haftalık artıştı. Dünyanın en büyük LNG tesisinin bazı bölümleri hasar gördü ve QatarEnergy onarımların beş yılı bulabileceği uyarısında bulundu.
Avrupa hâlâ elektriğinin büyük bölümünü en pahalı marjinal yakıta, yani gaza göre fiyatlıyor. Bu gaz hâlâ ithal ediliyor, hâlâ küresel piyasada işlem görüyor ve hâlâ Avrupa’nın kontrol etmediği dar geçitlerden geçmek zorunda.
Paniğe kapılmayan ülkeler
Bu krizin tartışmasız biçimde ortaya koyduğu bir şey var ve enerji modelleri bunu çoğu zaman yeterli aciliyetle yansıtamıyor: yerli yenilenebilir üretim payı yüksek olan ülkeler çok daha az risk altında.
İspanya’da elektrik fiyatları şu anda megavatsaat başına EUR 37 ile EUR 57 arasında seyrediyor; Almanya’da bu rakam EUR 113, İtalya’da ise EUR 141. Nedeni basit. İspanya’nın elektriğinin %60’tan fazlası yenilenebilir kaynaklardan geliyor. İspanya küresel piyasalardan tamamen yalıtılmış değil, ancak zincirin en çok zarar veren halkasını kırdı. Katar’da bir gaz terminaline füze isabet ettiğinde yerli güneş ve rüzgârın fiyatı yeniden belirlenmez.
Fatih Birol bunu açıkça ifade etti: “Bu krize verilecek yanıtlardan birinin yenilenebilir enerjinin hızlanması olacağını öngörüyorum; yalnızca emisyonları azaltmaya yardımcı oldukları için değil, aynı zamanda yerli ve ülke içinde üretilen bir enerji kaynağı oldukları için.”
Ember’den Sam Butler Sloss da stratejik dönüşümü aynı netlikle özetledi: “Eski fosil yakıt dünyasında enerji güvenliği, yakıt arzını çeşitlendirmek anlamına geliyordu. Elektroteknoloji ile ülkeler artık ithal yakıtları giderek tamamen ortadan kaldıracak araçlara sahip.”
Gerçek değişim bu. Enerji güvenliği artık yalnızca çeşitlendirmeyle ilgili değil. Giderek ikameyle ilgili.
Romanya neden daha fazla ilgiyi hak ediyor
Romanya, Avrupa’nın enerji gündemine Almanya, Fransa ya da İspanya’nın hâkim olduğu ölçüde nadiren hâkim olur. Oysa olmalı.
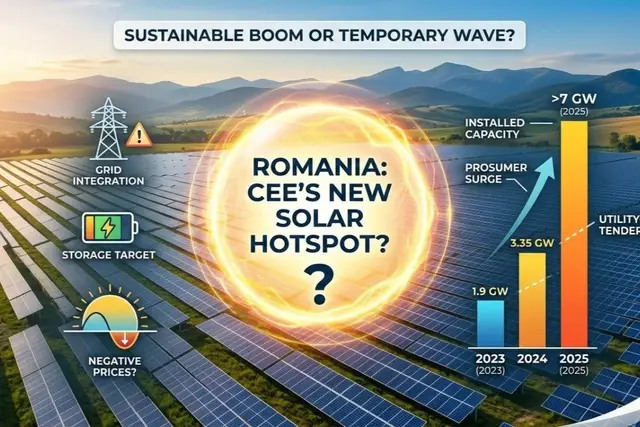
Ülke yalnızca 2025’te 2,2 GW güneş kapasitesi kurarak üst üste üçüncü kez rekor büyüme kaydetti ve toplam kurulu güneş kapasitesini 7 GW’ın üzerine taşıdı. Güncel projeksiyonlar 2031’e kadar %14,52 yıllık bileşik büyüme oranına (CAGR) karşılık gelen 15,31 GW’a işaret ediyor. Romanya, 2026 sonuna kadar 2,5 GW daha eklenmesi beklenirken 2030 için belirlenen 10 GW güneş hedefini aşma yolunda ilerliyor.
Daha da önemlisi, bu büyüme spekülatif değil.
EUR 3 milyarlık bir fark sözleşmesi (CfD) mekanizması, şebeke ölçekli projelere 15 yıllık gelir kesinliği sağlıyor. Aynı zamanda kurumsal PPA’lar yaygınlaşıyor ve serbest piyasa artı (merchant plus) yapıları destekliyor. İkinci CfD ihalesinde güneş, ortalama EUR 40,35/MWh kullanım fiyatıyla sonuçlandı; bu, bugünkü Avrupa gaz referans fiyatının altında ve mevcut koşullarda gazlı üretimin maliyetinin yalnızca küçük bir kısmı. 2024 ve 2025 boyunca üç CfD ihale turu başarıyla tamamlandı ve toplam 4 GW’ı aşkın kapasite için sözleşme verildi.
Romanya ayrıca emsallerinin çok azının ulaşabileceği yapısal bir avantaja sahip.
Orta ve Doğu Avrupa enerji altyapısının kavşağında yer alıyor. Özellikle güney ve güneydoğu bölgelerinde Avrupa’nın en güçlü güneş ışınımı düzeylerinden bazılarına sahip. Ekonomik büyümeyi emisyonlardan neredeyse tüm diğer AB üye devletlerinden daha hızlı ayrıştırdı. Kömürden uzaklaşması, dağıtım şirketlerini çatı üstü güneş enerjisinin aktif kolaylaştırıcıları olarak yeniden konumlandırdı; AB Kalkınma ve Dayanıklılık Aracı hibeleri ve Modernizasyon Fonu tahsisleri ise tedarik zincirlerini kısaltmaya ve istihdam yaratmaya yardımcı oluyor.
Bu, kendine bir hikâye arayan bir piyasa değil. Avrupa sorunun büyüklüğünü tam olarak kavramadan önce çözümü inşa etmeye başlamış bir piyasa.
Tarihin tekrarlayıp durduğu ders
2022-2024 enerji krizi, 2021’e kıyasla Avrupa’ya EUR 600 milyar ek enerji faturasına mal oldu. Bu rakam jeopolitik maliyeti, kaybedilen sanayi rekabet gücünü ya da hanelerin iki kış boyunca ısınmayı kısmasının yarattığı toplumsal baskıyı yansıtmıyor. Üstelik çoğu ölçüte göre o kriz, şu anda yaşanandan daha hafifti.
Avrupa elektrik üretiminde gerçek bir ilerleme kaydetti. 2024’te yenilenebilir kaynaklar AB brüt elektrik tüketiminin %47,5’ini karşıladı. Ancak enerji sisteminin bütününde yenilenebilirler hâlâ tüketilen toplam enerjinin yalnızca dörtte biri civarındaydı.
Bu açıklık önemli.
Avrupa’nın elektrik üretiminde gerçek enerji bağımsızlığından daha ileride olduğu anlamına geliyor. Aynı zamanda bu açığı makul bir maliyetle kapatma penceresinin, yeni bir jeopolitik şok fosil yakıt fiyatlarını her yükselttiğinde daraldığı anlamına geliyor.
Krizden sonra değil, kriz sırasında harekete geçen yatırımcılar ve şirketler, bir sonrakini bekleyenlerden çok farklı bir ekonomik denklemle faaliyet gösterecek.
Momentum Energy’nin görüşü
Momentum Energy olarak Romanya yenilenebilir enerji sektöründe, bu piyasanın hem vaadini hem de sürtünmelerini yakından görecek kadar zaman geçirdik. Mevcut küresel krizin teyit ettiği şey, uzun süredir inandığımız bir gerçek: Romanya’nın güneş enerjisi kurulumu yalnızca bir büyüme hikâyesi değil. Avrupa için bir enerji güvenliği hikâyesi.
CfD sözleşmeleri aracılığıyla AB destekli gelir kesinliği, artık yapısal olarak gazlı üretimin altında kalan güneş maliyetleri ve 2031’e kadar 15,31 GW güneş kapasitesi hedefleyen ulusal politika çerçevesinin birleşimi, temellerin Hürmüz’den önce de güçlü olduğu anlamına geliyordu. Jeopolitik şok bu temelleri değiştirmedi. Onları görmezden gelinemez hale getirdi.
Orta ve Doğu Avrupa yenilenebilir enerjisinde sermaye yerleştirmeyi değerlendiren yatırımcılar için Romanya nadir bir uyum sunuyor: anlamlı yatırımı absorbe edecek büyüklükte bir piyasa, finanse edilebilir uzun vadeli gelirleri destekleyen bir düzenleyici yapı ve yerli temiz enerjinin değerinin hiç bu kadar acil ve bu kadar net fiyatlanmadığı bir jeopolitik bağlam.
Avrupa’nın ihtiyaç duyduğu kalkan zaten var.
Bugün Romanya’da inşa ediliyor.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.