Romanya Orta ve Doğu Avrupa'nın Yeni Güneş Enerjisi Merkezi mi Oluyor, Yoksa Geçici Bir Dalgaya mı Biniyor?
Romanya 7 GW kurulu güneş kapasitesini aştı. Ancak asıl soru şu: Bu, uzun vadeli bir güneş enerjisi merkezinin başlangıcı mı?
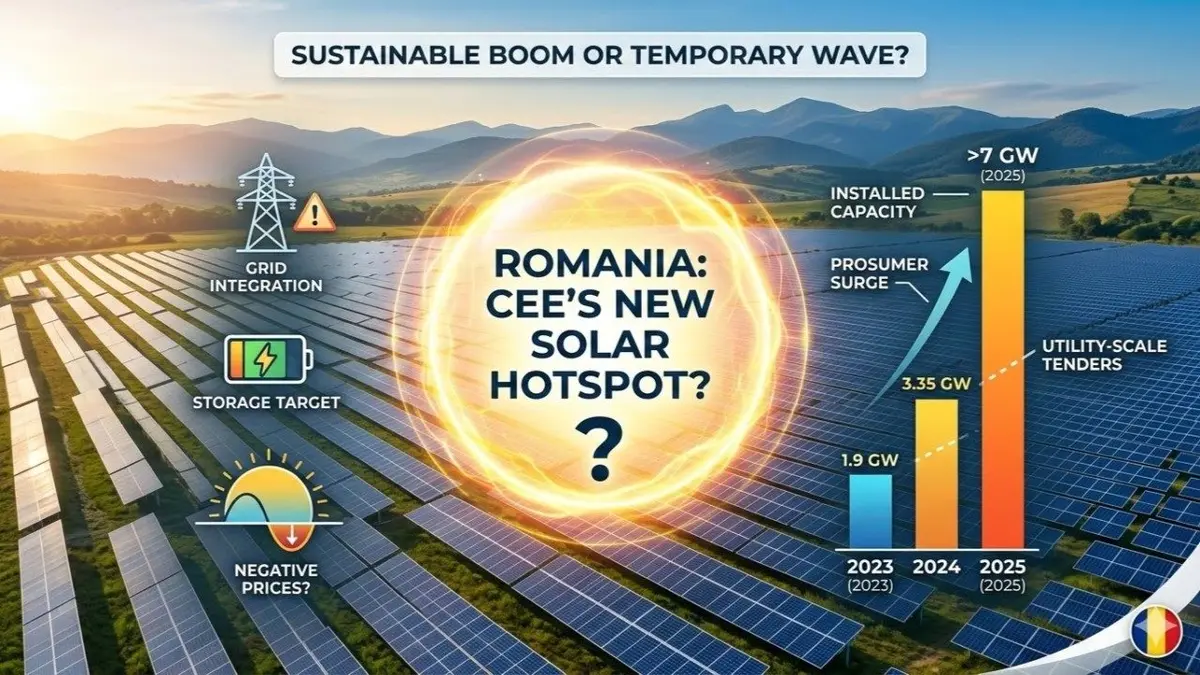
Romanya artık Orta ve Doğu Avrupa’da güneş enerjisi açısından çevrede kalan bir ülke değil. Son iki yılda görünür potansiyele sahip bir piyasa olmaktan ölçülebilir bir hızlanma yaşayan bir piyasaya dönüştü: şebeke ölçekli ihaleler ilerledi, prosumer (üretken tüketici) kapasitesi hızla arttı ve kümülatif güneş kapasitesi 2025 sonu itibarıyla 7 GW eşiğini aşmış görünüyor. 2023’te yalnızca 1,9 GW kurulu güneş kapasitesine sahip bir ülke için bu anlamlı bir değişim.
Yine de Romanya’yı Orta ve Doğu Avrupa’nın yeni güneş enerjisi merkezi olarak nitelendirmek, “merkez” ile neyin kastedildiğine bağlı. Bununla yakın vadede en güçlü ivmeye sahip piyasa kastediliyorsa, Romanya’nın ciddi bir iddiası var. En olgun, en esnek ve uygulama riski en düşük güneş piyasası kastediliyorsa, bu argümanı savunmak daha zor. Örneğin Macaristan, 2024’te elektrik üretiminde Avrupa’nın en yüksek güneş paylarından birini şimdiden kaydetti; bu da Romanya’nın yükselişinin etkileyici olduğunu, ancak bölgesel ölçekte henüz rakipsiz olmadığını gösteriyor.
Romanya’nın güneş hikâyesi neden kalıcı görünüyor
İlk neden ölçek. Romanya’nın güneş tabanı 2025’te hızla genişledi; piyasa raporları o yıl yaklaşık 2,2 GW yeni güneş kapasitesi eklendiğini ve toplam kurulu kapasitenin 7 GW’ın üzerine çıktığını gösteriyor. Bu büyüme tek bir segmentle sınırlı değildi: şebeke ölçekli projeler hızlanırken prosumer piyasası da büyük bir güç haline geldi; 2026 başında aktarılan ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu) verilerine göre Kasım 2025 sonu itibarıyla yaklaşık 290.000 prosumer ve 3,35 GW kurulu kapasiteye ulaşıldı.
İkinci neden politika destekli finanse edilebilirlik. Romanya’nın fark sözleşmesi mekanizması bölgedeki en net piyasa sinyallerinden biri haline geldi. 2024’te başlatılan ilk ihale, 500 MW güneş PV dahil 1,5 GW yenilenebilir kapasite sundu; 2025’teki ikinci ihale ise 2.751 MW CfD destekli kapasite tahsis etti. İki tur birlikte toplam tahsis edilen kapasiteyi 4,2 GW’a çıkararak Romanya’nın Toparlanma ve Dayanıklılık Planı kapsamında belirlenen 3,5 GW hedefini aştı. Bu, yalnızca geçici bir coşkuyla ayakta duran bir piyasanın profili değil; bir proje hattı inşa eden bir piyasanın profili.
Üçüncü neden, daha geniş AB karbonsuzlaşma ve arz güvenliği hedefleriyle stratejik uyum. Romanya’nın güncellenmiş planlaması, 2030’a kadar 30,4 GW yenilenebilir kapasiteye ve aynı yıl itibarıyla %76 yenilenebilir elektrik üretimine sahip bir enerji sistemine işaret ediyor; nihai Ulusal Enerji ve İklim Planı (NECP) ise 2030’a kadar ilave 3,7 GW güneş enerjisi içeriyor. Buna paralel olarak Avrupa Komisyonu, Romanya’nın üretimi çeşitlendirmesi, enterkonneksiyonları güçlendirmesi ve elektrik sistemine daha fazla yenilenebilir enerji entegre etmesi gerektiğinin altını çizdi. Başka bir deyişle, Romanya’daki güneş büyümesi yalıtılmış biçimde gerçekleşmiyor; daha geniş bir sistem dönüşümünün içine yerleşmiş durumda.
“Geçici dalga” argümanı neden hâlâ var
Yükseliş senaryosu güçlü, ancak risksiz değil. Asıl sorun Romanya’nın güneş projeleri çekip çekemeyeceği değil. Ülkenin bu projeleri verimli biçimde entegre edip edemeyeceği.
Avrupa Komisyonu, daha fazla yenilenebilir üretimi karşılamak için enterkonneksiyon kapasitesinin genişletilmesi ve sistem esnekliğinin artırılması gerektiğini açıkça belirtti. SolarPower Europe da Romanya’nın 2025 için belirlediği 240 MW’lık enerji depolama hedefinin, sisteme giren değişken yenilenebilir enerjinin ölçeğine kıyasla sınırlı olduğunu kaydetti. Bu önemli, çünkü şebeke ve enerji depolama yatırımlarıyla desteklenmeyen hızlı büyüyen bir güneş piyasası, şaşırtıcı bir hızla arz yetersizliğinden sıkışıklığa geçebilir.
Bu baskının işaretleri şimdiden görülüyor. Mart 2026 başında Romanya 2.048 MW güneş üretimi kaydetti ve güneşin zirve yaptığı saatlerde negatif elektrik fiyatları gördü; prosumer ve şebeke ölçekli PV üretimi birlikte gündüz talebinin çok büyük bir kısmını karşıladı. Bu, bir anlamda bir başarı hikâyesi: güneş enerjisi sistem açısından belirleyici hale geliyor. Ancak aynı zamanda üretim artışının piyasa tasarımını, esnekliği ve yakalama fiyatının dayanıklılığını sınamaya başladığına dair bir uyarı.
Bir de politika tutarlılığı sorunu var. Romanya’nın yenilenebilir enerji kurulumu hızlanırken Avrupa Komisyonu, ülkenin güncellenmiş NECP taslağındaki 2030 için %34’lük yenilenebilir enerji katkısının, AB mevzuatının öngördüğü ve %41 olarak tahmin edilen seviyenin altında kaldığını belirtti. Bu, Romanya’nın güneş ivmesini geçersiz kılmıyor, ancak son dönemde uygulamanın manşetteki hedeflerden daha hızlı ilerlediğini gösteriyor. Yatırımcılar genellikle bunun tersini tercih eder.
Peki Romanya gerçekten Orta ve Doğu Avrupa’nın yeni güneş enerjisi merkezi mi oluyor?
En nesnel yanıt şu: evet, ancak yerleşik değil, gelişmekte olan bir anlamda.
Romanya açıkça geçici bir dalgaya binen bir piyasadan fazlası. Geçici dalgalar genellikle çok gigavatlık CfD ihaleleri, hızla genişleyen bir prosumer tabanı, büyük ölçekli öz tüketim destek çağrıları ve yaklaşık iki yılda güneş kapasitesini üç katından fazla artırmış görünen ulusal bir kurulum süreciyle birlikte gelmez. Bunlar yapısal göstergeler.
Aynı zamanda Romanya henüz tamamlanmış bir ürün değil. Bir sonraki evre manşetteki megavatlardan çok, bu megavatların yatırım yapılabilir kalıp kalmayacağıyla ilgili olacak. Bu da daha hızlı şebeke güçlendirmesi, daha fazla enerji depolama, daha akıllı dengeleme, daha güçlü alım yapıları ve süregelen düzenleyici güvenilirlik anlamına geliyor. Piyasalar, büyümeyi tekrarlanabilir uygulamayla birleştirdiklerinde gerçek bölgesel merkezlere dönüşür. Romanya ilk noktayı kanıtladı. Şimdi ikincisinde sınanıyor.
Dolayısıyla adil bir sonuç, Romanya’nın yalnızca geçip giden bir döngünün dalgasına binmediği yönünde. Orta ve Doğu Avrupa’nın en ikna edici güneş piyasalarından biri olarak öne çıkıyor, ancak ivmeyi hâlâ uzun vadeli piyasa kalitesine dönüştürmesi gerekiyor. Bunu başarırsa tartışma “Romanya bir merkez mi?” sorusundan “Ne kadar öne geçebilir?” sorusuna kayacak.
Momentum Energy’nin Bakış Açısı
Momentum Energy’nin bakış açısından Romanya yalnızca son dönemdeki güneş kapasitesi ilavelerinin hızı nedeniyle değil, disiplinli piyasa katılımcılarının orantısız değer yaratabileceği aşamaya girmesi nedeniyle öne çıkıyor. Hızlı büyüme piyasanın cazibesini zaten kanıtladı; şimdi daha büyük fırsat, daha güçlü yapılandırma, enerji depolama ve esneklikle daha iyi entegrasyon ve uzun vadeli finanse edilebilirliğe daha keskin bir odaklanma yoluyla projelerin daha dayanıklı hale gelmesine yardımcı olmakta yatıyor. Romanya gibi piyasalarda kazananlar nadiren yalnızca dalganın kendisi için gelenler olur; kazananlar, dalgayı izleyen oynaklığın içinden nasıl inşa edileceğini bilenlerdir.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.