De ce povestea solară a României pare sustenabilă
Este creșterea solară a României sustenabilă sau doar un val temporar? Analizăm capacitatea record de 7 GW a pieței și provocările viitoare.
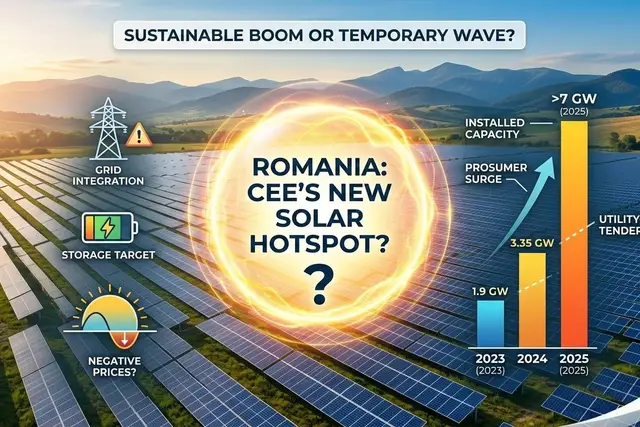
România nu mai este doar o poveste periferică în sectorul solar din Europa Centrală și de Est. În ultimii doi ani, a trecut de la o piață cu potențial vizibil la una cu o accelerare măsurabilă: licitațiile pentru proiecte la scară utilitară au avansat, capacitatea prosumatorilor a crescut rapid, iar capacitatea solară cumulată pare să fi depășit pragul de 7 GW până la sfârșitul anului 2025. Este o schimbare semnificativă pentru o țară care avea instalați doar 1,9 GW în 2023.
Totuși, a spune că România este noul hotspot solar din ECE depinde de sensul termenului „hotspot”. Dacă ne referim la piața cu cel mai puternic dinamism pe termen scurt, România are cu siguranță un argument solid. Dar dacă ne referim la cea mai matură și mai flexibilă piață solară din regiune, cea mai puțin expusă riscurilor de execuție, afirmația este mai greu de susținut. Ungaria, de exemplu, a înregistrat deja în 2024 una dintre cele mai mari ponderi ale energiei solare în producția de energie electrică din Europa, ceea ce arată că ascensiunea României este impresionantă, dar încă nu fără rival la nivel regional.
De ce povestea solară a României pare sustenabilă
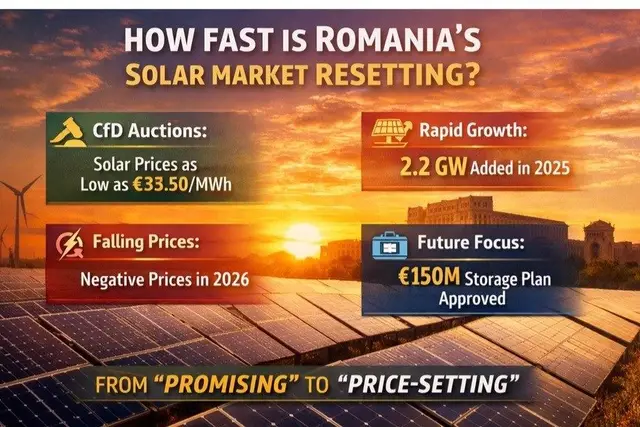
Primul motiv este scara. Baza solară a României s-a extins rapid în 2025, rapoartele de piață indicând aproximativ 2,2 GW de capacitate solară nouă adăugată în acel an, ceea ce a dus capacitatea totală instalată peste 7 GW. Această creștere nu s-a limitat la un singur segment: proiectele la scară utilitară s-au accelerat, iar piața prosumatorilor a devenit și ea o forță majoră, ajungând la aproape 290.000 de prosumatori și 3,35 GW de capacitate instalată până la sfârșitul lunii noiembrie 2025, potrivit datelor ANRE (Autoritatea Națională de Reglementare în Domeniul Energiei) raportate la începutul lui 2026.
Al doilea motiv este bancabilitatea susținută de politicile publice. Mecanismul de contracte pentru diferență (CfD) al României a devenit unul dintre cele mai clare semnale de piață din regiune. Prima licitație, lansată în 2024, a oferit 1,5 GW de capacitate regenerabilă, inclusiv 500 MW de fotovoltaic, iar a doua licitație, din 2025, a atribuit 2.751 MW de capacitate sprijinită prin CfD. Împreună, cele două runde au adus capacitatea totală atribuită la 4,2 GW, peste ținta de 3,5 GW stabilită prin Planul Național de Redresare și Reziliență. Nu este profilul unei piețe care trăiește din entuziasm temporar; este profilul unei piețe care își construiește un portofoliu real de proiecte.
Al treilea motiv este alinierea strategică la obiectivele mai largi ale UE privind decarbonizarea și securitatea energetică. Planificarea actualizată a României indică un sistem energetic cu 30,4 GW de capacitate regenerabilă până în 2030 și o pondere de 76% a energiei electrice din surse regenerabile până la aceeași dată, în timp ce versiunea finală a PNIESC (Planul Național Integrat în domeniul Energiei și Schimbărilor Climatice) include 3,7 GW suplimentari de solar până în 2030. În paralel, Comisia Europeană a subliniat nevoia României de a-și diversifica mixul de producție, de a-și consolida interconectările și de a integra mai bine volumele suplimentare de energie regenerabilă în sistem. Cu alte cuvinte, creșterea solară a României nu are loc izolat; ea face parte dintr-o tranziție sistemică mai largă.
De ce argumentul „valului temporar” există încă
Argumentul optimist este puternic, dar nu lipsit de riscuri. Principala provocare nu este dacă România poate atrage proiecte solare, ci dacă le poate integra eficient.
Comisia Europeană a arătat explicit că extinderea capacității de interconectare și creșterea flexibilității sistemului vor fi esențiale pentru a găzdui mai multă producție regenerabilă. SolarPower Europe a remarcat, de asemenea, că ținta României de 240 MW de stocare până în 2025 este limitată în raport cu scara capacităților variabile care intră în sistem. Acest lucru contează, deoarece o piață solară în creștere rapidă, fără modernizări adecvate ale rețelei și ale stocării, poate trece surprinzător de repede de la deficit la congestie.
Există deja semne ale acestei presiuni. La începutul lui martie 2026, România a înregistrat o producție solară de 2.048 MW și prețuri negative la energia electrică în orele de vârf ale producției solare, întrucât producția combinată a parcurilor fotovoltaice la scară utilitară și a prosumatorilor a acoperit o parte foarte mare din cererea de zi. Într-un sens, este o poveste de succes: solarul devine relevant pentru sistem. Dar este și un avertisment că ritmul de creștere a producției începe să pună la încercare designul pieței, flexibilitatea sistemului și reziliența prețurilor capturate.
Există și o problemă de consecvență a politicilor publice. Deși implementarea proiectelor regenerabile s-a accelerat, Comisia Europeană a afirmat că ponderea de 34% a regenerabilelor până în 2030, inclusă în versiunea preliminară actualizată a PNIESC, rămâne sub nivelul impus de legislația UE, estimat la 41%. Acest lucru nu anulează dinamica pozitivă a sectorului solar din România, dar sugerează că, recent, implementarea a avansat mai repede decât ambiția declarată oficial. De regulă, investitorii preferă situația inversă.
Așadar, devine România cu adevărat noul hotspot solar din ECE?
Răspunsul cel mai obiectiv este: da, dar în sens emergent, nu încă în mod definitiv consolidat.
România este în mod clar mai mult decât o piață care profită de un val temporar. Valurile temporare nu vin de obicei însoțite de licitații CfD la scară de gigawați, de o bază de prosumatori în extindere, de apeluri ample de finanțare pentru autoconsum și de o dezvoltare națională care pare să fi mai mult decât triplat capacitatea solară în aproximativ doi ani. Aceștia sunt indicatori structurali.
În același timp, România nu este încă o piață „finalizată”, pe deplin matură. Următoarea etapă va depinde mai puțin de megawații anunțați și mai mult de capacitatea acestor megawați de a rămâne investiții sustenabile. Asta înseamnă o consolidare mai rapidă a rețelei, mai multă stocare, o echilibrare mai inteligentă, structuri de vânzare mai solide și o credibilitate continuă a reglementării. Piețele devin adevărate hotspoturi regionale atunci când reușesc să combine creșterea cu o execuție repetabilă. România a demonstrat deja primul aspect. Acum este testată la cel de-al doilea.
O concluzie echilibrată ar fi, prin urmare, că România nu doar „surfează” un ciclu trecător. Ea se afirmă ca una dintre cele mai atractive piețe solare din ECE, dar trebuie încă să demonstreze că poate transforma dinamismul actual într-o calitate durabilă a pieței. Dacă reușește, discuția se va muta de la „Este România un hotspot?” la „Cât de mare poate fi avansul pe care și-l construiește?”
Perspectiva Momentum Energy
Din perspectiva Momentum Energy, România iese în evidență nu doar prin viteza cu care a adăugat capacitate solară în ultimii ani, ci mai ales pentru că intră într-o fază în care participanții disciplinați de pe piață pot crea o valoare disproporționată. Creșterea rapidă a demonstrat deja atractivitatea pieței; oportunitatea mai mare constă acum în a face proiectele mai reziliente, printr-o structurare mai solidă, o mai bună integrare cu soluțiile de stocare și flexibilitate și o concentrare mai clară pe bancabilitatea pe termen lung. Pe piețe precum România, câștigătorii nu sunt de regulă cei care vin doar pentru valul de moment, ci cei care știu să construiască și după ce volatilitatea începe să se manifeste.
Referințe
Comisia Europeană, 2024 Country Report - Romania (ținte privind regenerabilele, flexibilitatea sistemului, interconectări, date privind capacitatea instalată în 2023).
Planul Național Integrat în domeniul Energiei și Schimbărilor Climatice, versiunea finală / arhiva ANRE (ținta suplimentară de 3,7 GW de solar până în 2030).
EBRD, Romania launches renewable energy auctions (prima rundă CfD, 1,5 GW în total, inclusiv 500 MW solar).
EBRD, Romania delivers second successful renewable auction (a doua rundă a atribuit 2.751 MW; 4,2 GW în total în cele două runde).
Documentele de licitație ale Ministerului Energiei / Transelectrica (ținta solară în a doua rundă CfD: 1.472 MW).
pv magazine, Romania installs 2.2 GW of solar in 2025.
Balkan Green Energy News, citând ANRE, Prosumers in Romania reach 3.35 GW in capacity.
SolarPower Europe, National Energy and Climate Plans (comentarii privind țintele României pentru stocare și flexibilitate).
Balkan Green Energy News, Record solar output in Romania pushes power prices into negative territory.
Eurelectric, Power Barometer 2025 (context european privind presiunea prețurilor negative și prețurile capturate pentru solar).
Ember, Turning to the sun: Solar rise in Central Europe.
Ember, Solar’s meteoric growth continues (reper pentru Ungaria privind ponderea solarului în 2024).
Reuters, Eastern Europe’s stealthy surge in solar generation.
Surse și referințe
Organizații și documente citate în acest articol.