Bataryalar Saatleri Çözer. Tarnița Romanya’nın Gece Boyu Esneklik Sorununu Çözebilir.
Bataryalar Romanya'nın akşam zirvesinin birkaç saatini karşılıyor. Gece boyu ise başka bir çözüm gerekiyor. Tarnița 1.000 MW.
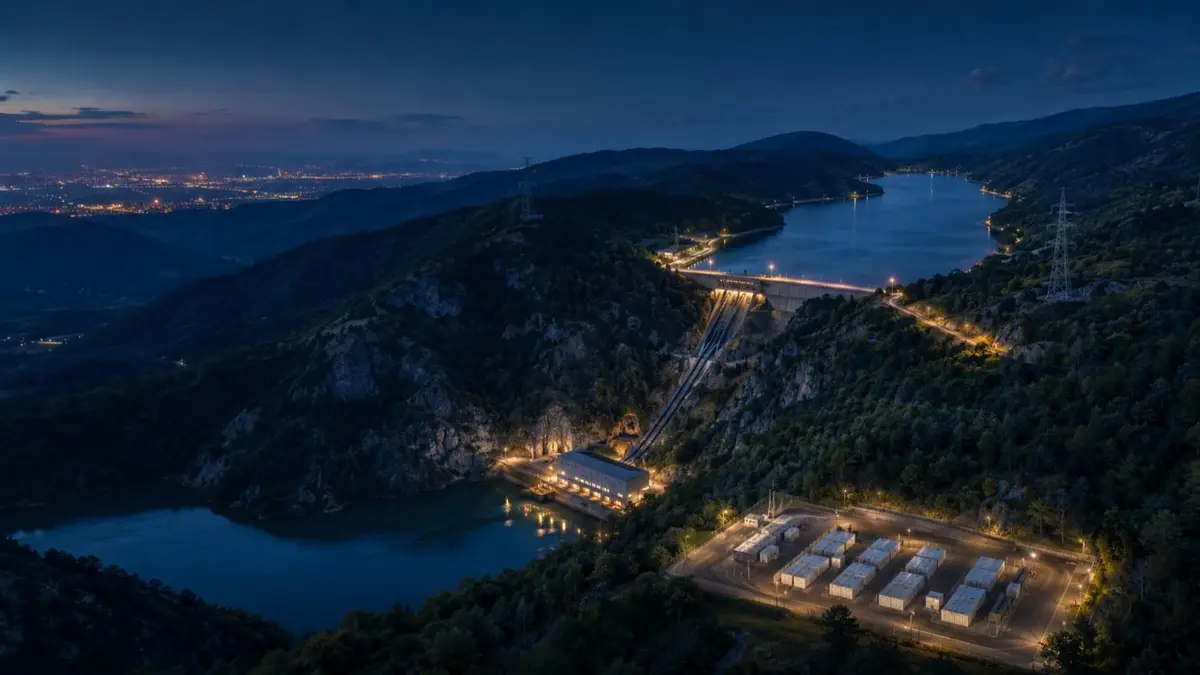
Romanya’nın enerji depolama piyasası hızla büyüyor, ancak kısa süreli kalıyor. Tarnița Lăpuștești pompaj depolamalı santrali, bataryaların hiçbir zaman karşılamak üzere tasarlanmadığı gün dilimine verilen ilk inandırıcı yanıttır.
Kimsenin fiyatlamadığı açık
Romanya yaklaşık on sekiz ayda bir batarya piyasası kurdu. Kurulu kapasite yaklaşık 138 MW ve 269 MWh seviyesinden 500 MW ve 914 MWh’ye yaklaştı, bu süreçte 1 GWh eşiğini geçti; 2025 sonu itibarıyla yaklaşık 600 MW dağıtılabilir kapasiteye ulaşıldı ve proje portföyü şu anda 9 GW’ın üzerinde. Bu gerçek bir başarı hikâyesidir ve gördüğü ilgiyi hak etmektedir.
Ancak bu filo, ortalamada 1,8 saatlik bir filodur.
Romanya’da bir günün gerçekte nasıl seyrettiğine bakın. Yakın tarihli bir işlem gününde OPCOM ortalaması MWh başına yaklaşık 109 ila 115 euro oldu; ancak ortalama, tablodaki en az ilgi çekici rakamdır. Fiyatlar öğleden sonra MWh başına 1 euroya düştü, akşam ise MWh başına 199,10 euroya ulaştı. Mart ayında ticari güneş enerjisi üretimi öğle saatlerinde 2.048 MW ile rekor kırarak anlık talebin yaklaşık üçte birini karşıladı ve gün öncesi piyasası kısa süre sonra 2026’nın ilk negatif saatlik aralıklarını kaydetti.
İki saatlik bir batarya, bu akşam zirvesinin tepesini son derece başarılı biçimde paraya çevirir. Yapamadığı şey ise sistemi gün batımından sabah yükselişine kadar taşımaktır. Romanya şu anda bu zaman dilimini ithalatla ve ülkenin kapatmayı planladığı termik santrallerle dolduruyor. Bu, kapasite sorunu kılığına girmiş bir süre sorunudur ve Romanya’da bugün finanse edilen projelerin neredeyse hiçbiri bu soruna göre boyutlandırılmamıştır.
Ocak 2026’da gerçekte ne değişti
27 Ocak 2026’da Hidroelectrica’nın olağanüstü genel kurulu, Cluj ilindeki Someșul Cald nehri üzerinde 1.000 MW gücündeki Tarnița Lăpuștești pompaj depolamalı santralini geliştirmek üzere EDF Power Solutions International ile %50-%50 ortak girişim kurulmasını onayladı. Hissedarlar ayrıca bu yapıyı düzenleyen hissedarlar sözleşmesini de onayladı.
Manşete değil yapıya bakın. İş birliği dört aşamadan oluşuyor: ön fizibilite; şebeke bağlantısı etüdü ve izinler dahil fizibilite; uygulama ve inşaat; ardından işletme. 1. Aşama, ortaklar arasında eşit paylaşılan 400.000 euroluk bir bütçeye sahip ve saha verilerinin toplanmasını, ilk arazi değerlendirmesini ve bir ön fizibilite etüdünü kapsıyor. Nihai yatırım kararı yoktur ve hissedar kararı, böyle bir kararın varsayılmadığını açıkça belirtmiştir.
Dosyanın tamamındaki ticari açıdan en önemli satır, EDF’nin öne sürdüğü koşuldur. Hidroelectrica’nın destekleyici belgelerinde, EDF’nin devam kararını gerekçelendirebilmek için projeyi kapsayan bir gelir destek mekanizmasına yönelik düzenleyici çerçevenin kabul edilmesini talep ettiği belirtiliyor; bu kapsamda kapasite rezervasyonu, fark sözleşmesi veya tarifeli alım (feed-in tariff) sayılıyor. Açıkça söylemek gerekirse: Avrupa’nın en büyük elektrik şirketi, Romanya’daki bugünkü piyasa tasarımıyla milyar euroluk, tamamen piyasa riskine açık bir pompaj depolama varlığını üstlenmeyecek. Önce gelir tabanının yasaya yazılmasını istiyor.
Aynı genel kurul, ikinci bir pompaj depolama projesinin devreye alma aşamasında satın alınmasına ilişkin hukuki durum tespitini (due diligence) de onayladı: Hydro Blue Energy tarafından Bistrița nehri üzerinde geliştirilen, iyimser hedef tarihi 2030 olan 300 MW’lık Frasin-Pângărați projesi.
Karşılaştırmayı yeniden çerçeveleyen rakam
Tarnița’nın 2008 fizibilite etüdünden bu yana taşıdığı ve 2014’te güncellenen tasarım, her biri 250 MW olan dört tersinir üniteden oluşuyor. Yıllık üretim 1.625 GWh, pompajda tüketilen enerji ise 2.132 GWh olarak öngörülmüş; bu da 0,76’lık bir çevrim dönüşüm katsayısı veriyor.
Bu iki rakam, herhangi bir basın bülteninden daha fazla analitik iş görür. Bunlardan hareketle santral ortalama bir günde yaklaşık 4,45 GWh enerji aktarır. Yılda 300 çevrim varsayımıyla tek bir çevrim 5,4 GWh civarındadır. Bu da tam 1 GW güçte yaklaşık beş saatlik deşarj anlamına gelir.
Şimdi enerjiyi sabit tutup gücü düşürün. Dört ünite yerine tek bir 250 MW ünite çalıştırıldığında, aynı depolanmış hacim yaklaşık yirmi saat boyunca enerji sağlar. Güç ile süre arasındaki bu esneklik, bir rezervuar ile bir batarya rafı arasındaki yapısal farktır ve “gece boyu” ifadesinin bu tartışmada yer almasının nedeni de budur. Tarnița, bir hidrojen mağarasının olduğu anlamda on iki saatlik bir varlık değildir. Sıkışık bir akşamda beş saatlik 1 GW’lık bir varlık, rüzgârsız bir gece boyunca ise yirmi saatlik 250 MW’lık bir varlık olmayı seçebilen bir makinedir.
Ölçek vermek gerekirse: Tek bir Tarnița çevrimi, Romanya’nın 150 milyon euroluk Modernizasyon Fonu batarya çağrısının tamamıyla tedarik etmeyi hedeflediği toplam enerji kapasitesinin (ulusal programın tamamında asgari 2.174 MWh) yaklaşık iki katını aktarır. Hem de her gün.
İki dürüst çekince var. Bu süre rakamları, güncel bir şartnameden değil, en son 2014’te gözden geçirilmiş yayımlanmış tasarım parametrelerinden türetilmiştir ve ön fizibilite tam da bunları revize etmek için vardır. Ayrıca yirmi saat çalışabilen bir santral, yirmi saat boyunca dağıtıma alınan bir santralle aynı şey değildir; bu tamamen karşılaştığı fiyat profiline bağlıdır.
1 GW uzun süreli depolamanın piyasa gelir yığınına etkisi
Bu, 2030 sonrasına uzanan Romanya enerji depolama gelirlerini değerlendiren herkes için önemli olan kısımdır.
- Makas daralması. Romanya’daki bataryalar gündüz ile gece arasındaki fiyat makasını paraya çeviriyor ve öğle saatlerindeki güneş üretimi derinleştikçe bu makas genişliyor. Tarnița da aynı makası, beslendiği eğriyi düzleştirebilecek bir hacimle paraya çevirir. 2030’lu yılların batarya arbitraj gelirlerini 2026 makaslarından hareketle, bir Tarnița duyarlılık analizi olmadan öngören her model, yanlış eğriyi öngörmektedir.
- Yan hizmetlerde doygunluk önce gelir ve Tarnița olmadan gelir. Portföyde 9 GW’ın üzerinde proje ve 2026 sonuna kadar 2 GW’ın üzerinde kapasitenin işletmede olması beklenirken, Romanya’nın frekans tepkisi ve dengeleme havuzları, herhangi bir pompaj depolamalı santral devreye alınmadan çok önce kalabalıklaşacaktır. Ağırlıklı olarak yan hizmet gelirlerine dayanan piyasa odaklı batarya senaryoları, Cluj’da ne olursa olsun bu daralmayla karşı karşıyadır.
- Bataryaların iyi satamadığı hizmetler. Senkron eylemsizlik, gerilim regülasyonu ve kara başlatma (black start) kabiliyeti, projeye ilişkin ilk Romanya devlet değerlendirmesinde, bir kesinti sonrasında sistemin yeniden kurulmasıyla birlikte sayılmıştı. Bunlar bugün Romanya piyasasında yapısal olarak yeterince paraya çevrilemiyor. Bu bir teknoloji açığı değil, piyasa tasarımı açığıdır ve kapatılması değeri senkron makinelere doğru kaydırır.
- Süre arbitrajı üst segmente kayar. Yayımlanmış teknoloji karşılaştırmaları, yaklaşık dört saatin altında ve orta düzey çevrimde lityum iyonu, sekiz saatin üzerinde ise pompajlı hidroyu öne koyuyor; süre uzadıkça bu üstünlük de artıyor. Tarnița inşa edilirse, Romanya’daki kalıcı batarya nişi hızlı, kısa ve yüksek çevrimli ürünlere, aynı sahada güneş üretiminin zamana kaydırılmasına ve dağıtım seviyesinde esnekliğe doğru daralır. Bu son derece iyi bir iştir; yalnızca bugün pek çok sunumda anlatılandan farklı bir iştir.
Karşı argüman, hakkıyla ortaya konmuş haliyle
Burada nesnellik bir süs değildir. Bu projenin teslim karnesi alışılmadık derecede kötüdür ve aksini iddia etmek sermaye tahsis eden herkese kötülük olur.
- Elli yıllık teslim edilememe. Proje 1970’lere dayanıyor; 1993 ve 1994’te etüt edildi, 2019’da yeniden onaylandı, 2020’de Enerji Bakanlığı tarafından ekonomik açıdan gerekçesiz bulundu ve projeye özel şirket Hidro Tarnița 2023’te iflas sürecine girdi. İki fizibilite etüdü ihalesi, şartlara uygun teklif çıkmadığı için sonuçsuz kaldı.
- Nihai yatırım kararı yok ve böyle bir kararın koşulu henüz mevcut değil. Romanya, uzun süreli varlıklar için kapasite rezervasyonu, enerji depolamaya yönelik fark sözleşmesi veya kullanılabilirlik ödemesi konusunda yasal düzenleme yapmadı.
-
- Aşama 400.000 euro; buna karşılık projenin en son maliyet tahmini 1 milyar euronun üzerindeydi: 2019 onayına 1,15 milyar euroluk bir tahmin eklenmişti, başka kaynaklarda ise 1,3 milyar euro dile getiriliyor. Bu rakamlar, son beş yılın inşaat maliyeti enflasyonundan önceye aittir.
- Olumlu bir nihai yatırım kararından sonra beş ila yedi yıllık inşaat. Agresif bir senaryoda bile ilk ticari enerji 2030’ların ortasında gelecektir. Bu projedeki hiçbir unsur 2027-2030 esneklik açığına katkı sağlamaz.
- Yeni lityum iyonda yüzde 80’lerin üst kısmına karşı 0,76’lık çevrim verimliliği. Tarnița aktardığı enerjinin yaklaşık yüzde 24’ünü pompaj kaybı olarak geri verirken modern bir batarya yaklaşık yüzde 12’sini geri verir. Şarj enerjisi pahalı olduğunda bu dezavantaj ağırdır; şarj enerjisi ücretsiz ya da negatif fiyatlı olduğunda ise neredeyse önemsizdir ve Romanya’nın öğle saatleri de bu yöne ilerlemektedir.
- Hidroloji ve su rejimi. Romanya bu yıl hidroelektrik açıklarının bölgesel arzı daralttığını zaten gördü ve pompaj depolama sahalarına yönelik su imtiyazı çerçevesi ancak yakın zamanda netleşti.
Romanya neden uzun süreli depolama için inandırıcı bir yer
Projenin geçmişini bir kenara bırakın ve konumu kendi değeri üzerinden değerlendirin. Kanıtlar, geçmiş performansın düşündürdüğünden daha güçlü.
- İnşaat işlerinin yarısı zaten mevcut. Tarnița gölü inşa edilmiş ve işletmede. Ön fizibilite kapsamı açıkça alt rezervuarı ve olası üst rezervuarları kapsıyor; bu, iki rezervuarlı bir greenfield (sıfırdan geliştirme) projesinden önemli ölçüde farklı bir risk profilidir.
- İşletmeci zaten ölçek sahibi. Hidroelectrica 188 hidroelektrik santrali ve 6,3 GW’ın üzerinde kapasite işletiyor, ulusal üretimin yaklaşık yüzde 27’sini sağlıyor ve piyasa değeri bakımından Romanya’nın ikinci büyük şirketi. Romanya zaten toplam 91,5 MW gücünde beş pompaj ünitesi işletiyor; dolayısıyla tersinir işletme yabancı bir disiplin değil, yalnızca ölçeği yabancı. Şirket ayrıca enerji depolama projelerine 500 milyon euronun üzerinde taahhütte bulundu.
- Fiyat sinyali takvime uygun biçimde keskinleşiyor. Şebekeye bağlı güneş enerjisi Nisan 2026 itibarıyla yaklaşık 3,34 GW’a ulaştı, prosumer (üretken tüketici) sayısı Haziran sonu itibarıyla 4 GW’ın üzerinde kurulu güçle 359.000’i geçti ve ülkenin toplam güneş kapasitesinde 7 GW’ı aşması bekleniyor. Öğle saatlerinde MWh başına 1 euroluk taban fiyatlar ve akşamları MWh başına 199 euroya yaklaşan zirveler yönetilmesi gereken bir anomali değil; gün batımı boyunca enerjiyi taşıyabilen her varlık için gelir yığınıdır.
- Talep sinyali resmi olarak sayısallaştırılmış ve karşılanmamış durumda. Transelectrica, planlanan yenilenebilir kapasitenin entegrasyonu için 2030’a kadar 10 ila 20 GWh enerji depolama gerektiğini tahmin ediyor. Ulusal batarya çağrısı asgari 2.174 MWh tedarik ediyor. Tamamen teslim edilmiş 2 GW’lık bir batarya filosu bile 10 ila 20 GWh’lik bir açığı tek başına kapatamaz. Aritmetik, politika işaret etse de etmese de uzun süreli depolamayı işaret ediyor.
- Politika penceresi şu anda açık. AB üye devletlerinin esneklik ihtiyacı değerlendirmelerini 1 Temmuz 2026’ya kadar sunmaları gerekiyordu; enerji depolama kurulum hedeflerinin 2027 başında açıklanması ve devlet yardımı programlarının 2027’den itibaren bu değerlendirmeler üzerine inşa edilmesi bekleniyor. Bu, EDF’nin talep ettiği gelir çerçevesinin oluşturulabileceği meşru yolun ta kendisidir. Romanya ayrıca enerji depolamayı birincil mevzuata, ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu) lisanslamasına ve 1 Ocak 2026’da başlayan ihale bazlı şebeke kapasitesi tahsis rejimine zaten dahil etti.
- Avrupa fonları bu varlık sınıfına gözle görülür biçimde akıyor. Ocak 2026’da Avrupa’yı Birleştirme Fonu (Connecting Europe Facility, CEF), iki pompaj depolama projesine 243 milyon euro tahsis etti; bu, söz konusu çağrının toplam enerji tahsisinin yaklaşık yüzde 40’ıdır ve bunun 180 milyon eurosu İspanya’daki 1 GW’lık Aguayo II projesine gitti. 2026’nın ikinci çeyreği için yeni bir CEF enerji çağrısı planlanmıştı. Avrupa hidroelektrik sektörü ve Eurelectric, uzun süreli depolamaya özel bir çerçeve için yoğun lobi faaliyeti yürütüyor ve Paris Taahhüdü (Paris Pledge) kıta genelinde yaklaşık 35 GW’lık bir proje portföyü tanımlıyor.
- Bağlantı noktası ulusal değil, bölgesel bir varlık. Cluj, Transilvanya’daki yenilenebilir enerji yatırımlarına yakın biçimde kuzeybatıda, Macaristan, Bulgaristan, Sırbistan ve Ukrayna ile senkron bağlı bir teklif bölgesinin içinde yer alıyor. Romanya’da depolanan enerji, tam da Tarnița’nın deşarj edeceği saatlerde açık veren bir bölge genelinde satılabilir.
- Bu bir anıt değil, bir kategori. Devlet alım güzergâhına sahip, özel sektör tarafından geliştirilen 300 MW’lık Frasin-Pângărați, Romanya’ya ikinci bir pompaj depolama projesi ve yerli bir tedarik zinciri argümanının ilk adımlarını kazandırıyor. Romanya, Avrupa’da pompaj depolama inşa etmenin en ucuz yeri olmayacak. Ancak rezervuarın, işletmecinin, fiyat profilinin, enterkonneksiyonun ve politika penceresinin aynı on yıl içinde örtüştüğü az sayıdaki yerden biri olabilir.
Bundan nihai yatırım kararına kadar izlenmesi gerekenler
- Ön fizibilite etüdünün takvime uygun tamamlanıp tamamlanmayacağı ya da gecikip gecikmeyeceği. Geciken 400.000 euroluk bir etüt, mümkün olan en ucuz erken uyarı sinyalidir.
- Romanya’nın esneklik ihtiyacı değerlendirmesinin uzun süreli depolamayı açıkça adlandırıp adlandırmayacağı ve 2027 başındaki enerji depolama hedefinin yalnızca MW ve MWh cinsinden değil, saat cinsinden de ifade edilip edilmeyeceği.
- Kapasite rezervasyonu, enerji depolamaya yönelik fark sözleşmesi veya kullanılabilirlik ödemesinin Romanya mevzuatına girip girmeyeceği. Bu olmadan nihai yatırım kararı olmaz ve geri kalan her şey süreçten ibarettir.
- Tarnița’nın Transelectrica’nın şebeke geliştirme planı senaryolarına yeniden girip girmeyeceği. Proje, proje bilgisi eksikliği nedeniyle 2022-2031 planından çıkarılmıştı; bu, kurumsal güvenin sessiz ama kesin bir ölçüsüdür.
- Ortak girişimin bir sonraki Avrupa’yı Birleştirme Fonu enerji çağrısına başvurup başvurmayacağı ve projenin Ortak Çıkar Projesi (Project of Common Interest) statüsü peşine düşüp düşmeyeceği.
- Ön fizibilitenin süre konusunda vardığı sonuç. Tasarım altı saatin üzerine çıkarsa sistem değeri argümanı önemli ölçüde güçlenir ve batarya kanibalizasyonu sorusu daha da keskinleşir.
Momentum Energy’nin Görüşü
Pompajlı hidro ile bataryaları karşı karşıya koyan çerçeve yanlış bir tartışmadır ve Romanya piyasası bu tartışmayı yapmaya devam ediyor. İki teknoloji aynı saatler için rekabet etmiyor. Aynı bilançolar için rekabet ediyorlar ve bu çok farklı bir sorundur.
Tutumumuz açıktır. Bataryalar önümüzdeki beş yıl boyunca Romanya’da doğru araç olmaya devam ediyor; çünkü mevcut fiyat penceresi içinde izinlendirilebilen, finanse edilebilen ve enerjilendirilebilen tek varlık sınıfı onlardır ve 1 Eylül 2026’da açılan Modernizasyon Fonu çağrısı önümüzdeki on iki ayı alışılmadık derecede elverişli kılıyor. Tarnița ile ilgili hiçbir şey bunu değiştirmiyor.
Ancak 2032 sonrası piyasa odaklı batarya gelirlerini 2026 makaslarının bir uzantısı üzerinden değerlendiren herkes, tek bir onaylı projenin yeniden şekillendirebileceği bir piyasayı modelliyor. Bu, bataryalardan kaçınmak için bir neden değildir. Aşağı yönlü senaryoya bir Tarnița senaryosu eklemek, modelin son yıllarında sözleşmeli ve yan hizmet gelirlerine daha fazla ağırlık vermek ve süre kıtlığının kalıcı olduğunu varsaymayı bırakmak için bir nedendir.
Konum açısından kanıtlar, projenin geçmişinden çok Romanya’yı destekliyor. Alt rezervuar mevcut, işletmeci 6,3 GW işletiyor, enterkonneksiyon üretimi bölgesel olarak satılabilir kılıyor ve ülkenin yalnızca bataryalarla kapanmayacak, sayısallaştırılmış 10 ila 20 GWh’lik bir açığı var. Romanya’nın eksiği jeoloji, mühendislik ya da talep değil. Eksik olan, uzun süreli depolamaya yönelik bir gelir çerçevesidir ve AB esneklik değerlendirmesi döngüsü ülkeye bu çerçeveyi yazmak için meşru bir pencere sunmuştur.
Kararın tamamı budur. Romanya, 2027 devlet yardımı penceresinde uzun süreli depolama için bir gelir tabanını yasalaştırırsa Tarnița, Orta ve Doğu Avrupa’daki yatırım yapılabilirliği daha yüksek pompaj depolama projelerinden biri haline gelir ve her Romanya batarya modelinin altında yatan piyasa varsayımlarının yeniden gözden geçirilmesi gerekir. Yasalaştırmazsa proje, elli yıldır olduğu şey olarak kalır: ürettiği şey için finanse edilebilir (bankable) bir alıcısı olmayan mükemmel bir saha.
Romanyalı ve bölgesel yatırımcıların bu soruyla gafil avlanmak yerine ona erkenden hazırlıklı olmasını tercih ederiz.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.