Romanya 1 GWh Depolamayı Aştı ve 2030 Batarya Hedefini Bu Yıl Geçecek. Peki Şebeke Operatörü Neden 20 GWh Gerektiğini Söylüyor?
Romanya, iki yıl önce pek olası görünmeyen bir eşiği az önce geride bıraktı.
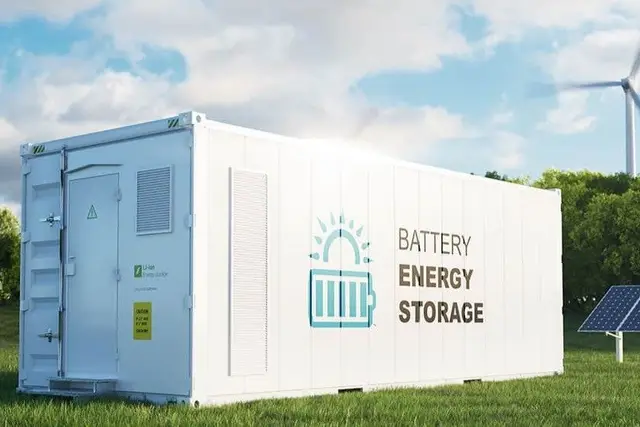
Romanya, iki yıl önce pek olası görünmeyen bir eşiği az önce geride bıraktı. Ülkede artık 1 GWh’yi aşan işletmedeki batarya enerji depolama kapasitesi bulunuyor ve mevcut gidişatla resmi 2030 depolama hedefini takvimin yıllarca önünde aşmaya hazırlanıyor.
Bu bir zafer turu olmalıydı. Bunun yerine Romanya piyasasının merkezindeki tuhaf bir boşluğu gözler önüne seriyor. Ülkenin kendi şebeke operatörü, Romanya’nın inşa ettiği yenilenebilir kapasitenin sisteme entegrasyonu için 2030’a kadar 20 GWh’ye varan depolama gerekeceğini hesapladı. 1 değil. 2 değil. 20’ye kadar.
Depolama geliştiricileri ve fonlar için hikayenin tamamı bu boşlukta yatıyor. Hedef, politikanın ne vaat ettiğini gösteriyor. 20 GWh ise sistemin pratikte neye ihtiyaç duyduğunu. İkisi arasındaki mesafe de önümüzdeki büyüme pistini oluşturuyor.
Rakamlarla eşik
Romanya, pilot projelerden işleyen bir batarya piyasasına dikkat çekici ölçüde kısa bir sürede geçti. Energy Industry Review’a göre kurulu kapasite yaklaşık 138 MW / 269 MWh’den 500 MW / 914 MWh’ye yaklaştı ve ardından sembolik 1 GWh eşiğini aştı.
İletim sistemi operatörü Transelectrica’nın kendi kaydı, piyasayı (prosumer’lar hariç) yaklaşık 30 sistemde 599 MW civarında ve toplam yaklaşık 1,13 GWh kapasitede gösteriyor. Piyasayı eşiğin üzerine taşıyan projeler giderek büyüyor. Türkiye merkezli Güriş, Romanya’nın batısında 98,6 MW / 196,4 MWh’lik bir sistemi tamamladı. Nova Power and Gas, Aralık ayında Cluj ilindeki Florești’de 201,2 MW / 402,5 MWh’lik bir tesisi devreye aldı. Monsson’un CEM Gălbiori 2 projesi 54 MW / 120 MWh ekliyor. Gidişat yönü açık: bir avuç küçük üniteden, yüzlerce megavatsaatle ölçülen şebeke ölçekli varlıklara.
Aşılmak üzere olan hedef
Hikaye tam bu noktada yön değiştiriyor.
Romanya’nın stratejik ve programatik belgeleri depolama konusunda temkinli. Bu belgeler 2030 için yaklaşık 2 GW güç hedefine işaret ediyor; daha önceki planlama rakamları ise 1,2 GW / 2,4 GWh civarındaydı. Ülkenin yenilenebilir enerji hedefleri ölçüsünde bu mütevazı bir rakam ve son piyasa analizleri bu hedefin 2030’da değil, 2026 sonunda aşılmasını bekliyor.
Ulusal bir hedefi dört yıl erken aşmak genellikle başlı başına bir manşettir. Romanya örneğinde ise neredeyse bir dipnot, çünkü hedef, elektrik sisteminin gerektirdiği düzeyin çok altında belirlenmişti.
Önemli olan rakam: 20 GWh’ye kadar
Yatırımcıların referans alması gereken rakam bir politika hedefinden değil, Transelectrica’dan geliyor.
Operatör, sistem yeterliliği analizinde Romanya’nın, filo genelinde yaklaşık beş saatlik süreyle toplam 2 GW ile 4 GW arasında işletme gücüne sahip batarya depolamaya ihtiyaç duyacağını tahmin etti. Bu da 2030’a kadar 10 GWh ile 20 GWh arasında kapasiteye karşılık geliyor. Belirleyici etken basit bir aritmetik: Romanya yenilenebilir kapasiteyi şebekenin rahatça absorbe edebileceğinden daha hızlı ekliyor, kömür santralleri devreden çıkıyor ve bazı doğal gaz kapasiteleri de kapanıyor. Rüzgar ve güneş kesintili, tahmin yapmak giderek zorlaşıyor ve operatör sonuçlar konusunda açık sözlü davrandı: bozulan frekans istikrarı, artan karartma riski ve giderek oynaklaşan sınır ötesi akışlar.
Rakamlar yan yana konduğunda boşluk çarpıcı. Romanya bugün 1 GWh’yi aştı. Resmi hedefi 2,4 GWh civarında. Şebeke operatörü ise sistemin 10 ila 20 GWh’ye ihtiyaç duyduğunu söylüyor. Kabaca ifade etmek gerekirse ihtiyaç, ülkenin aşmayı kutlamaya hazırlandığı hedeften bir büyüklük mertebesi daha fazla.
Pist bu. 20 GWh de hırsın belirlediği bir tavan değil. Fiziğin belirlediği bir taban ve hikayenin sonuna değil, 2030’a tarihlenmiş durumda.
Boşluk neden var
Boşluk, sistemin geri kalanının ne kadar hızlı ilerlediğinin doğrudan sonucu. Romanya yalnızca 2025’te yaklaşık 2,2 GW güneş kapasitesi ekleyerek kümülatif kurulu güneş gücünü 7 GW’ın üzerine çıkardı ve ulusal plan, %38,3’lük yenilenebilir enerji payına giden yolda 2030’a kadar 10 GW güneş kapasitesine işaret ediyor. Depolama olmadan eklenen her gigavatlık kesintili üretim, şebeke tıkanıklığını artırıyor, öğle saatlerindeki negatif fiyat dönemlerini derinleştiriyor ve daha fazla kısıntıya yol açıyor.
Depolama, bu fazlayı değere dönüştüren eksik parça. Ucuz öğle saati güneş enerjisini pahalı akşam pik saatlerine kaydırıyor, dengesizlikleri absorbe ediyor ve konvansiyonel santraller devreden çıkarken şebekenin ihtiyaç duyduğu hızlı yanıtı sağlıyor. Romanya ne kadar çok yenilenebilir kapasite inşa ederse, depolama açığı o kadar büyüyor. Operatörün ihtiyaç tahmininin siyasi hedefin bu kadar önünde olmasının nedeni de bu.
Pist neden yatırım yapılabilir ve neden Romanya’da
Büyük bir ihtiyaç ancak projeler getiri sağlayıp finansman bulabiliyorsa bir fırsata dönüşür. Romanya her iki açıdan da cazip hale geldi.
Gelirle başlayalım. DNV’nin 2026 başındaki değerlendirmesine göre Romanya’nın gün öncesi piyasası 2025’te ortalama megavatsaat başına yaklaşık 110 euro seviyesinde gerçekleşti; azami günlük fiyat farkı ise megavatsaat başına yaklaşık 168 euro oldu. Bunlar bataryaların arbitraj yoluyla para kazandığı koşulların ta kendisi ve depolamaya hızlı, esnek yanıt için ödeme yapan aktif dengeleme piyasalarının (aFRR, FCR ve mFRR) üzerine ekleniyor. Yüksek oynaklık artı yükselen güneş penetrasyonu, piyasa (merchant) bazlı depolama getirileri için ders kitabı niteliğinde bir kurgu ve Romanya’da ikisi de var.
Buna sermayeyi ekleyin. Avrupa Komisyonu Mart 2026’da, AB Modernizasyon Fonu aracılığıyla finanse edilen ve rekabetçi ihale yoluyla en az 2.174 MWh yeni müstakil batarya kapasitesini desteklemeyi amaçlayan 150 milyon euroluk bir Romanya devlet yardımı programını onayladı. Bu, AB’nin yeni Temiz Sanayi Mutabakatı Devlet Yardımı Çerçevesi kapsamındaki ilk Romanya programı ve depolamanın artık yalnızca özel bir bahis olarak değil, sistem altyapısı olarak ele alındığının işareti. Bu program, 1,5 GWh’yi aşan projeleri destekleyen önceki kalkınma planı finansmanının ve kısmen InvestEU kapsamında garanti edilen 127 MW / 254 MWh’lik Scornicești projesine EBRD’nin sağladığı finansman gibi doğrudan kurumsal desteğin yanında yer alıyor.
En önemlisi, çerçeve 2026’da olgunlaştı. 2026 ortası itibarıyla depolama; Romanya’nın temel elektrik mevzuatına, ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu) lisanslama kurallarına, şebeke bağlantısı rejimine ve yeni bir kapasite tahsis mekanizmasına yazılmış durumda. 1 Ocak 2026’dan itibaren en az 5 MW’lık sahalar için şebeke kapasitesi, müstakil depolamayı ve üretimle eşleştirilmiş depolamayı açıkça tanıyan ihale bazlı bir süreçle tahsis ediliyor. ANRE, Şubat 2026’daki tek bir düzenleyici toplantısında yaklaşık 850 MW yeni üretim ve 596 MW depolama kapasitesini onayladı; bunların en büyüğü 534 MW depolamalı 550 MW’lık bir güneş santraliydi. Romanya’da depolama, politika sunumlarından lisanslı ve finanse edilebilir bir varlık sınıfına geçti.
Proje hattı da bunu yansıtıyor. Enery, UniCredit ve ING’nin de yer aldığı bir konsorsiyumun sağladığı 460 milyon euroluk finansman paketiyle, 761 MW güneşi 1 GWh’yi aşan 534 MW’lık bir bataryayla eşleştiren Ogrezeni hibrit santralini inşa ediyor. R.Power, Premier Energy, PNE, Korkia ve VLA Energy gibi geliştiriciler müstakil ve ortak konumlu projeleri ilerletiyor; Aukera gibi platformlar ise tek başına 2 GW’lık bir Romanya BESS proje hattı geliştiriyor. Büyük ve hızla büyüyen prosumer (üretken tüketici) tabanının üzerine eklenen prosumer batarya zorunluluğu, piyasanın tabanından yukarıya doğru yapısal talep yaratıyor. Proje hattı resmi hedefi şimdiden fersah fersah geride bırakıyor; mesele de tam olarak bu.
Adı konması gereken kısıtlar
Dürüst bir okuma sürtünme noktalarının adını koymalı, çünkü kazananı bunlar belirliyor.
En büyüğü gelir tasarımı. Romanya’da, yaklaşık 900 MW müstakil BESS için kullanılabilirlik tipi sözleşmeler veren Yunanistan’ın ya da kapasite piyasasına sahip Birleşik Krallık’ın aksine, depolama için henüz özel bir uzun vadeli gelir mekanizması bulunmuyor. Bugün Romanya’da depolama geliri büyük ölçüde arbitraj ve dengelemeden gelen piyasa bazlı gelir; gerçek ama oynak. Hibeler ilk projeleri hızlandırabilir ancak piyasa tasarımının yerini tutmaz ve kredi verenler uzun vadeli esneklik tedariki, dengeleme piyasasına erişim, şebeke tarifeleri ve kısıntı uygulaması konusunda hâlâ daha fazla netlik istiyor.
İkincisi şebeke bağlantısı. Depolamada konum her şeydir: Yanlış düğüm noktasında, yanlış erişim haklarıyla kurulan bir batarya, modelde mükemmel görünüp finansmanda yine de başarısız olabilir. Yeni ihale bazlı tahsis memnuniyet verici bir disiplin getiriyor ancak aynı zamanda yeni bir rekabet engeli de yaratıyor.
Yapısal boşluklar da var. Romanya henüz Association of Issuing Bodies üyesi değil, bu nedenle menşe garantileri uluslararası alanda devredilemiyor ve bu da PPA alıcı havuzunu daraltıyor. Bölgesel rekabet de gerçek: Bulgaristan, RESTORE programı kapsamında yaklaşık 9,71 GWh’lik müstakil projeler için yaklaşık 587 milyon euroyu onayladı ve kurulu kapasitede önde. Romanya, hibe cömertliğinden çok piyasa temelleri ve pistinin büyüklüğüyle rekabet ediyor.
Son olarak, manşet rakamın kendisine ilişkin bir disiplin notu. 20 GWh bir sistem ihtiyacı beyanıdır, bir alım taahhüdü değil. Hiç kimseye bunu inşa ettiği için ödeme yapılacağı garanti edilmiyor. Yatırımcılar piyasa temellerine, gelir kalemlerine ve şebeke konumuna göre değerlendirme yapmalı; operatörün ihtiyaç tahminini bir satın alma siparişi olarak değil, fırsatın büyüklüğü olarak ele almalı.
Momentum Energy’nin Görüşü
Resmi hedefin yanlış ölçüt olduğunu ve piyasanın bunu sessizce size söylediğini düşünüyoruz.
Ülke 2,4 GWh’lik bir hedefi aşmayı kutlarken bir şebeke operatörü sistemin 10 ila 20 GWh depolamaya ihtiyaç duyduğunu belirtiyorsa, gerçek toplam erişilebilir pazarı tanımlayan rakam operatörünkidir. Bu rakam bile bir son nokta değil, 2030’a bağlı bir taban. Romanya depolama sektöründeki fırsat hedef değil. Fırsat, onun ötesindeki pist ve bu pist, sistemin henüz sahip olmadığı gigavatsaatlerle ölçülüyor.
Romanya’yı öne çıkaran, bu pistin arkasındaki nadir bileşim. Teorik değil gerçek fiyat farklarına dayanan gerçek bir piyasa geliri var. İlk proje dalgasının riskini azaltan AB hibe desteği var. 2026’da kesin biçimde olgunlaşan bir yasal ve şebeke çerçevesi var. Ve ülkenin bugün sahip olduğu depolamanın kabaca on ila yirmi katını kamuoyu önünde talep eden bir sistem operatörü var. Dördünü tek bir piyasada bir arada bulmak alışılmadık bir durum.
Bu iyimserliği gerçekçilikle dengelemek isteriz. Şimdilik bu, piyasa bazlı gelirin yön verdiği bir piyasa; dolayısıyla kazananları elektronik tablolardan ayıran şey gelir stratejisi ve şebeke düğüm noktası disiplini. Daha iyi performans gösterecek projeler, güçlü bir şebeke konumunu güvenilir ve katmanlı bir pazara erişim yoluyla birleştirenler olacak: mümkün olan yerlerde hibeler, bugün dengeleme ve arbitraj, menşe garantisi çerçevesi olgunlaştıkça da kurumsal PPA’lar. Yerel bilgi ve özenli yapılandırma, değerini tam da burada kanıtlıyor.
Bizim baktığımız yerden Romanya, Avrupa Birliği’ndeki en cazip batarya yatırım piyasalarından biri; hedefi ile ihtiyacı arasındaki boşluğa rağmen değil, tam da bu boşluk sayesinde. Ülke, hiçbir zaman yeterince büyük olmayan bir rakamı aşmak üzere. Gerçek rakam, yani şebeke operatörünün işaret etmeyi sürdürdüğü rakam ise hâlâ neredeyse tamamen inşa edilmeyi bekliyor.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.