EBRD, Romanya’nın Merchant Modelli İlk Büyük Bağımsız Bataryasını Finanse Etti. Scornicești Şablonu, Orta ve Doğu Avrupa’da Depolamanın Finanse Edilebilir Hale Gelme Yolu
EBRD’nin Romanya’daki ilk merchant modelli bağımsız batarya depolama projesine sağladığı finansmanın nasıl bir bankability şablonuna dönüştüğünü inceleyin.
Avrupa genelinde batarya depolamanın finansman tarafında bir kural, yerleşik bir kabule dönüştü. Bu yılki Energy Storage Summit’te kıdemli bir sahip-işletmecinin ifade ettiği gibi, 100 megavatın üzerindeki hiçbir proje tamamen merchant (piyasa riskine açık) değildir. Bir bataryaya karşı rücu hakkı olmayan (non-recourse) borç sağlamak için bir tolling sözleşmesine ya da taban fiyata, yani kredi verenin risk değerlendirmesi yapabileceği sözleşmeye bağlı bir gelir akışına ihtiyacınız var; Birleşik Krallık kapasitesinin yaklaşık %80’i de tam olarak böyle bir yapıyla çevrelenmiş durumda.
Bu kuralı Orta ve Doğu Avrupa’ya uygularken bir sorun var. Birleşik Krallık, İtalya ve Polonya’daki bataryaları finanse edilebilir kılan sözleşmeli gelir araçları, yani uzun vadeli tolling sözleşmeleri, kapasite ödemeleri ve 15 yıllık ihale sözleşmeleri, bölgenin büyük bölümünde henüz gerçek anlamda mevcut değil. Dolayısıyla EBRD Haziran’da Romanya’da ağırlıklı olarak merchant modelli büyük bir bağımsız batarya için rücu hakkı olmayan proje finansmanını kapattığında, ders kitaplarının zor olması gerektiğini söylediği bir şeyi başardı. Scornicești işlemi, yapılandırılma biçimiyle bir şablondur ve bölgede sübvansiyonsuz depolama için risk değerlendirmesi yapan her kredi verenin ve fonun sorduğu soruyu yanıtlar: piyasada tolling sözleşmeleri oluşmadan bir merchant bataryayı nasıl finanse edilebilir hale getirirsiniz?
Merchant depolama proje finansmanı modelini neden bozar?
Bataryaların, kendilerinden önce gelen rüzgar ve güneş projelerine kıyasla neden daha zor finanse edildiğiyle başlayalım. Bir yenilenebilir enerji üreticisi uzun vadeli bir PPA imzalar ve megavat-saat başına görece öngörülebilir bir fiyat elde eder. Bağımsız bir batarya ise öyle değildir. Geliri aynı anda birkaç kaynaktan oluşur: mevcut olduğu yerlerde kapasite ödemeleri, toptan satış arbitrajı, kapı kapanışı sonrası dengeleme ve frekans tepkisi gibi yan hizmetler. Bu sözleşmeler kısa vadelidir, fiyatlar değişkendir ve yan hizmet piyasalarına başlangıçtaki bağımlılık, bu piyasalar doygunluğa ulaşıp bataryaları arbitraja doğru ittikçe azalır; arbitrajda fiyat farkı hem ödül hem de risktir. Bir bataryayı proje finansmanıyla finanse etmeyi zorlaştıran tam da bu merchant karakteridir.
Piyasanın yanıtı, riski sözleşmelerle dışarı aktarmak oldu. Kredi verenler sözleşmeli geliri rücu hakkı olmayan borç için giderek daha fazla ön koşul olarak görüyor ve bu durum Avrupa’yı ikiye böldü. Bir tarafta finanse edilebilir piyasalar yer alıyor: tolling sözleşmeleri ve taban fiyatlarıyla Birleşik Krallık, MACSE ihalelerinden gelen 15 yıllık kapasite sözleşmeleriyle İtalya ve 17 yıllık enflasyona endeksli kapasite ödemeleriyle Polonya. Bu piyasalarda %70’e yakın kaldıraç ve düşük sermaye maliyetine karşı çift haneli kaldıraçsız getiriler elde edilebiliyor. Diğer tarafta ise projelerin yalnızca aynı lokasyonda kurulduğunda veya hedge edildiğinde işlediği, merchant riske açık piyasalar bulunuyor. İkisi arasındaki fark teknoloji maliyetini değil, düzenlemeyi yansıtıyor.
Orta ve Doğu Avrupa’da depolamaya talep de, onu ödüllendirmesi gereken oynaklık da var; ancak Polonya’nın kapasite piyasası kısmi bir istisna olmak üzere, Batı’daki işlemleri finanse edilebilir kılan sözleşmeli gelir ürünlerinden yoksun. Scornicești’nin doldurduğu boşluk da bu.
EBRD Scornicești’de gerçekte ne yaptı?
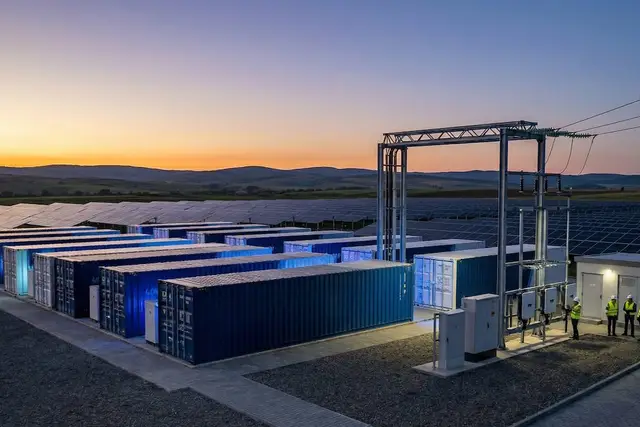
Proje, Bükreş’in batısındaki Olt ilinde, Scornicești’de yer alan 127 megavat, 254 megavat-saatlik bağımsız bir batarya. Ortak sahipleri, Avrupa çapında faaliyet gösteren bağımsız elektrik üreticisi (IPP) R.Power ile Eiffel Transition Infrastructure fonu aracılığıyla Eiffel Investment Group. EBRD; geliştirme, inşaat ve işletmeyi kapsamak üzere rücu hakkı olmayan proje finansmanı esasıyla EUR 44 milyona kadar borç sağlıyor. Proje, Romanya’nın ilk büyük ölçekli bağımsız bataryalarından biri olarak tanıtılıyor.
İki özellik projeyi ilgi çekici kılıyor. Birincisi, gelir modeli ağırlıklı olarak merchant. Batarya, uzun vadeli bir tolling sözleşmesine dayanmak yerine, bölgesel enerji ticaret şirketi GEN-I ile yapılan bir optimizasyon anlaşması çerçevesinde Romanya’nın gelişmekte olan dengeleme ve yan hizmet piyasalarında işlem yapacak. İkincisi, ve yapının asıl taşıyıcı unsuru budur, EBRD finansmanının EUR 29 milyonu, merchant işletmenin daha yüksek risk profilini azaltmak amacıyla açıkça sağlanan bir InvestEU ilk zarar garantisiyle destekleniyor. Finansman, Polonya’nın kalkınma bankası BGK ile birlikte düzenlendi; PKO Bank Polski hesap bankası olarak görev yapıyor. Proje ayrıca daha önce Romanya’nın toparlanma planından yaklaşık EUR 15 milyonluk bir sermaye hibesi almıştı.
Yapıyı dikkatle okuduğunuzda yöntem netleşiyor. Scornicești, merchant bir bataryayı sözleşmeli bir bataryaya dönüştürerek finanse edilebilir kılmadı. Borcun altına kamusal bir ilk zarar katmanı, gelirin üstüne de profesyonel bir optimizasyoncu yerleştirerek finanse edilebilir kıldı. Bu farklı bir reçete ve başka piyasalara taşınabilecek bir reçete.
Şablonun bileşenleri
Scornicești’yi parçalarına ayırdığınızda, tolling sözleşmelerinin olmadığı bir piyasada sübvansiyonsuz depolama için tekrarlanabilir bir yapı elde edersiniz.
İlk parça kamusal ilk zarar garantisi. InvestEU, kıdemli borcun bir diliminin altında yer alarak ilk zararları üstleniyor; böylece kredi veren artık ham merchant nakit akışını değil, kredi kalitesi artırılmış bir versiyonunu değerlendiriyor. Piyasa riskini bir tolling karşı tarafı üstlenmek yerine ilk zararı kamusal bir garanti karşılıyor. EBRD, programın AB’deki ana uygulama ortağıdır ve EUR 777 milyonluk InvestEU garantileri 2027’ye kadar EUR 3,8 milyara kadar EBRD finansmanını destekleyecek. Bu mekanizmaya tek bir işlemin ötesinde ölçek kazandıran da budur.
İkinci parça, kredi veren sendikasının kendisi: bir ulusal kalkınma bankası ve bir ticari bankayla birlikte liderliği üstlenen bir kalkınma bankası, rücu hakkı olmayan koşullarla sabırlı ve politikayla uyumlu kıdemli borç sağlıyor. Bu, tek başına hareket eden saf bir ticari kredi verenin ciddi iskonto uygulayacağı bir merchant profille yaşayabilen bir sermaye.
Üçüncü parça piyasaya erişim yolu. GEN-I gibi bir optimizasyoncu bataryayı tüm gelir kalemleri genelinde devreye alıyor ve alım satımını yapıyor; ham riski yönetilen ve aktif olarak işlem gören bir gelir akışına dönüştürüyor. Kredi verenler, 2026’da finanse edilebilirliğin kanıtlanmış operasyonel performansı izlediği konusunda giderek daha net ve güvenilir bir optimizasyoncu bunun merkezinde yer alıyor.
Dördüncü parça, isteğe bağlı ama güçlü bir unsur: sermaye hibesi. Bir Modernizasyon Fonu veya toparlanma planı hibesi, ilk günden risk altındaki öz sermaye ve borcu azaltarak borç karşılama oranlarını yükseltiyor ve ilk zarar katmanının daha geniş bir alanı kapsamasını sağlıyor.
Bunları bir araya getirin, yani ilk zarar garantisi artı kalkınma ve ulusal kalkınma bankası borcu artı optimizasyoncu artı hibe, ve henüz tolling sözleşmesi sunmayan bir piyasada ağırlıklı olarak merchant bir bataryayı rücu hakkı olmadan finanse etmenin bir yolunu elde edersiniz. Orta ve Doğu Avrupa’da depolama, sözleşmeli gelir ürünleri geldikten sonra değil, onlardan önce bu şekilde finanse edilebilir hale geliyor.
Romanya bu şablonu uygulamak için neden doğru yer?
Bir şablonun işleyebileceği doğru bir piyasaya ihtiyacı vardır ve Romanya sübvansiyonsuz depolama için ideale yakındır.
İhtiyaç akut ve sayısal olarak ortaya konmuş durumda. Romanya 2025’te 2 gigavattan fazla güneş kapasitesi ekledi ve iki CfD ihalesiyle 4,2 gigavat yenilenebilir enerji kapasitesi tahsis etti; güneş teklifleri megavat-saat başına EUR 35’e kadar düştü. Buna karşın şebeke bu üretimi absorbe etmekte zorlanıyor. İletim operatörü, sistemin 2030’a kadar 10 ila 20 gigavat-saat depolamaya ihtiyaç duyacağını tahmin ediyor. Buna karşılık kurulu batarya kapasitesi henüz 1 gigavat-saati yeni geçti. Arz ile talep arasındaki bu fark, yatırım tezinin ta kendisi.
Ekonomik koşullar Avrupa’nın en iyileri arasında. Romanya, AB’deki en geniş günlük gün öncesi piyasası fiyat farkına sahip: megavat-saat başına yaklaşık EUR 168. Güneş öğle saatlerinde piyasayı doldurdukça negatif fiyatlı saatler de görülmeye başladı. Bataryanın paraya çevirdiği şey fiyat farkıdır ve Aurora Energy Research, 2026 gibi erken bir tarihte Romanya’ya giren bağımsız depolama için çift haneli iç verim oranları (IRR) öngörerek ülkeyi kıtanın ticari açıdan en cazip piyasaları arasında gösteriyor.
Politika iskeleti de yerinde. Romanya, bataryaları iletim tarifelerinden ve yeşil sertifika yükümlülüklerinden muaf tutarak depolamanın çifte vergilendirilmesini kaldırdı, yenilenebilir enerji artı depolama projelerine hızlandırılmış şebeke bağlantısı tanıdı ve rekabetçi ihaleyle en az 2.174 megavat-saat bağımsız bataryaya destek veren, AB onaylı EUR 150 milyonluk bir Modernizasyon Fonu programına sahip. Bağımsız depolama artık yalnızca özel bir yatırım bahsi değil, Romanya enerji politikasının açıkça ifade edilmiş bir parçası. Sermaye de şimdiden büyük ölçekte geliyor: Enery, 761 megavat-peak güneş ve gigavat-saatin üzerinde batarya içeren bir proje için EUR 460 milyonluk yeşil finansmanı kapattı; R.Power ise tek başına Romanya proje stokunda 1,2 gigavattan fazla bağımsız BESS bulunduruyor.
Fiyat farkı yüksek, depolama açığı olan, AB fonlu ve derin bir sponsor proje stokuna sahip bir piyasa, ilk zarar garantili merchant bir yapının ilk uygulanması gereken yerdir.
Dürüst bir karşı argüman
Şablon güçlü ama sihirli değil ve riskler açıkça adlandırılmayı hak ediyor.
Yapı hâlâ ağırlıklı olarak merchant. İlk zarar garantisi aşağı yönlü riskin bir dilimini üstlenir, onu ortadan kaldırmaz. Öz sermaye, birkaç gigavatlık yeni depolama devreye girip bugünkü getirileri cazip kılan fiyat farklarını aşındırdıkça, fiyat farkının daralmasına karşı gerçek bir risk taşımaya devam ediyor. Önce yan hizmet piyasaları doygunluğa ulaşır, ardından arbitraj daralır. Yapı finanse edilebilirliği artırır; geliri sözleşmeye bağlı hale getirmez.
Kredi kalitesi artırımı da sınırlı. InvestEU ilk zarar garantileri, kalıcı bir sübvansiyon değil, kısıtlı ve katalizör niteliğinde bir kaynak; her proje bu garantiyi elde edemeyecek. Kalkınma bankası liderliğindeki finansmanlar, ticari bir tolling işlemine kıyasla daha özel tasarımlı ve kapanışı daha yavaş işlemlerdir; tekrarlanabilirlikleri kamunun risk paylaşma iştahının sürmesine ve gerçek proje kalitesine, yani sponsora, optimizasyoncuya, şebeke konumuna ve güvenilir bir ticari işletmeye geçiş tarihine bağlıdır. 2026’da kredi verenler tahminleri değil canlı performansı değerlendiriyor; dolayısıyla kanıtlanmamış bir varlık yine de kendini kanıtlamak zorunda. Romanya’nın da şebeke güvenilirliğinden rekabetçi tahsise doğru sıkılaşan bir şebeke bağlantısı rejimine kadar kendine özgü uygulama riskleri var.
Bunların hiçbiri ana fikri zayıflatmıyor. Scornicești yapısı, sözleşmeli gelir ürünleri olgunlaşırken sermayenin, buna ihtiyaç duyan bir piyasada sübvansiyonsuz depolamayı şimdi finanse etmesini sağlayan bir köprüdür. Aşağı yönlü kuyruk riskini paylaşarak erken davranmanın bir yoludur.
Momentum Energy’nin Görüşü
Scornicești’nin bu yıl Orta ve Doğu Avrupa depolamasındaki en yararlı finansman emsali olduğunu düşünüyoruz; çünkü tam da bir tolling sözleşmesine dayanmıyor. Kredi verenlere, sponsorlara ve fonlara; kamusal ilk zarar garantisini, kalkınma ve ulusal kalkınma bankası borcunu, profesyonel bir optimizasyoncuyu ve bir sermaye hibesini bir araya getirerek, ağırlıklı olarak merchant bir bataryayı rücu hakkı olmayan koşullarla finanse etmek için somut ve tekrarlanabilir bir yol gösteriyor.
Sübvansiyonsuz depolama için risk değerlendirmesi yapan herkes için çıkarım basit. Bölgedeki finanse edilebilirlik sorusu artık merchant bir bataryanın finanse edilip edilemeyeceği değil; fiyat farkları daralmadan ve katalizör garantiler tükenmeden önce kaliteli bir varlığın etrafında Scornicești yapısını kurup kuramayacağınızdır. Romanya bunu yapmak için en iyi koşulları sunuyor: AB’deki en geniş fiyat farkları, acilen depolamaya ihtiyaç duyan bir şebeke, bataryaları artık temel altyapı olarak gören bir politika ve kapanabildiği yeni kanıtlanmış bir finansman şablonu.
Batı’nın sözleşmeli gelir piyasalarının kurulması yıllar ve birkaç politika döngüsü aldı. Romanya onları beklemiyor. Başka yerlerde tolling sözleşmesinin gördüğü işi bir ilk zarar garantisinin gördüğü bu yapıyla ülke, merchant depolamanın bu arada nasıl finanse edildiğini gösterdi; şablonu şimdi kopyalayan sponsorlar ve kredi verenler, piyasa etraflarında olgunlaştığında varlıkları elinde tutanlar olacak.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.