Sodyum-İyon Romanya'ya 3,6 GWh Ölçeğinde Geldi. 2026'da Yatırımcıların Çoğunun Kaçıracağı Batarya Teknolojisi Sıçraması Bu mu?
Renalfa, AB'nin en büyük şebeke ölçekli sodyum-iyon depolamasını Arad'da kuruyor: 3,6 GWh, çift kimya. Yatırımcıların kaçıracağı sıçrama mı?
On yılı aşkın bir süredir Avrupa’da şebeke ölçekli depolamanın hikâyesi neredeyse tamamen lityumla yazıldı. Bu hikâyeye artık ikinci bir yazar katılmak üzere ve ilk bölüm batı Romanya’da basılıyor.
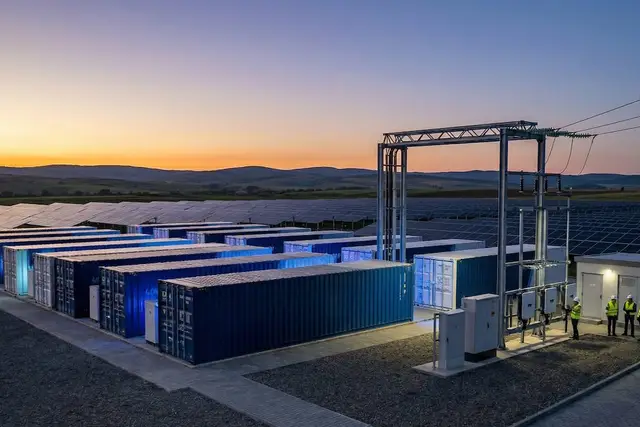
Nisan 2026’da Renalfa Power Clusters, Arad ilinde 3,6 GWh’lik çift kimyalı bir batarya enerji depolama kümesi kurma planını teyit etti. Proje, lityum-iyon ve sodyum-iyonu tek bir sahada birleştiriyor ve 365 MWp’lik (568 MWp’ye çıkacak) güneş santraliyle eşleştiriliyor. Bu, Avrupa Birliği’nin herhangi bir yerindeki en büyük ticari şebeke ölçekli sodyum-iyon uygulaması ve yakın zamana kadar Brüksel’de ya da Frankfurt’ta neredeyse hiç kimsenin batarya merkezi olarak nitelendirmeyeceği bir piyasada hayata geçiyor.
Bu kombinasyon, yani öncü bir kimyanın öncü bir ölçekte öncü bir piyasada ortaya çıkması, yatırımcıların maliyet eğrileri onları çoktan geride bırakana kadar hafife alma eğiliminde olduğu türden bir hamle.
Bunun neden önemli olduğunu, teknolojinin gerçekte ne sunduğunu ve bunca yer arasından Romanya’nın neden sessiz sedasız bu teknolojiyi kıtada konuşlandırmak için en rasyonel konumlardan biri haline geldiğini aşağıda bulabilirsiniz.
Ana rakamlar, sade bir dille
Viyana merkezli Renalfa Solarpro Group ile Paris merkezli RGreen Invest’in (Infragreen hisse fonları aracılığıyla) ortak girişimi olan Renalfa Power Clusters, batı Romanya’da ileri aşamadaki iki projeyi satın aldı: 365 MWp’lik Horia 2 güneş santrali ve Arad’daki 400 MW / 800 MWh’lik müstakil bir BESS. Plan, bunları tek bir hibrit kümede birleştirmek ve ardından iki aşamada yaklaşık 568 MWp güneş ve toplam 3,6 GWh depolama kapasitesine genişletmek; ticari işletmeye geçiş 2027 için hedefleniyor.
Saha üç ileri teknoloji yeniliği etrafında tasarlanıyor:
- Lityum-iyonu sodyum-iyonla eşleştiren çift kimyalı bir depolama yapısı
- Şebeke kurucu (grid-forming) evirici teknolojisi
- Yapay zekâ destekli, şirkete ait bir sevk ve kontrol platformu Renalfa CEO’su Ivo Prokopiev ortaya çıkan yapıyı, bugüne kadar yalnızca termik santrallerin alanı olan şebeke hizmetlerini sağlayabilen bir “Egemen Şebeke Çapası” (Sovereign Grid Anchor) olarak tanımlıyor: gerilim desteği, frekans kararlılığı, eylemsizlik, kara başlatma (black-start) kabiliyeti.
“Egemen şebeke çapası” ifadesi çok şey anlatıyor. Ve bunu bir nedenle yapıyor.
Neden sodyum-iyon ve neden şimdi?
Sodyum-iyonun hikâyesi o kadar uzun süre bir gelecek teknolojisi olarak anlatıldı ki birçok yatırımcı dinlemeyi bıraktı. 2026 verileri ise farklı bir hikâye anlatıyor.
Üretim ölçeklendi. CATL, 2026’da batarya değişimi, binek araçlar, ticari araçlar ve enerji depolama alanlarında sodyum-iyonun büyük ölçekli kullanımını teyit etti ve sodyum ile lityumun birinin diğerinin yerini alması yerine paralel geliştiği bir “çift yıldız” eğiliminden söz etti. Küresel toplam sodyum-iyon üretim kapasitesi artık 50 GWh’yi aşıyor; projeksiyonlar 2028’e kadar 150 ile 200 GWh’yi işaret ediyor.
Maliyetler yakınsıyor. 2026’nın ilk çeyreği itibarıyla CATL’nin ikinci nesil sodyum-iyon hücreleri (175 Wh/kg) olgun LFP’nin USD 40 ile 45/kWh’sine karşılık yaklaşık USD 70/kWh maliyetle üretiliyor. 2026’nın bazı sodyum-iyon hücreleri şimdiden USD 55 ile 70/kWh aralığında. Sektör analistleri, 30 GWh’lik tesisler tam kapasiteye ulaştıkça 2027 civarında LFP ile maliyet eşitliği bekliyor; daha uzun vadede malzeme listesi (BOM) maliyetlerinin LFP’nin %70’inin altına düşmesi öngörülüyor.
Performans şebeke kullanımına uygun. Sodyum-iyon hücreler -20°C’de kapasitelerinin %85 ile 90’ını koruyor; tipik lityum-iyonda bu oran %60 ile 70. CATL’nin kimyası -40°C ile 70°C arasında çalışıyor. Döngü ömrü genellikle 4.000 ile 10.000’in üzeri aralığında; bazı kimyalar bunun çok daha üzerinde olduğunu iddia ediyor. Termal kararlılık NMC’den belirgin biçimde daha iyi ve genel olarak LFP ile karşılaştırılabilir düzeyde. Hücreler 0V’ta sevk edilebiliyor; bu da önemli bir lojistik kısıtı ortadan kaldırıyor.
Tedarik zinciri yapısal olarak farklı. Sodyum, yer kabuğunda lityumdan yaklaşık 1.000 kat daha bol. Kobalt yok, nikel yok, yoğunlaşmış bir lityum üçgeni yok. Her iki elektrotta da alüminyum akım toplayıcıların kullanılması, lityum hücrelerin maliyetine USD 9 ile 12/kWh ekleyen bakır riskini ortadan kaldırıyor.
Bunlar bir araya getirildiğinde sodyum-iyon, lityumun yerini alan bir teknoloji değil. Şebeke ölçekli depolamanın iyi yapması gereken şeyler için optimize edilmiş bir tamamlayıcı: yoğun döngüye girmek, açık havada durmak, aşırı sıcaklıklara dayanmak ve tedarik zinciri şoklarını atlatmak.
Renalfa projesi, bu avantajları bir düşünce deneyi olarak değil, bir tasarım özelliği olarak ele alan ilk Avrupa şebeke ölçekli uygulaması.
Romanya neden tesadüfi değil, ciddi bir yanıt?
Sodyum-iyon kimya hikâyesiyse, Romanya da coğrafya hikâyesi. Rakamlara bakıldığında Romanya, istisnai bir örnekten çok, şu anda Avrupa enerji depolamasındaki en temiz yatırım gerekçelerinden biri gibi görünüyor.
Politika katmanları alışılmadık ölçüde uyumlu. Romanya, 2026 sonuna kadar 5 GW enerji depolama hedefi koydu. 2025 sonu itibarıyla faaliyetteki depolama kapasitesi yaklaşık 494 MW / 914 MWh düzeyindeydi; bu da hükümetin aktif olarak kapatmaya çalıştığı devasa bir açık bırakıyor. Enerji Bakanlığı birden fazla destek dilimini devreye aldı, Avrupa Komisyonu 2026 başında en az 2.174 MWh müstakil depolamayı destekleyecek EUR 150 milyonluk bir programı onayladı ve depolanan elektrik üzerindeki çifte vergilendirme Temmuz 2025’te kaldırıldı.
Getiriler olgun Batı piyasalarından gözle görülür biçimde daha iyi. Aurora Energy Research’ün modellemesi, Romanya piyasasına 2026 gibi erken bir tarihte giren müstakil BESS projeleri için çift haneli iç verim oranları (IRR) öngörüyor; aynı sahada konumlanan varlıkların 2028 sonrasında potansiyel olarak daha güçlü olacağı tahmin ediliyor. Analist rakamları, MWh başına EUR 80 ile 120 arasında kış dönemi tepe-dip fiyat farklarına, EUR 13 ile 16/MW/saat aralığında hızlı frekans tepkisi fiyatlarına ve 4 saatlik bir sistem için Polonya ya da İtalya’daki karşılığının üç katından fazlasına ulaşabilen teorik yıllık gelire işaret ediyor.
Proje portföyü hızla ilerliyor ama doymuş değil. Romanya ve Bulgaristan, Aurora’nın Avrupa Batarya Piyasaları Cazibe Raporu’nda öncüler arasında yer alıyor. Sungrow ve Enevo Group kısa süre önce Romanya’daki projeleri kapsayan 1 GWh’lik bir tedarik anlaşması imzaladı. Enery, MetaWealth, Hidroelectrica, Engie, R.Power, Nova Power & Gas ve diğerleri aktif olarak inşa ediyor. Yine de ülke, 2025’te negatif fiyatlı saatlerin 500’ü aştığı Almanya, İspanya ve Büyük Britanya’da şimdiden görülen doygunluk baskısından çok uzak.
Yenilenebilir enerji zemini esneklik gerektiriyor. Romanya, AB genelinde piyasa daralırken 2025’te büyüyen az sayıdaki Avrupa fotovoltaik piyasasından biriydi. Bu büyüme oynaklığı toptan satış ve dengeleme piyasalarına taşıyor; depolamanın gelir yarattığı yer de tam olarak burası.
İklim sodyum-iyona uygun. Batı Romanya gerçek kışlar yaşıyor. Sodyum-iyonun düşük sıcaklık performansı doğrudan daha az yardımcı ısıtma yüküne, daha küçük termal yönetim sistemlerine ve yalnızca lityum kullanan sistemlerin sıcak kalmak için daha çok çalıştığı aylarda daha iyi gerçek kapasite faktörlerine dönüşüyor.
Bu noktaların herhangi birine tek başına itiraz edebilirsiniz. Beşine birden itiraz etmek ise daha zor.
Renalfa projesi gerçekte neyi kanıtlıyor?
Bu tür duyurularda gigavatsaat rakamına odaklanmak cazip gelir. Daha ilginç sinyal ise tasarım felsefesi.
Çift kimyalı bir yaklaşım, tek bir batarya teknolojisinin tüm çalışma döngülerinde optimum olmadığını örtük olarak kabul ediyor. Lityum yüksek güçlü, kısa süreli tepkileri üstleniyor. Sodyum-iyon ise daha uzun döngüleri, daha soğuk günleri ve döngü ömrü ile termal payın gravimetrik enerji yoğunluğundan daha önemli olduğu çalışma profillerini üstleniyor. Şebeke kurucu eviriciler, kümenin senkron bir makine gibi davranmasını sağlayarak eviricilerin hâkim olduğu bir şebekenin şiddetle ihtiyaç duyduğu eylemsizliği ve kısa devre kapasitesini sağlıyor. Yapay zekâ destekli sevk katmanı ise arbitraj, yan hizmetler ve kapasite piyasalarında eş zamanlı gelir elde ediyor.
Bu bir “batarya projesi” değil. Yarı iletkenlerden ve elektrokimyadan inşa edilmiş, yenilenebilir bir yakıt kaynağıyla çalışan sentetik bir termik santral.
3,6 GWh ölçeğinde çalışırsa, yatırımcılar için soru “sodyum-iyon Avrupa’da gerçekleşecek mi” olmaktan çıkıp “sıradaki sahalar hangileri” haline gelir.
Kötümserlerin haklı olduğu noktalar (ve gözden kaçırdıkları)
Sodyum-iyonun meşru çekinceleri yok değil ve dürüst her yatırım gerekçesi bunları açıkça söylemek zorunda.
Enerji yoğunluğu hâlâ daha düşük (ticari hücrelerde 120 ile 175 Wh/kg; LFP’de 160 ile 185 Wh/kg ve yüksek nikelli kimyalarda 250+). Tedarik zinciri daha genç; nitelikli ikinci kaynak tedarikçisi daha az ve geri dönüşüm yolları hâlâ olgunlaşıyor. Mevcut hücre maliyetleri LFP’nin üzerinde ve eşitlik, CATL, BYD ve diğerlerinin 30 GWh’yi aşan tesislerinin tam kapasite kullanımına ulaşmasına bağlı. Uzun vadeli döngü ömrü iddiaları hâlâ saha ölçeğinde doğrulanıyor.
Bunlar gerçek ve Renalfa tasarımının yalnızca sodyum değil de çift kimyalı olmasının nedeni tam olarak bunlar. Kötümser senaryo, sodyum-iyonun başarısız olacağı değil. Sodyum-iyonun LFP’nin yerini almasının en hevesli projeksiyonların öngördüğünden daha uzun süreceği.
Ağırlığın önem taşımadığı ve kapladığı alanın genellikle bağlayıcı olmadığı sabit depolamada, kötümser senaryo aynı zamanda en zayıf halinde. Bu uygulama, sodyum-iyonun en iyi yaptığı işe neredeyse özel olarak biçilmiş.
Momentum Energy’nin Görüşü
Doğu Avrupa enerji depolama piyasalarını birkaç nedenle yakından izliyoruz ve Renalfa duyurusu bu nedenlerin çoğunu netleştiriyor.
Birincisi, kimya hikâyesi gerçek ama nüanslı. Sodyum-iyon lityum-iyonun yerini almayacak. Özellikle döngü ömrünün, termal toleransın ve tedarik zinciri çeşitlendirmesinin gerçek ekonomik değer taşıdığı sabit uygulamalarda yapıyı onunla paylaşacak. Bizce Horia-Arad gibi çift kimyalı tasarımlar istisna değil, şebeke ölçekli projelerin çoğunun eninde sonunda benimseyeceği şablon.
İkincisi, Romanya bir enerji depolama destinasyonu olarak yapısal olarak düşük fiyatlanmış görünüyor. 5 GW’lık ulusal hedef, AB ve ulusal sübvansiyon katmanları, modellenmiş çift haneli IRR’ler, gerçek serbest piyasa (merchant) oynaklığı yaratan bir yenilenebilir kapasite artışı ve Batı Avrupa’nın kanibalizasyon baskılarını henüz absorbe etmemiş bir piyasanın birleşimi alışılmadık. Buna sodyum-iyon ekonomisine gerçekten avantaj sağlayan bir iklim profili de eklendiğinde, bu gerekçeyi bölgesel bir merak konusu olarak geçiştirmek zorlaşıyor.
Üçüncüsü, 2026’da önem taşıyan yatırım tezi “lityuma karşı sodyum” değil. Asıl tez “tek kimyaya karşı katmanlı kimya” ve “pasif bataryaya karşı şebeke kurucu varlık”. Renalfa, yeni nesil depolama varlıklarının bir emtia gibi değil altyapı gibi davranması gerektiği sinyalini doğru biçimde veriyor. Bu yeniden çerçeveleme risk değerlendirmesini, finansmanı ve nihayetinde yatırımcıların ödemeye razı olduğu çarpanı değiştiriyor.
Buna 2028’de bakıp “belliydi” diyecek yatırımcılar, gösterişsiz işi şimdi yapanlar: Arad’daki sahaları gezenler, ANRE’nin (Romanya Enerji Piyasaları Düzenleme Kurumu) dengeleme piyasası tasarımını anlayanlar, sodyum-iyon döngü garantilerini modelleyenler ve Orta ve Doğu Avrupa’daki EPC (mühendislik, tedarik ve inşaat) kapasitesinin politika hedeflerinin gerektirdiğini gerçekten karşılayıp karşılayamayacağını soranlar. Bu piyasa, kimyadan çok burada kazanılacak ya da kaybedilecek.
Sodyum-iyon Nisan 2026’da Avrupa’ya “gelmedi”. Romanya’ya geldi. Bu ayrım önemli ve yıl bitmeden daha da önemli hale geleceğini düşünüyoruz.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.