Bulgaristan’da 124 MW Devrede. Romanya 240 MW’ı Aştı. 2026’da Orta ve Doğu Avrupa Batarya Depolama Yarışını Gerçekte Kim Kazanıyor?
Orta ve Doğu Avrupa’da batarya depolama: 2026’da yatırımcılar için Romanya’nın yapısal temelleri Bulgaristan’ın manşetlik ölçeğini neden geride bırakıyor?
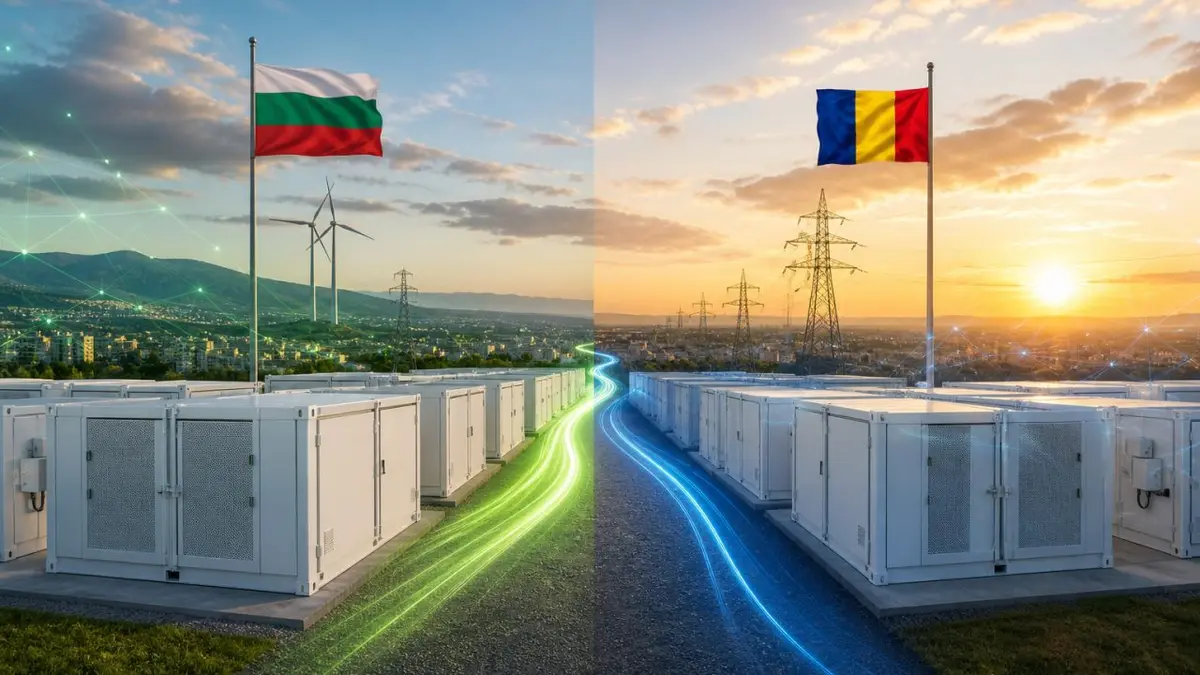
Orta ve Doğu Avrupa’daki (ODA) batarya enerji depolama yarışı resmen sunum slaytlarından enerji hatlarına taşındı. Bölgede en yakından izlenen iki oyuncu öne çıktı: Bulgaristan ve Romanya.
Manşetler gürültülü. Bulgaristan kısa süre önce Lovech’te, Enerji Bakanlığı tarafından toplam enerji kapasitesi bakımından AB’nin işletmedeki en büyük batarya depolama tesisi ilan edilen 124 MW / 496 MWh’lik bir tesisin açılışını yaptı. Romanya ise 2025 ortasında 240 MW’lık işletme eşiğini aştı ve o noktadan itibaren agresif biçimde büyümeye devam etti.
Ancak dönüm noktası duyuruları hikâyenin yalnızca bir kısmını anlatıyor. Yatırımcılar, geliştiriciler, EPC (mühendislik, tedarik ve inşaat) firmaları ve şebeke planlamacıları için daha derin soru şudur: 2026 ve sonrasında ODA batarya depolama yarışını kazanmaya gerçekte hangi piyasa hazır?
Yanıt, tek bir megavat sayısından daha nüanslı. Ve kurdele kesme törenlerinin ötesine baktığınızda, Romanya’nın yapısal temelleri son derece ikna edici görünmeye başlıyor.
Manşet Rakamlar: İki Piyasa Bugün Nerede Duruyor
Aurora Energy Research ve pv magazine’de yer alan son sektör analizlerine göre her iki ülke de AB’nin ilk 10 batarya depolama piyasası arasına girdi. Büyüme hızı dikkat çekici.
Bulgaristan’ın 2025 ve 2026 başındaki ilerlemesi
- SolarPower Europe verilerine göre 2025’te yaklaşık 2,5 GWh yeni batarya depolama kapasitesi kurarak AB’de yalnızca Almanya (6,6 GWh) ve İtalya’nın (4,9 GWh) ardından üçüncü sırada yer aldı.
- Advance Green Energy tarafından yaklaşık 75 milyon euro maliyetle geliştirilen 124,1 MW / 496,4 MWh’lik Lovech BESS’in açılışını yaptı.
- ContourGlobal, Ocak 2026’da Doğu Avrupa’nın en büyük bağımsız BESS tesislerinden biri olan 202 MW / 500 MWh’lik Maritsa BESS’i devreye aldı.
- 2026 sonuna kadar 10 GWh işletmede batarya depolama kapasitesi ulusal hedefi belirledi.
Romanya’nın 2025 ve 2026’daki gidişatı
- Mayıs 2025 ortasında 240,7 MW / 404,9 MWh işletmede batarya depolama kapasitesine ev sahipliği yaptı, ardından hızlandı.
- Aralık 2025 sonunda 494 MW / 914 MWh’e ulaştı (Transelectrica verileri).
- Mart 2026 sonunda 31 işletmedeki depolama tesisiyle 599 MW / 1.130 MWh’i aştı.
- Nova Power & Gas’ın şu anda ülkenin en büyük tekil tesisi olan 200 MW / 400 MWh’lik Florești BESS’ini devreye aldı.
- Ember’in Ocak 2026 tarihli grafiğine göre 2,3 GWh’lik yıllık kurulumla AB’nin ilk beş batarya piyasası arasına girdi. Burada okumayı bırakırsanız yarış başa baş görünüyor. Bulgaristan manşetlere taşınan tekil tesislerde önde. Romanya toplam işletmedeki proje sayısında ve portföy çeşitliliğinde önde. Peki gerçekte kim kazanıyor?
Bulgaristan’ın Güçlü Yanları ve Zayıf Noktaları
Bulgaristan’ın hikâyesi, hızlandırılmış ve sübvansiyonlarla yönlendirilen bir ölçek hikâyesidir. Ülke, Ulusal Kurtarma ve Dayanıklılık Planı’ndan (NRRP), yoğun devlet yardımından ve yaklaşık 9.713 MWh’lik yeni kapasite tahsis eden rekabetçi bir ihaleden yararlandı. AB’nin NextGenerationEU girişimiyle finanse edilen ContourGlobal’ın Maritsa projesi, eski bir kömür santrali sahasında rekor sürede tamamlandı.
Bu sübvansiyon hamlesi etkileyici bir büyümeyi besledi. Ancak aynı zamanda bir yoğunlaşma riski de yarattı. Aurora Energy Research, 2025 sonunda yaptığı uyarıda, Bulgaristan’da tahsis edilen yaklaşık 5 GW’lık BESS kapasitesinin yalnızca 1,8 GW kadarının 2026 sonuna kadar işletmede olmasının muhtemel olduğunu ve kapasitenin 2030’a kadar yaklaşık 3 GW’a çıkacağını belirtti.
Başka bir deyişle: duyurudan işletmeye geçiş oranı, tahsislerin düşündürdüğü kadar yüksek değil. Sübvansiyon odaklı patlamalar hızlı sonuç verebilir; ancak proje ekonomisi büyük ölçüde hibe döngülerine, eski sanayi sahalarının bulunabilirliğine ve on yılın ikinci yarısında tamamı sürmeyebilecek düzenleyici rüzgârlara bağlı olduğunda duraksayabilir.
Jinko EES’in CISOLAR & GREEN BATTERY 2024’teki analizinde işaret edildiği gibi, Bulgaristan’da hâlâ ticari ve sanayi (C&I) ölçekli BESS’e yönelik net düzenlemeler ve frekans regülasyonu için tam olarak geliştirilmiş bir çerçeve bulunmuyor.
Romanya’nın Gidişatı: Daha Az Manşet, Daha Güçlü Yapı
Romanya’nın “AB’nin en büyüğü” temalı basın bültenleri daha az oldu. Bunun yerine inşa ettiği şey, yatırımcıların sessizce daha çok değer verdiği bir şeydir: birden fazla gelir katmanına, gerçek düzenleyici netliğe ve ODA’nın en derin proje portföyüne sahip, yapısal olarak cazip bir piyasa.
Fiyat arbitrajı fırsatı kendi kategorisinde rakipsiz. Synertics’in Avrupa BESS potansiyeline ilişkin 2025 haritalamasına göre Romanya, ortalama günlük fiyat makasında AB veri setinin tamamında birinci sırada. 2 saatlik ortalama makas 198 EUR/MWh ile Yunanistan (195 EUR/MWh) ve Bulgaristan’ın (173 EUR/MWh) önündeydi. DNV’nin Şubat 2026 analizi, Romanya’nın Azami Günlük Fiyat Makasının 2025’te 168 EUR/MWh’e ulaştığını tespit ederek bunu Avrupa standartlarında “olağanüstü yüksek” olarak nitelendirdi.
Yan hizmet gelir yığını olağanüstü zengin. DNV, ortalama aFRR yukarı ve aşağı yönlü fiyatlarının saat başına MW başına 9 euroya yakın, modeldeki en kazançlı yan hizmet olan FCR hizmetlerinin ise saat başına MW başına yaklaşık 70 euro olduğunu bildirdi. Amerikan şebeke hizmetleri şirketi Nuvve, Romanya’da MW başına yılda 500.000 ABD dolarına kadar gelir öngörüyor ve ülkeyi kıta Avrupası’nda getirisi en yüksek BESS piyasalarından biri olarak tanımlıyor.
Toplam gelir potansiyeli Avrupa’nın en iyileri arasında. DNV’nin toptan satış ve yan hizmet piyasalarında dağıtımı optimize eden PLEXOS tabanlı modellemesi, kurulu kW başına yıllık yaklaşık 120 ila 180 euro arasında BESS geliri ortaya koydu; merkezi tahmin yaklaşık 140 EUR/kW/yıl.
Düzenleyici çerçeve hızla olgunlaşıyor. Romanya 2025’te depolanan elektriğin çifte vergilendirilmesini kaldırarak şarj ve deşarj hacimlerini şebeke tarifelerinden muaf tuttu. ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu) 53/2024 sayılı Kararı, 5 MW’ın üzerindeki projeler için şebeke kapasitesinin rekabetçi ve şeffaf biçimde tahsisini getirdi; ihaleler Ocak 2026’dan itibaren yapılıyor. Mevcut fark sözleşmesi (CfD) mekanizmasını tamamlayacak şekilde büyük ölçekli depolamaya yönelik kapasite ihaleleri de 2026’dan itibaren hayata geçiriliyor.
Proje portföyü derin ve güçlü biçimde finanse ediliyor. Kapsamlı olmayan bir anlık görüntü:
- Romanya hükümeti, Modernizasyon Fonu kapsamında (Avrupa Komisyonu tarafından onaylanan) 2.174 MWh yeni depolama kapasitesi kurulmasına yönelik 150 milyon euroluk bir programı onayladı; proje çağrıları 2026’nın ikinci çeyreğinde.
- Ayrı bir 150 milyon euroluk belediye programının 385 MW BESS kapasitesi eklemesi planlanıyor.
- R.Power, uzun vadeli varlık optimizasyoncusu olarak GEN-I ile birlikte 127 MW / 254 MWh’lik Scornicești BESS’i inşa ediyor.
- Belçikalı geliştiriciler, 2026 ortasında devreye alınması planlanan 250 MW / 500 MWh’lik bir projeyi Gura Ialomitei’de inşa ediyor.
- Toki Power (Renalfa Solarpro), Aralık 2025’te 150 MW / 300 MWh’lik bağımsız bir BESS satın aldı.
- ENEVO ve Sungrow 1 GWh’lik bir kurulum anlaşması imzaladı; 2026 başı için 440 MWh sipariş verildi.
- Alive Capital, Sieyuan Electric ile dört yıla yayılan 2,5 GWh’lik bir mutabakat zaptı imzaladı.
- Hidroelectrica, Tuna üzerindeki Demir Kapı 2’de (Iron Gate 2) 64 MW / 256 MWh’lik bir BESS hazırlıyor.
- Electrica, toplamı yaklaşık 1 GWh olan 15 BESS projesi başlattı.
- Monsson, Stupina’da 540 milyon euro değerindeki 2 GWh’lik bir projeyi ilerletiyor. Yatırımcı getirileri olağanüstü. Aurora Energy Research, 2026 gibi erken bir tarihte Romanya piyasasına giren bağımsız BESS projeleri için iki haneli iç verim oranları öngördüğünü kamuoyuyla paylaştı; aynı sahada konumlanan varlıklar 2028 sonrasında potansiyel olarak daha da cazip olabilir.
Sonuç: Megavatların Satır Arasını Okumak
Bulgaristan manşet yarışını kazanıyor. Romanya yapısal yarışı kazanıyor.
2026 ve 2027’de ODA genelinde sermayeyi nereye yerleştireceğini soran bir yatırımcı ya da geliştirici için hesap basittir:
- Fiyat oynaklığı: Romanya, AB’deki en yüksek ortalama günlük fiyat makasına sahip. Bu, piyasa odaklı BESS ekonomisinin en önemli tek belirleyicisidir.
- Yan hizmet derinliği: Romanya’nın FCR ve aFRR piyasaları, kıta Avrupası’ndaki MW başına en zengin getirilerden bazılarını sunuyor.
- Düzenleyici netlik: Çifte vergilendirmenin kaldırılması, kapasite ihaleleri ve rekabetçi şebeke tahsisi daha finanse edilebilir (bankable) bir ortam yaratıyor.
- Portföy çeşitliliği: Romanya’da elektrik şirketleri (Hidroelectrica, Electrica), yerli bağımsız üreticiler (Nova Power & Gas, Monsson, R.Power), Asyalı ekipman üreticileri (Sungrow, Sieyuan) ve küresel finansal sponsorlar aynı anda faaliyet gösteriyor.
- Riske göre düzeltilmiş getiriler: Aurora, bağımsız Romanya BESS projeleri için iki haneli iç verim oranları öngörürken Nuvve, MW başına yılda 500.000 ABD dolarına kadar gelir potansiyeli görüyor. Bulgaristan’ın daha hızlı başlangıcı önemli. Ancak daha hızlı, her zaman daha ileri anlamına gelmez. Kapasite tahsislerinin teslim edilebilir ekonominin önüne geçmeye başladığı olgunlaşan bir ODA enerji depolama piyasasında, Romanya’nın yapısal fiyat oynaklığı, daha derin yan hizmet piyasaları ve daha çeşitli yatırımcı tabanından oluşan birleşimi, ülkeyi bölgedeki uzun vadede en savunulabilir BESS piyasası konumuna getiriyor.
Momentum Energy’nin Görüşü
Momentum Energy olarak Romanya’yı şu anda Orta ve Doğu Avrupa’daki en cazip batarya enerji depolama fırsatı olarak görüyoruz ve veriler bu kanaati destekliyor.
Bir piyasayı değerlendirirken, her başarılı BESS yatırımını yönlendiren temellere bakıyoruz: zirve ve zirve dışı fiyatlar arasındaki makas, yan hizmetlerin derinliği ve öngörülebilirliği, düzenleyici çerçevenin finanse edilebilirliği, şebeke bağlantısı süreçlerinin olgunluğu ve portföye akan sermayenin çeşitliliği. Bu ölçütlerin her birinde Romanya, Avrupa sıralamasının zirvesinde ya da zirveye yakın bir konumda.
Bizi en çok heyecanlandıran, Romanya’nın doğru anda doğru yapısal adımları atıyor olmasıdır. Çifte vergilendirmenin kaldırılması, 2026’da rekabetçi kapasite tahsisine geçiş, kapasite ihalelerinin ve fark sözleşmelerinin artan rolü ve FCR ile aFRR piyasalarının istikrarlı biçimde açılması aynı sonuca işaret ediyor: Romanya artık gelişmekte olan bir BESS piyasası değil, stratejik bir piyasadır.
ODA bölgesinde sermaye tahsis etmek isteyen geliştiriciler, EPC firmaları, ekipman üreticileri ve kurumsal yatırımcılar için Romanya’daki önümüzdeki 24 ay, şebeke ölçekli depolama varlıklarının bir neslini belirleyecek. Bulgaristan etkileyici manşet projeleri hayata geçirmeye devam edecek ve tüm bölgeye başarı diliyoruz. Ancak riske göre düzeltilmiş getiriler, teknoloji seçimindeki esneklik ve uzun vadeli gelir dayanıklılığı açısından görüşümüz net: akıllı para Romanya’ya gidiyor ve biz de bu hikâyenin anlamlı bir parçası olmayı hedefliyoruz.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.