AWS Aragon’u Şebeke Evet Dediği İçin Seçti. Romanya, Avrupa’nın Bir Sonraki 176 Milyar Euroluk Veri Merkezi Sermayesi İçin Sessizce Aynı Teklifi Hazırlıyor
AWS Aragon’u şebeke evet dediği için seçti. Romanya’nın aynı veri merkezi yer seçimi stratejisini nasıl kullandığını inceliyoruz.
AWS, Aragon’a 33,7 milyar euro taahhüt ettiğinde manşetler rakama odaklandı. Daha yararlı soru, bu paranın neden Frankfurt ya da Dublin yerine kuzeydoğu İspanya’nın seyrek nüfuslu bir köşesine gittiğidir. Yanıt, bugün Avrupa altyapısındaki en önemli tek gerçektir: Aragon enerji sağlayabiliyordu. Arazi, yerel destek ve fiber önemliydi; ancak bağlayıcı kısıt, yani hiper ölçekli bir kampüsün gerçekte nereye kurulabileceğini belirleyen unsur, şebekedir. Aragon’un şebekesi evet dedi.
Bu artık yalnızca bir İspanya hikâyesi değil. Avrupa, veri merkezlerine çok büyük bir tutar harcamak üzere ve bu sermayenin nereye gideceğinin haritası tek bir soru etrafında yeniden çiziliyor: enerji nereye, hızlı biçimde bağlanabilir? Romanya sessizce tam da bu teklifi oluşturuyor. İşi üretimi talebin yanına yerleştirmek olan geliştiriciler ve fonlar için bu, erkenden anlaşılmaya değer bir fırsattır.
Aragon neden kazandı ve bu neye işaret ediyor
Gelmekte olanın ölçeğiyle başlayalım. Avrupa Veri Merkezleri Birliği (European Data Centre Association), 2026 Avrupa Veri Merkezlerinin Durumu raporunda 2026-2031 döneminde yaklaşık 176 milyar euroluk kümülatif yatırım öngörüyor ve darboğaz konusunda net: gelecekteki kapasite artışını sermayeye erişim değil, öncelikle şebekenin hazır olma durumu kısıtlayacak. Bu rakam, aynı kuruluşun bir yıl önce öngördüğü 80 milyar euronun yaklaşık iki katı ve en büyük payı Amerikan hiper ölçekli şirketlerinden ve yapay zekâ oyuncularından geliyor. Sermaye bol. Bağlanabilir enerji ise değil.
Bunun sonucu, operatörlerin ikincil ve gelişmekte olan piyasalarda enerji, arazi ve izin peşine düşmesiyle Frankfurt, Londra, Amsterdam, Paris ve Dublin’den oluşan geleneksel FLAP-D merkezlerinden uzaklaşan bir ademi merkezileşmedir. Amsterdam ve Dublin yeni bağlantılara moratoryum uyguladı. Londra, öngörülen yükleri karşılayabilmek için milyarlarca euroluk şebeke yatırımına ihtiyaç duyuyor. CBRE, talebin, devreye girebilecek yeni kapasiteyi sınırlayan şebeke darboğazlarıyla çarpışması nedeniyle Avrupa’daki veri merkezi boşluk oranının 2026 sonuna kadar yaklaşık yüzde 6,5 ile rekor düzeyde düşük bir seviyeye ineceğini öngörüyor. Şebeke güçlendirme süreleri artık üç ila beş yıl sürüyor ve bazı hiper ölçekli şirketler yalnızca elektrik şirketinin kuyruğunu atlamak için bataryalarla eşleştirilmiş gaz gibi kendi üretimlerini ekliyor.
Aragon, kıt girdileri aynı anda sunduğu için kazandı: mevcut şebeke kapasitesi, derin bir yenilenebilir enerji yatırım dalgası, arazi ve hızlı hareket eden bir yönetim. AWS, Aragon bölgesini 2022’den bu yana yenilenebilir enerjiyle işletiyor ve şimdi üç ilin tamamına yayılıyor. Microsoft aynı bölgeye yaklaşık 10 milyar euro taahhüt etti. Avrupa’nın geri kalanı için ders basittir: temiz enerjiyi hızla bağlayabilen, kampüsü alır.
Kıt girdi enerji ve bu, kimin kazanacağını yeniden belirliyor
Bir gayrimenkul hikâyesinin enerji hikâyesine dönüştüğü yer burasıdır. Hiper ölçekli bir şirket bir veri merkezinin yerini seçip izinlerini alarak yaklaşık 12 ila 18 ayda inşa edebilir. Yeni bir iletim hattı ise 7 ila 12 yıl sürer. Bir nükleer santral daha da uzun sürer. Romanya elektrik şirketi Electrica’nın üst yöneticisinin ifadesiyle, dünyanın sermaye açısından en zengin sektörü, sermaye açısından en yoksun sektörü olan elektrik şebekesi tarafından darboğaza sokuluyor. Yer seçimi sessizce bir enerji tedariki kararına dönüştü.
Üretim tesisi kuran ve finanse eden herkes için sinyal budur. Bu kampüslerin her biri, güvenilir ve düşük karbonlu enerjinin yanında uzun vadeli bir yuva arayan, 100 megavat ve üzerinde, yoğunlaşmış ve kredi değerliliği yüksek yeni bir elektrik talebi bloğudur. Özellikle büyük ölçekli yapay zekâ eğitimi, bol yenilenebilir enerjiye ve şebeke kapasitesi payına sahip bölgelere yöneliyor; çünkü enerji hem en büyük işletme maliyeti hem de temin edilmesi en zor girdidir. Arz tarafında kazananlar, üretimi, depolamayı ve şebeke bağlantısını bu yükün yerleşmek istediği yere koyan ve hiper ölçekli bir şirkete piyasa riskine dayalı bir kumar yerine 10 ila 15 yıllık sözleşmeli bir enerji anlaşması sunabilen geliştiriciler ve fonlar olacaktır.
Romanya sessizce aynı teklifi oluşturuyor
Şimdi Romanya’yı bu kontrol listesine göre değerlendirin; Aragon ile benzerliği gözden kaçırmak zorlaşıyor.
Avrupa’daki en nadir varlık olduğu için şebeke kapasitesi payıyla başlayın. Veri merkezleri bugün Romanya elektriğinin yalnızca yaklaşık yüzde 0,2’sini tüketiyor; bu oran Hollanda’da yaklaşık yüzde 6, İrlanda’da yüzde 24. Sistem zorlanmadan önce yük eklemek için çok büyük bir alan var. Bükreş’teki 2026 DataCenter Forum’da sektör temsilcileri net rakamlar verdi: ülkenin batısındaki ve merkezindeki enerji merkezleri 500 megavata kadar kapasiteyi neredeyse hemen kullanıma sunabilir ve gerçekçi proje takvimleri 18 ila 20 ay. Oyunun tamamen enerjiye ulaşma hızına dayandığı bir piyasada, bu tam olarak aranan bilettir.
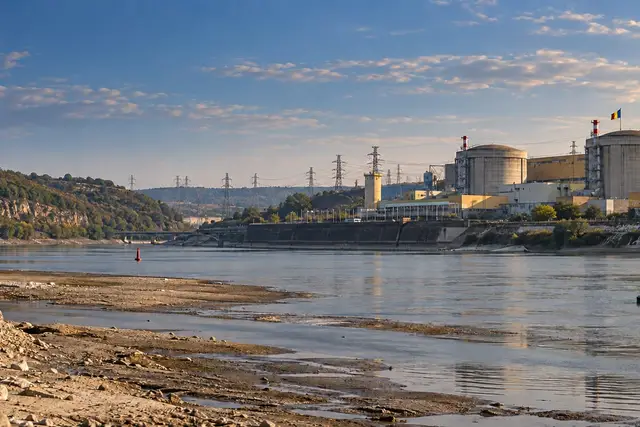
Ardından temiz elektronlar geliyor. Romanya, 60 gigavatın üzerinde onaylı yenilenebilir enerji projesiyle büyük bir potansiyel arz rezervine sahip; temiz kaynaklar şimdiden elektriğinin yüzde 60’ından fazlasını sağlıyor ve nükleer, hiper ölçekli şirketlerin giderek daha fazla talep ettiği istikrarlı bir baz yük sunuyor. Yeni yenilenebilir enerji projeleri Avrupa’nın en ucuzları arasında fiyatlanıyor: güneş enerjisi için CfD kullanım fiyatları megavatsaat başına 30’ların ortası ile 40’ların başı arasında euro seviyesinde, toptan elektrik ise kilovatsaat başına yaklaşık 10 ila 12 ABD senti ile Batı Avrupa seviyelerinin altında. Arazi, inşaat ve işgücü İskandinav ülkelerine, Hollanda’ya ya da İrlanda’ya göre daha ucuz. Romanya, Köstence’deki kablo iniş noktaları, Bükreş’teki yoğun fiber altyapısı ve 200.000’i aşan BT işgücüyle Batı Avrupa ile Karadeniz arasında dijital bir köprüdür.
Sistem buna göre donatılıyor. Transelectrica’nın on yıllık şebeke planı yaklaşık 1,9 milyar euroya ulaşıyor ve 2026’nın yeni şebeke tahsis kuralları, büyük yüklerin ve yenilenebilir enerjinin bağlantısını hızlandırmak üzere açıkça tasarlandı. Amiral gemisi sinyal, 5 milyar euro civarında yatırım çekebilecek Karadeniz Yapay Zekâ Gigafabrikası (Black Sea AI Gigafactory) projesidir; Romanya, Dünya Bankası’nın teknik desteğiyle, Avrupa Komisyonu’nun finansman kararından bağımsız olarak bu projeyi sürdüreceğini açıkladı.
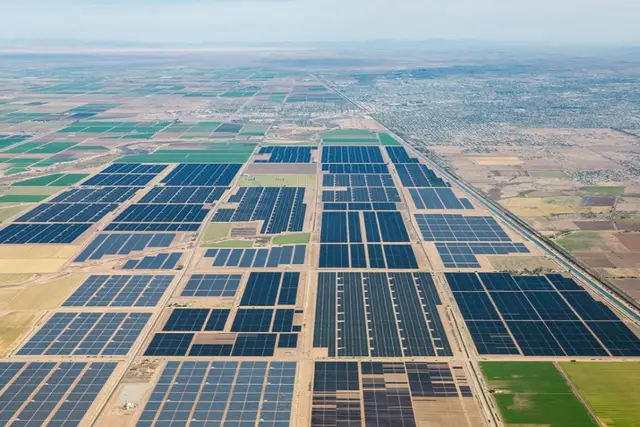
Ve iki sektör sahada birbirine yaklaşıyor. Bir Romanya enerji grubunun başkanının ifadesiyle enerji ve veri merkezleri birbirine ihtiyaç duyan iki dünyadır ve finansman, PPA’lar, hibrit projeler, enerji depolama ve şebeke bağlantısından oluşan yenilenebilir enerji oyun kitabı doğrudan bilişim altyapısına aktarılabilir. Ekonomisi çarpıcıdır: sektör yöneticilerine göre güneş artı batarya artı şebeke bağlantısının maliyeti megavat başına 1 milyon euronun altında; üstelik enerjinin, çeşitli tahminlere göre toplamın yüzde 35 ila 65’i ile en büyük işletme maliyeti olduğu bir sektörde. Yeşil enerji merkezini kurduğunuzda, bir veri merkezine enerji sağlamanın hem süresini hem de maliyetini düşürürsünüz.
Üretim kapasitesini konumlandıran geliştiriciler ve fonlar için anlamı
Arz tarafı için pratik çıkarım şudur. 176 milyar euroluk dalgada kıt girdi bağlanabilir temiz enerjidir ve primi yakalayan varlık, yükün geleceği yerde konumlanmış üretim artı depolama artı şebeke bağlantısıdır. Bu, değişken bir piyasaya elektron satmaktan farklı bir önermedir.
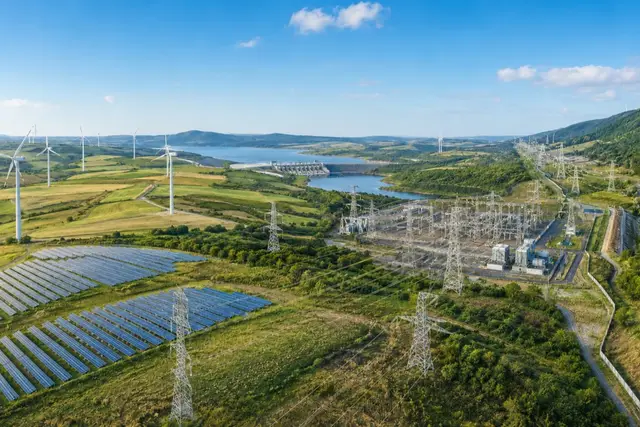
Bataryalarla desteklenmiş, bir şebeke bağlantı noktasına dayanan ve güvenilirliğin gerektirdiği yerlerde esnek gaz kapasitesine de sahip güneş ve rüzgâr santrallerinden oluşan bir yeşil enerji merkezi aynı anda iki şey yapar. Hiper ölçekli bir şirketin enerjiye ulaşma yolunu kısaltır; bu da şirketin gerçekte satın aldığı şeydir. Ve geliştiricinin üretimini uzun vadeli, yatırım yapılabilir notlu bir alım sözleşmesine dönüştürür; bu tür bir gelir, projeyi piyasa riskinden altyapı kalitesinde nakit akışına yeniden derecelendirir. Romanya en nadir bileşeni, yani şebeke kapasitesi payını; ucuz yenilenebilir enerjinin, derin bir proje portföyünün, olgunlaşan bir PPA piyasasının ve 2027’den itibaren yeşil niteliklerin Avrupa genelinde dolaşabilmesini sağlayan AIB üyeliğinin üzerine sunuyor. Romanya yenilenebilir enerji sektörünü kuran beceri seti, bu yükü yakalayacak beceri setinin ta kendisidir.
Bu avantaj aynı zamanda zamanla sınırlıdır. Şebeke kapasitesi payı belirli merkezlerde yoğunlaşmıştır ve sınırlıdır, iletim kapasitesinin genişletilmesi yıllar alır ve bağlantı noktalarını ve araziyi ilk güvence altına alan operatörler haritayı belirleyecektir. Pozisyon, ilk hiper ölçekli kampüsün temeli atıldıktan sonra değil, şimdi alınır.
Dürüst karşı argüman ve zaman baskısı
Nesnellik diğer tarafın da ortaya konmasını gerektirir ve bu taraf hiç de küçük değil. Romanya erken aşamada. Kurulu veri merkezi tabanı küçük; Aragon’un on milyarlarca euroluk yatırımına karşılık çoğu ölçüte göre onlarca megavat düzeyinde. Kesinleşmiş bir hiper ölçekli yatırım teyit edilmedi; yalnızca bir Google mutabakat zaptı ve ClusterPower’da hiper ölçeğe hazır ilk kampüs mevcut. Teklif gerçek, ancak hâlâ bir teklif.
En net çekinceyi şebekenin kendisi taşıyor. Yıllık kesinti endeksiyle ölçülen Romanya güvenilirliği yaklaşık 240 dakika ile Almanya’nın 40 ila 150 dakikasının oldukça üzerinde; hiper ölçekli şirketler ise “beş dokuzluk” (yüzde 99,999) erişilebilirlik talep ediyor. Onaylı 60 gigavatlık yenilenebilir enerji kapasitesi, şebekenin şu anda karşılayabileceğini zaten aşıyor; 2030’a kadar en az 4 gigavat enerji depolamaya ihtiyaç duyulmasının nedeni de bu. Elektrik fiyatları değişken; 2024 ortasında megavatsaat başına 865 euroya doğru sıçradılar. Bu iki yönlü bir etkidir: piyasa riskini artırırken sözleşmeli PPA’ların gerekçesini de güçlendirir. Bağlayıcı risk ise uygulama hızıdır. Romanya sektör temsilcileri bu anı raf ömrü kısa bir vaat ve yıllarla değil aylarla ölçülen bir pencere olarak tanımlıyor; Polonya, İspanya ve İskandinav ülkelerinin tümü aynı sermaye için rekabet ediyor. Şebeke kapasitesi avantajı ancak hızla bağlantı sözleşmelerine ve inşa edilmiş projelere dönüştürülürse anlam taşır.
Bunların hiçbiri tezi çürütmüyor. Yapılması gereken işi tanımlıyor. Ödül gerçek, bileşenler yerinde ve kısıt, Romanya’nın potansiyeli projelere dönüştürdüğü hız ve tutarlılıktır.
Momentum Energy’nin Görüşü
Avrupa’nın veri merkezlerine harcamak üzere olduğu 176 milyar euronun, gayrimenkulün altında bir üretim fırsatı olduğunu düşünüyoruz; piyasa ise bunu hâlâ ağırlıklı olarak bir gayrimenkul ve bulut hikâyesi olarak fiyatlıyor. Kıt girdi hızlı bağlanabilen enerjidir ve getiriler, temiz, kesintisiz ve sözleşmeye bağlanabilir üretimi yükün olmak istediği yere koyanlara gidecektir.
Aragon modeli kanıtladı. Mevcut şebekeye, bol yenilenebilir enerjiye, araziye ve evet diyen bir yönetime sahip bir bölge, herhangi bir yere gidebilecek on milyarlarca euroluk sermayeyi çekti. Romanya aynı kartlara ve kıtanın geri kalanında giderek nadirleşen bir karta daha sahip: bölgenin en ucuz yeni yenilenebilir enerjisi, 60 gigavatlık bir portföy, işleyen depolama ekonomisi ve Batı Avrupa ile Karadeniz arasında köprü kuran bir konumun üzerinde duran gerçek bir şebeke kapasitesi payı.
Geliştiriciler ve fonlar için yapılması gereken, bunu başkasının veri merkezi patlaması olarak görmeyi bırakıp yeni nesil enerji merkezlerinin talep çıpası olarak ele almaktır. Bağlantı noktalarını güvence altına alın. Güneş ve rüzgârı depolamayla eşleştirin. Uzun vadeli alım anlaşmasını yapılandırın. Merkezi kampüs gelmeden önce kurun, çünkü kampüs enerjiyi takip eder. Aragon’un şebekesi ilk evet diyen oldu. Romanya bunu daha hızlı söylemeyi öğreniyor ve üretim kapasitesini şimdi orada konumlandıran geliştiriciler, Avrupa’nın bir sonraki bilişim dalgası kendine yuva aradığında sözleşmeleri elinde tutanlar olacak.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.