Romanya Elektrik İthalatını %1,8'e İndirdi, Yenilenebilirler Üretimin %52'sini Karşıladı. Sıradaki Darboğaz İhracat Kapasitesi
Romanya beş ayda 6,9 TWh elektrik ithal etti, 6,5 TWh ihraç etti. %1,8'lik net ithalat oranı bu akışları gizliyor.
Manşetteki rakam gerçek. Ancak ölçtüğü şey enerji bağımsızlığı değil. Ölçtüğü, aynı gün içinde ucuza satıp pahalıya almayı öğrenmiş bir ülke; bunu düzeltmenin önündeki kısıt ise artık üretim filosu değil, şebeke.
Her şeyden önce “net” kelimesini okuyun
2026’nın ilk beş ayında Romanya’nın elektrik üretimi yıllık bazda %6,2 artarak 22,3 TWh’ye yükselirken iç tüketim %1,6 düşüşle 22,7 TWh’ye geriledi. Net ithalat beşte birine inerek 0,4 TWh’ye, yani iç tüketimin %1,8’ine düştü; bu oran 2025’in aynı döneminde %9,0’du. Hidroelektrik, güneş ve rüzgar üretimi %23 artarak toplam üretimin %52’sini karşıladı; güneş enerjisindeki artış %35 oldu.
Bu rakamların her biri doğru. Ancak birlikte bir kendi kendine yeterlilik hikayesi olarak okunuyorlar ve bu okuma, aynı veri setinin bir sonraki satırını geçemiyor.
Brüt ithalat yalnızca %11,8 düşerek 6,9 TWh’ye geriledi. Bu hacim hâlâ toplam iç tüketimin %30,3’üne eşitti. İhracat ise %13,1 artarak 6,5 TWh’ye ulaştı. Romanya elektrik ithal etmeyi bırakmadı. İthal ettiği kadarına yakın ihracat yapmaya başladı ve iki rakam tesadüfen birbirini dengeledi.
Bu bağımsızlık değil. Bu bir sirkülasyon ve sirkülasyonun bir bedeli var.
Değer asimetrisi işin ta kendisi
İki akış aynı saatlerde ya da aynı fiyatlardan gerçekleşmiyor. Romanya pahalı puant saatlerinde ithalat yapıyor, ihracatı ise güneş üretiminin en yüksek, fiyatların en düşük olduğu gün ortasında gerçekleştiriyor. Bu bileşim, yıllık TWh dengesi sağlıklı görünse bile iç fiyatlar üzerinde yukarı yönlü baskı yaratıyor.
Dolayısıyla bir ülke enerji bazında kabaca dengede, para bazında ise yapısal olarak eksi konumda olabilir. Romanya sınırında işlem yapan herkes için bu fark bir dipnot değil. Pozisyonun kendisi.
Manşette kaybolan bir nüans daha var. Romanya ihracatının kayda değer bir bölümü Moldova’ya gidiyor; bu, gün ortasında elden çıkarılan fazla güneş enerjisi değil, gerçek bir tedarik ilişkisi. Moldova, Romanya’nın tükettiğinin kabaca onda biri kadar elektrik tüketiyor ve bunun yarısına kadarını zaten yurt içinden karşılıyor. Moldova hacmi çıkarıldığında geriye kalan ihracat portföyü ucuz gündüz güneş enerjisine daha da fazla ağırlık veriyor.
%52’yi gerçekte ne üretti
Yenilenebilir büyüme gerçek. Hidroelektrik, güneş ve rüzgarın tamamı güçlü artışlar kaydetti ve özellikle güneş hızla katlanarak büyüyor. Ancak pay bir orandır ve paydayı aynı yönde hareket ettiren üç etken vardı.
- Nükleer üretim düştü. Cernavoda’daki planlı bakım duruşu üretimi 4 TWh ile sınırladı; bu, yıllık bazda %12,3 daha düşük bir seviye. Nükleer, normal bir yılda Romanya üretiminin kabaca beşte birini oluşturuyor; dolayısıyla çift haneli bir düşüş diğer tüm payları mekanik olarak yukarı çekiyor.
- Termik santraller daha az kullanıldı; düşüş %4,4 oldu. Bunun bir kısmı liyakat sırası (merit order) etkisi, bir kısmı da yakıt maliyeti etkisi.
- Tüketim düştü. Nihai kullanıcı tüketimi %3,4 azalarak 20,2 TWh’ye geriledi; konut segmenti %11,3 düşüşle 4,5 TWh’ye, ekonominin geri kalanı ise %0,8 düşüşle 15,5 TWh’ye indi. Konut tarafındaki düşüşün bir kısmı ölçüm kaynaklı; zira prosumer (üretken tüketici) öz tüketimi üretim istatistiklerinde sayılmıyor. Ancak küçülen bir sanayi ve ticari yük kutlanacak bir şey değil. Kısmen zayıflayan nükleer kullanılabilirlik ve zayıflayan talep sayesinde ulaşılan %52’lik yenilenebilir payı, yalnızca büyümeyle ulaşılan %52’lik paydan farklı bir varlıktır. İkisine de sahip olmak değerli. Ancak yalnızca biri kalıcı.
Ağustos 2026 tezi sınadı ve tez yer değiştirdi
%1,8’lik rakam, Ocak-Mayıs dönemini kapsayacak şekilde 20 Temmuz’da yayımlandı. Dört hafta içinde başka bir ülkeyi tarif ediyormuş gibi görünmeye başladı.
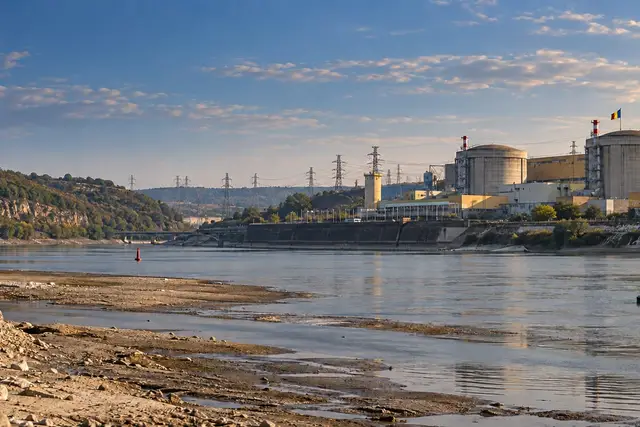
Tuna’daki rekor düşük debiler, Cernavoda’nın ihtiyaç duyduğu soğutma suyunu ortadan kaldırdı. 1 No’lu Ünite 28 Temmuz’da devre dışı kaldı, 2 No’lu Ünite Ağustos ortasında onu izledi ve normalde ulusal üretimin yaklaşık %20’sini sağlayan Romanya’nın tek nükleer santralinin üretimi sıfıra indi. Tuna’nın debisinin saniyede yaklaşık 1.350 ila 1.400 metreküp olacağı öngörülüyordu; çok yıllık Ağustos ortalaması ise 3.900 civarında. Romanya enerji sektöründe alarm durumu ilan etti, 7 Ağustos’ta erken uyarı yayımladı ve 10 Ağustos’ta AB elektrik riskine hazırlık tüzüğünün 14(2). maddesi uyarınca Avrupa Komisyonu’nu bilgilendirdi. Ulusal kurtarma planı kapsamında 31 Ağustos’ta kapanması gereken bir Turceni ünitesi de dahil olmak üzere kömür santrallerinin kapatılması ertelendi. Bulgaristan, Macaristan, Sırbistan ve Ukrayna’dan yapılan ithalat arttı. Dacia ve Ford, sistem üzerindeki sanayi yükünü azaltmak için üretime ara verdi.
Enerji Bakanlığı arzın yönetilebilir olduğunu açıkça ifade etti; fiyatların maliyetli ithalatı yansıtacak şekilde yükseleceğini de aynı açıklıkla belirtti. 2026’da Romanya’nın enerji güvenliğinin dürüst tarifi budur: fiziksel olarak dayanıklı, finansal olarak açıkta ve büyük ölçüde enterkonektörler dayandığı için dayanıklı.
Mesele de tam olarak bu. Romanya’nın Ağustos’u atlatmasını sağlayan altyapı, Mayıs’taki bir fazlayı paraya çevirip çeviremeyeceğini belirleyen altyapının ta kendisi.
İhracat kapasitesi neden sıradaki darboğaz: dört katman
İhracat kapasitesi tek bir sorun değil. Dört sorun ve yalnızca ilki çelikten yapılmış.
- Fiziksel tahliye. Transelectrica’nın on yıllık iletim geliştirme planı EUR 2 milyarın üzerinde. 2026 yatırım programı 914 milyon ley ile 2025’te harcanan 691 milyon leyin %30’dan fazla üzerinde. İhracat açısından önemli olan projeler belirli: Dobrogea üretimini Muntenia’ya taşımak için Stâlpu ve Teleajen’deki 400 kV iyileştirmeleri, Timișoara-Arad 400 kV hattı, Porțile de Fier düğüm noktası ve Moldova’yı ENTSO-E’ye entegre eden Suceava-Bălți hattı. Transelectrica, 2027’ye kadar Dobrogea ve Banat’ta yaklaşık 5.000 MW ek entegrasyon kapasitesi bekliyor.
- Ticari kapasite. Fiziksel hatlar, piyasaya sunulan kapasiteyle aynı şey değil. AB kuralları, iletim sistemi operatörlerinin enterkonektör kapasitesinin en az %70’ini bölgeler arası ticarete açmasını şart koşuyor (MACZT kuralı) ve bunun son tarihi çoktan geçti. ACER’in izleme raporları, hedefin Birlik genelinde karşılanmaktan çok uzak olduğunu defalarca ortaya koydu. Gün öncesi piyasasına sunulmayan bir gigavatlık bakır hiçbir şey ihraç etmez.
- Metodoloji. Orta Avrupa’nın Core piyasaları akış bazlı piyasa birleşmesi (flow-based market coupling) ile işliyor. Güneydoğu Avrupa ise hâlâ net transfer kapasitesi ile çalışıyor. Academia Green Energy’de Mart 2026’da yayımlanan ve nedensel fiyat yayılımlarını inceleyen bir çalışma, Core bölgesinin daha hızlı fiyat yakınsamasıyla daha entegre bir sistem oluşturduğunu, Güneydoğu Avrupa piyasalarının ise daha zayıf nedensel bağlantı ve daha yavaş uyum gösterdiğini tespit etti. Pratikte Romanya ve komşuları kısmen ayrışmış bir düzenleyici rejim altında faaliyet gösteriyor ve bu ayrışmanın yanlış yönde gerçek bir parasal karşılığı var.
- Mevzuat. 26 Haziran 2026’da AB enerji bakanları, TEN-E revizyonunu ve izin süreçlerini hızlandırma direktifini kapsayan Avrupa şebeke paketi konusunda Konsey tutumunda uzlaştı. Ticari açıdan en ilgi çekici hüküm, sıkışıklık gelirlerinin sınır ötesi projelere yeniden aktarılması: 1 Ocak 2028’den itibaren %10 ile başlıyor ve 2031’e kadar %25’e çıkıyor. Paket ayrıca elektrik ve yenilenebilir enerji projelerini üstün kamu yararı taşıyan projeler olarak kabul ediyor ve üye devletlerin makamların sessiz kalmasını zımni onay saymasına izin veriyor. Parlamento ile üçlü müzakerelerin 2026’da tamamlanması hedefleniyor. Bunlarda hata yapmanın maliyeti ölçülebilir. 10 Temmuz 2024’te bölge genelinde gün öncesi fiyatları sabah boyunca birbirini izledi, ardından 19:00 ile gece yarısı arasında keskin biçimde ayrıştı: Macaristan MWh başına yaklaşık EUR 693’e, Romanya EUR 442 civarına ulaşırken Avusturya 200’ün altında kaldı. Çalışma bu ayrışmayı, Romanya-Bulgaristan ve Yunanistan-Bulgaristan dahil olmak üzere arayüzlerdeki azalan transfer kullanılabilirliğine bağlıyor. Komşular arasında MWh başına iki yüz elli euroluk bir fark, bir üretim sorunu değil.
Proje portföyü durumu kolaylaştırmadan önce zorlaştıracak
Romanya yalnızca 2026’da şebekeye bağlanan 2.500 MW’ı aşkın yeni üretim ve enerji depolama kapasitesini geride bıraktı; 76,76 MW ve 150,288 MWh’lik IS Părău depolama tesisinin bağlanmasıyla toplam 2.514 MW’a ulaştı. Transelectrica, Mintia ve Iernut’taki yeni gaz kapasitesinin yanı sıra yıl sonuna kadar yaklaşık 1.000 MW daha güneş ve rüzgar ile yaklaşık 1.000 MW enerji depolama bekliyor.
Arkasında deniz üstü rüzgar sırada bekliyor. Temmuz 2026’da Enerji Bakanlığı, toplam 11,5 GW’lık altı Karadeniz bölgesini aşamalı olarak kamuoyu görüşüne açtı. 1.900 MW’lık bir saha ile 600’er MW’lık iki sahayı kapsayan 3,1 GW’lık ilk dilim, 2025-2035 Romanya Enerji Stratejisi’ndeki 2035’e kadar 3 GW hedefine yönelik. Dünya Bankası’nın yol haritası, Romanya’nın teknik deniz üstü potansiyelini yaklaşık 76 GW olarak belirliyor; bunun yaklaşık 22 GW’ı sabit temelli ve ortalama rüzgar hızları saniyede 7,5 metrenin üzerinde.
Bunun her megavatı, Romanya fiyatlarını zaten sıfıra doğru iten aynı gün ortası saatlerine denk geliyor. Tahliye ve bölgeler arası kapasite olmadan ek üretim ek gelire dönüşmüyor. Ek kısıntıya ve ek negatif fiyat riskine dönüşüyor.
Romanya ihracat için inşa etmenin neden doğru yeri
Konum argümanı mevcut rakamların düşündürdüğünden daha güçlü ve iyimserliğe değil, coğrafya ile kurumlara dayanıyor.
- Beş sınır. Romanya Macaristan, Bulgaristan, Sırbistan ve Ukrayna ile senkron olarak bağlı ve Moldova’ya tedarik sağlıyor. Çok az AB piyasası bu kadar çok arayüze sahip ve her biri, karşısında işlem yapılabilecek ayrı bir fiyat yüzeyi.
- Hemen yanı başında büyüyen, AB dışı bir alıcı piyasası. Suceava-Bălți 400 kV hattı özellikle Moldova’yı ENTSO-E’ye entegre etmek için inşa ediliyor. Moldova küçük, ancak Romanya üretimine doğrudan komşu, yapısal olarak arz açığı veren bir piyasa ve Avrupa sistemine Romanya altyapısı üzerinden bağlanıyor.
- Romanya’nın iniş noktası olduğu Kafkasya’ya yeni bir koridor. Constanța’dan Anaklia’ya uzanan Karadeniz denizaltı kablosu Nisan 2026’da Avrupa Parlamentosu ve Konseyi’nden Karşılıklı Çıkar Projesi (PMI) statüsü aldı; Transelectrica, Gürcistan Devlet Elektrik Sistemi (Georgian State Electrosystem) ile bir mutabakat zaptı imzaladı ve proje Temmuz’da teknik hazırlık aşamasına geçti. Hattın 1.155 km olması planlanıyor; bunun yaklaşık 1.115 km’si denizaltında olacak ve kapasite 1.300 MW’a kadar çıkacak. İnşa edilirse Romanya çevrede kalan bir AB piyasası olmaz. Bir geçit olur.
- Diğer hiçbir AB Karadeniz ülkesinde olmayan kaynak derinliği. Romanya, bu ölçekte anlamlı Karadeniz deniz üstü rüzgar potansiyeline sahip tek AB üyesi. Deniz üstü rüzgar, kara güneşinin üretim yapmadığı saatlerde üretim yapıyor; bu da ihracat profilini kötüleştirmek yerine iyileştiriyor.
- Tahliye yalnızca tartışılmıyor, finanse ediliyor. İletim yatırım programında %30’luk artış ve 2027’ye kadar Dobrogea ve Banat’ta hedeflenen 5.000 MW ek entegrasyon kapasitesi, tam da yenilenebilir yatırımların yoğunlaştığı iki bölgeyi hedefleyen, belirli ve tarihli bir taahhüt.
- AB fonları sıkışıklığı takip edecek. Konsey tutumunda uzlaşılan sıkışıklık geliri geri dönüşüm mekanizması, 2028’den itibaren sınır ötesi darboğazların azaltılmasına fon yönlendiriyor. Romanya sıkışık arayüzler üzerinde yer alıyor. Bu tasarımda, sıkışıklığı pahalıya mal olan bir ülke, fon talep hakkı olan bir ülke demek.
- Kıtlık iki yönlü işliyor. Romanya’yı ithalatçı yapan akşam kıtlığı, aynı saatte tüm Güneydoğu Avrupa’da da yaşanıyor. Bu zaman dilimine kesin ya da depolanmış enerji sağlayabilen her Romanya varlığı yalnızca yurt içindeki değil, bölgesel bir açığa satış yapıyor. Romanya daha fazla ürettiği için net ihracatçı olmayacak. Olursa, zaten ürettiğini taşıyabildiği ve zamanlayabildiği için olacak.
Karşı argüman, düzgün biçimde ortaya konduğunda
- %1,8, düşen tüketime karşı ölçülmüş beş aylık bir rakam ve Ağustos 2026 onu şimdiden yıkılma noktasına kadar sınadı.
- Talep daralması bir temel değil. Konut tüketiminin %11,3 düşmesi ve sanayi talebinin yatay ila negatif seyretmesi, ihracat pozisyonunun kısmen daha zayıf bir ekonomiyi yansıttığı anlamına geliyor.
- Hidroloji riski artık mevsimsel değil, sistemik. Düşük Tuna debileri nükleer soğutmayı, hidroelektrik üretimi, termik santral işletmesini ve yakıt lojistiğini aynı anda vuruyor. Bu, tüm dağıtılabilir (dispatchable) filo genelinde korelasyonlu bir risk.
- Deniz üstü rüzgarın bir güvenilirlik sorunu var. 121/2024 sayılı Kanun’daki sahalar, imtiyaz kuralları ve destek mekanizmalarına ilişkin son tarihler kaçırıldı ve hâlâ yayımlanmış bir ihale takvimi yok. Bölgelerin kamuoyu görüşüne açılması gerçek bir adım, ancak denize ilk çeliğin inmesi 2030’larda gerçekleşecek bir olay olmaya devam ediyor.
- Karadeniz kablosu mutabakat aşamasında. PMI statüsü ve teknik hazırlık anlamlı, ancak 1.155 km’lik bir denizaltı bağlantısı, nihai yatırım kararı ve açıklanmış bir finansman paketi bulunmayan, on yıl ölçeğinde bir proje.
- MACZT uyumu yalnızca Romanya’nın elinde değil. Bölgeler arası kapasite komşu operatörlerle birlikte belirleniyor ve sınırın öbür tarafındaki tek taraflı kapasite kısıtlamaları, Transelectrica ne yaparsa yapsın Romanya ihracatını sınırlıyor.
Neleri izlemeli
- 2026’nın ikinci yarısının net ithalat eğilimini tersine çevirip çevirmeyeceği. Nükleer kesinti göz önüne alındığında, net ithalat bağımlılığının tek hanenin ortalarına doğru dönmesi temel senaryo olur ve tartışmayı tam yıl rakamı sonuçlandıracak.
- Bir sonraki ACER izleme döngüsünde Romanya-Macaristan ve Romanya-Bulgaristan MACZT değerleri. Bu tek veri seti ihracat potansiyeli hakkında herhangi bir kapasite duyurusundan daha fazlasını söylüyor.
- Güneydoğu Avrupa’nın net transfer kapasitesinden akış bazlı kapasite hesaplamasına geçiş takvimi. Bu, listedeki en yüksek kaldıraçlı ve en az göz alıcı reform.
- Şebeke paketi üçlü müzakerelerinin sonucu ve sıkışıklık geliri yüzdelerinin Parlamento ile müzakereden bozulmadan çıkıp çıkmayacağı.
- Transelectrica’nın şebeke kapasite ihalesi sonuçları ve mevcut kapasitenin bölgesel dağılımı; bu dağılım, projelerin olmak istediği yerleri değil, tahliyenin gerçekte mevcut olduğu yerleri ortaya koyuyor.
- Deniz üstü rüzgar imtiyaz ihalesi takvimi ve destek mekanizmasının yapısı; bu, 3,1 GW’ın bir plan mı yoksa bir basın bülteni mi olduğunu belirleyecek.
- Karadeniz kablosundaki kilometre taşları: finansman yapısı, CEF başvuruları ve mutabakattan yatırım kararına doğru atılacak herhangi bir adım.
- Tuna hidrolojisi ve kömür santrallerinin kapanış tarihlerinin yeniden kayıp kaymayacağı. Her erteleme, sistemin gerçekte ne kadar kesin kapasiteye sahip olduğuna inandığına dair bir sinyal.
Momentum Energy’nin Görüşü
%1,8 hem gerçek bir dönüm noktası hem de yanıltıcı bir manşet ve iki şeyin aynı cümlede söylenmesi gerekiyor. Romanya enerji bağımsızlığına ulaşmadı. Fiyat açısından yapısal olarak açıkta kalmaya devam ederken geçici bir hacimsel dengeye ulaştı ve Ağustos 2026, büyük bir ünite devre dışı kaldığında bu dengenin ne kadar hızlı tersine döndüğünü gösterdi.
Önemli olan ölçüt TWh dengesi değil. Romanya’nın ihracat yaptığı saatler ile ithalat yaptığı saatler arasındaki euro cinsinden fark. Bu ölçüte göre Romanya dengeye yakın bile değil ve ne kadar ek güneş kapasitesi eklenirse eklensin bu düzelmiyor. Kısıtlı bir şebekeye daha fazla gün ortası üretimi eklemek farkı iyileştirmiyor, kötüleştiriyor.
Bu, yatırım tezini yeniden çerçeveliyor. Romanya’daki fırsat üretim kapasitesi değil. Fırsat zamanda ve mekanda kaydırma: enerjiyi gün batımının öte yakasına taşıyan enerji depolama, bir kuraklığı atlatabilen kesin kapasite ve fazlayı bunun için ödeme yapmaya hazır bir piyasaya taşıyan sınır ötesi kapasite. Bu dört darboğazın üçü fiziksel değil düzenleyici nitelikte; bu alışılmadık bir durum ve alışılmadık ölçüde çözülebilir.
Konum açısından, kanıtlara ilişkin okumamız Romanya’nın lehine. Beş bağlantılı komşu, Romanya hatları üzerinden ENTSO-E’ye bağlanan bir Moldova piyasası, AB Karşılıklı Çıkar Projesi statüsü taşıyan Kafkasya’ya uzanan bir Karadeniz koridoru, yaklaşık 76 GW teknik deniz üstü potansiyel, %30 artan bir iletim yatırım programı ve 2028’den itibaren sıkışıklık gelirini tam da Romanya’nın sahip olduğu darboğazlara yönlendiren bir AB mekanizması. Bölgede bu bileşime sahip çok az piyasa var.
Romanya’nın eksiği kaynak, ortak ya da sermaye iştahı değil. Eksik olan; piyasaya sunulan bölgeler arası kapasite, komşularıyla uyumlaştırılmış bir kapasite hesaplama metodolojisi ve Dobrogea ile Banat’ta bağlantı kuyruğunun gerisinde değil önünde ilerleyen kesin tahliye kapasitesi. Bunlar kısıt değil, karar meselesi.
Tüccarlar için yakın vadeli avantaj dengede değil profilde ve özellikle akşam stresi sırasında transfer kullanılabilirliğinin kısıtlandığı arayüzlerde yatıyor. Bağımsız elektrik üreticileri için yakın vadeli risk, bir şebeke bağlantı anlaşmasının tahliye kesinliğine eşit olduğunu varsaymak. Altyapı yatırımcıları için kalıcı pozisyon, ucuz bir Romanya gün ortası ile pahalı bir bölgesel akşam arasındaki mesafeyi kısaltan her şey.
Romanya on yıl boyunca ithalata açık bir piyasa olarak tanımlandı. Artık her zaman satamadığı bir fazlaya sahip bir piyasa. Bu daha iyi bir sorun ve çözülebilir bir sorun, ancak çözülmüş olmakla aynı şey değil.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.