Romanya Bir Aydan Uzun Süredir Nükleer Enerjisiz. Portföyünüzü Yeniden Fiyatlayan Rakam Bir Nehir Debisi Tahmini
Tuna'daki rekor düşük seviyeler iki Cernavoda ünitesini de durdurdu; Romanya 13 Ağustos'tan beri nükleer üretimsiz. Ağustos spot ortalaması EUR 150/MWh.
Modellemediğiniz rakam
2024’te kurulan Romanya elektrik modellerinin çoğu, %88 ile %92 arasında bir nükleer kullanılabilirlik varsayımı içerir. Bu rakam bir mühendislik arızası, yakıt sorunu, grev ya da düzenleyici bir müdahale yüzünden yanlış değil. Bir hidrograf yüzünden yanlış.
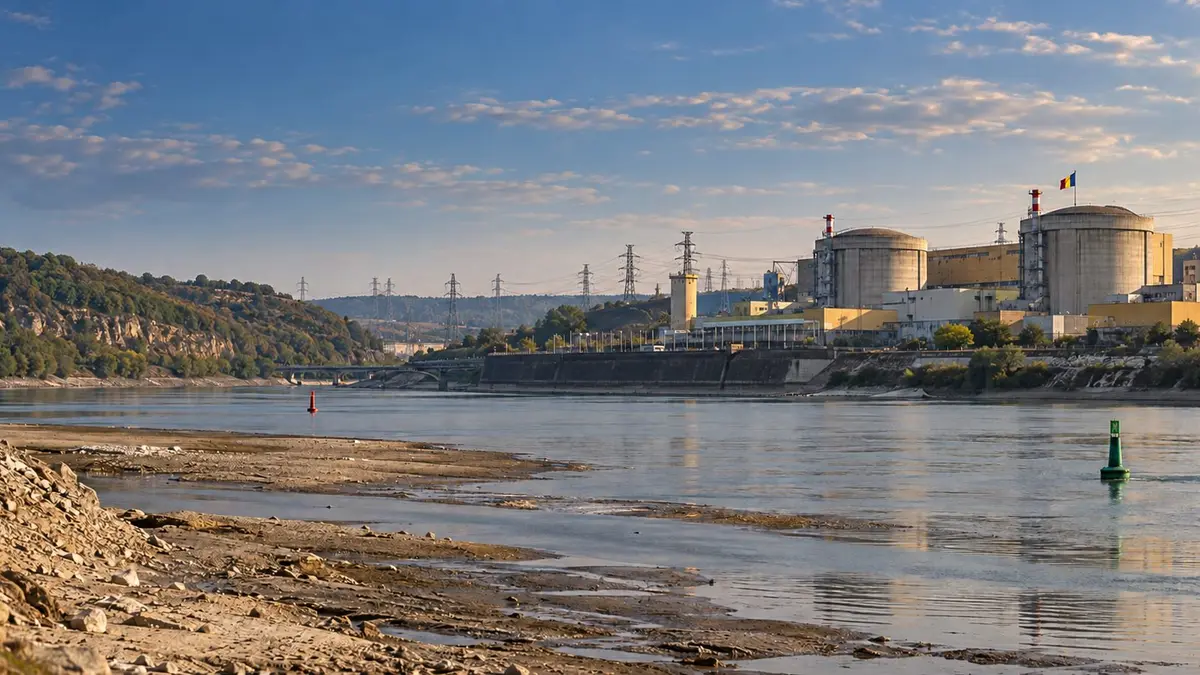
28 Temmuz 2026’da Cernavodă nükleer santralinin 1. Ünitesi devreden çıkarıldı. 13 Ağustos’ta saat 10:53’te 2. Ünitenin kontrollü kapatılması tamamlandı. Her biri yaklaşık 700 MW gücünde olan ve birlikte Romanya’nın elektrik üretiminin yaklaşık beşte birini karşılayan iki CANDU-6 ünitesi o tarihten beri güvenli kapatma durumunda. Eylül’ün ilk haftası itibarıyla Ulusal Hidroloji ve Su Yönetimi Enstitüsü, Romanya sınırındaki Tuna debisinin Eylül, Ekim ve Kasım boyunca çok yıllık ortalamaların altında kalacağını öngörüyor.
Romanya’nın Ağustos’ta baz yük üretimine sahip olup olmayacağını belirleyen değişken bir santral bakım takvimi değildi. Bir kanaldaki su seviyesiydi.
Bir bakışta temel rakamlar
- Romanya gün öncesi piyasası ortalaması, Ağustos 2026: RON 793/MWh, yaklaşık EUR 150/MWh. Aylık bazda %25 artış ve Ağustos 2025’teki RON 396/MWh’nin iki katından fazla.
- Romanya Ağustos’ta Avrupa’nın en pahalı altıncı elektrik piyasası oldu ve yaklaşık EUR 120/MWh ile AB’de yılbaşından bu yana dördüncü en yüksek spot fiyata sahip.
- 11 Ağustos akşamı Romanya, 5.873 MW yerli üretime karşılık 8.000 MW’ın üzerinde tüketim yaptı ve aradaki açığı 2.151 MW ithalatla kapattı. O saatte nükleerin üretim karışımındaki payı %13,7’ydi.
- Kontrollü kaya patlatma ve akışı su alma yapısına yönlendirmek için yüklü mavnaların batırılması dahil acil nehir çalışmalarına yapılan kamu harcaması: EUR 2 milyonun üzerinde.
- Nuclearelectrica 30 Ağustos 2026’da bir mücbir sebep belgesi düzenledi; belgenin süresi uzatılabilir.
Gerçekte ne oldu, sırasıyla
Tuna yavaş yavaş çekilmedi. Copernicus analizine göre nehrin neredeyse üçte ikisi son 34 yılın en düşük Temmuz debilerini kaydetti. Cernavodă soğutma suyunu Tuna’dan Tuna-Karadeniz Kanalı üzerinden çekiyor ve santralin altında çalışamayacağı kesin bir işletme alt sınırı var.
Olaylar kısa bir zamana sıkıştı:
- 28 Temmuz: 1. Ünite devre dışı.
- 31 Temmuz: Romanya enerji sektöründe alarm durumu ilan ediyor.
- 6 Ağustos: Transelectrica, son yılların en zor işletme koşullarından bazılarıyla karşı karşıya olunduğunu kabul ederken büyük bir sistem arızası riski bulunmadığını açıklıyor. Santral yönetimi, tarama ve mavna çalışmalarının başarılı olması halinde 2. Ünitenin yaklaşık on ila on bir günlük payı olduğunu belirtiyor.
- 7 Ağustos: Romanya, AB’nin 2019/941 sayılı Tüzüğü kapsamındaki erken uyarı mekanizmasını devreye alıyor.
- 10 Ağustos: Resmi kriz bildirimine yükseltme. Romanya, komşu sistemlerden 4.000 MWh’ye kadar dayanışma desteği almaya hak kazanıyor.
- 12 Ağustos: Su alma yapısındaki seviye işletme alt sınırının altına iniyor.
- 13 Ağustos: 2. Ünite kapatılıyor. Romanya, santralin iki üniteli hale gelmesinden bu yana ilk kez sıfır nükleer üretimle karşı karşıya.
- 17-18 Ağustos: Yaklaşık 300 MW linyit kapasitesine sahip Rovinari 4. Ünite, puant talebi karşılamak için yeniden devreye alınıyor.
- 30 Ağustos: Mücbir sebep belgesi düzenleniyor.
- 3-5 Eylül: Cernavodă Kanalı’ndaki su seviyesi 1,86 metrede. Üç aşamalı bir acil durum planı teyit ediliyor: önce yaklaşık 600 metrelik bir hat boyunca mavnaların yeniden konumlandırılması, ardından yaklaşık 170 metrelik bir hat boyunca modüler duba ve baraj kapatması, son olarak yüksek kapasiteli pompalar. Su alma havuzundaki müdahale eşiği 1,58 metre. Yeniden devreye alma tarihi yok. Alarm durumu 30 Eylül’e kadar uzatıldı.
2024 varsayımları nerede çöktü
Buradaki başarısızlık bir hava durumu tahmini başarısızlığı değil. Bir kategori hatası.
Romanya elektrik modellerinde güvenilir kapasite, geleneksel olarak bir teknik kullanılabilirlik sorunu olarak ele alındı: zorunlu arıza oranları, planlı bakım dönemleri, yakıt tedariki. Cernavodă bu üç alanda da mükemmel performans gösterdi. Kapasite faktörü geçmişi Avrupa’nın en iyileri arasında. Santralin mühendislik sicilinde 40 günlük sıfır üretim olayına işaret edecek hiçbir şey yoktu.
Eksik olan bir hidrolojik kullanılabilirlik katmanıydı ve bu katman tüm termik ve hidroelektrik filoda aynı anda eksikti. Tuna havzasının aynı haftalarda neler yaşadığına bakın:
- Romanya: iki nükleer ünite de devre dışı ve su kıtlığı nedeniyle hidroelektrik üretim keskin biçimde düşük.
- Macaristan: normalde Macaristan elektriğinin yaklaşık yarısını sağlayan Paks tek üniteye kadar indi. Üretim yaklaşık 2.000 MW’tan 240 MW’a kadar geriledi. Hükümet Dunaszentbenedek yakınında yaklaşık HUF 6 milyar maliyetle taş bir set inşa etti ve 80 metrelik iki mavnayı yedekte bekletti.
- Bulgaristan: 2 GW gücündeki ve Bulgaristan yerli üretiminin yaklaşık %40’ını sağlayan Kozloduy, Ağustos ortasında Oryahovo’da kritik kapatma eşiğinin yalnızca yaklaşık 10 santimetre üzerindeydi.
- Sırbistan: Đerdap 1 hidroelektrik santrali günde yaklaşık 5.000 MWh, yani normalin yaklaşık üçte biri kadar üretim yaptı.
- Avusturya: Verbund’un hidroelektrik üretimi yıllık bazda yaklaşık %25 düşüktü. Portföy kurgusu açısından önemli olan kısım bu. Var olduğunu varsaydığınız korelasyon yok. Romanya’daki bir arz şokunda Macaristan veya Bulgaristan’dan ithalata dayanan bir riskten korunma pozisyonuna sahip Romanyalı bir alıcı, şokun bölgesel olduğunu ve karşı tarafın tam aynı saatte, tam aynı nedenle açık pozisyonda olduğunu fark etti. Sınır ötesi kapasite gerçek, bugün yaklaşık 4.000 MW, ancak yukarı havzadaki herkes de açık verirken kapasite enerji anlamına gelmiyor.
Açığı gerçekte ne kapattı ve maliyeti ne oldu
Boşluğu hacim sırasıyla üç şey doldurdu: ithalat, termik üretim ve talep azaltımı.
Akşam saatlerindeki ithalat akışları, 2. Ünitenin kapatılmasından önceki yaklaşık 1.700 MW’tan sonrasında 2.500 MW’ın üzerine çıktı. Romanya’nın toparlanma planı kapsamında kapatılması planlanan linyit üniteleri bunun yerine devrede kaldı. Romanya, EUR 771 milyonluk toparlanma fonuna bağlı kömür santrali kapatma taahhüdü olan 119a sayılı Kilometre Taşı konusunda Avrupa Komisyonu ile müzakere etti ve 14 Ağustos’ta ceza katsayısında 5’ten 0,5’e on kat indirim elde etti. Turceni ve Rovinari üniteleri devrede tutuldu. Yaklaşık 710 MW’lık kapatma yükümlülüğü hâlâ yerine getirilmeyi bekliyor.
Talep tarafında, Mioveni’deki Dacia ve Craiova’daki Ford Otosan 3 Ağustos’tan itibaren üretime ara verdi; her iki şirket de bunu bir kriz tepkisi olarak değil, önceden planlanmış yıllık bakım ve tatil duruşu olarak tanımladı. Bu yaklaşık 200 MW tasarruf sağladı. Ford Otosan 20 Ağustos’ta, Dacia 25 Ağustos’ta üretime yeniden başladı. Kronospan, 21:00-23:00 akşam puantında gönüllü olarak yük azalttı. Zorunlu sanayi kısıtlaması hazırlandı ancak hükümete göre büyük olasılıkla uygulanmayacak. Transelectrica, büyük sanayi tüketicilerinin bağlantısının kesilmesi için 24 saat önceden bildirim mekanizmasını korudu; konutlar, hastaneler ve kritik altyapı bunun dışında tutuldu.
Bir de ayrı bir satırı hak eden enerji depolama rakamı var.
Romanya’nın Ağustos’ta yaklaşık 2.300 MWh batarya enerji depolama kapasitesi vardı. Bu akşam puantını karşılamaya yetmedi; bu da gece saatleri boyunca pahalı ithalat ve daha yoğun gaz ve kömür sevkiyatı anlamına geldi. Bu, hızlı ilerleyen kurulum sürecine yönelik bir eleştiri değil: yalnızca 2026’nın ilk sekiz ayında yaklaşık 663 MW enerji depolama şebekeye bağlandı ve Transelectrica 2026’da toplam yeni üretim ve depolama bağlantılarının 2.514 MW’ı aştığını açıkladı. Bu bir süre gözlemi. 2.000 MW’lık bir nükleer açık üzerinde dört saatlik bir akşam boşluğu 8.000 MWh’lik bir sorundur. Romanya’nın elinde bunun dörtte biri vardı.
Bu bir sözleşmede gerçekte neyi değiştiriyor
Romanya’da bir alım portföyü, bir PPA masası veya piyasa fiyatına açık bir varlık yöneten herkes için dört şey değişiyor:
- ** Mücbir sebep hükümleri artık basmakalıp metin değil, fiilen işleyen hükümler.** Nuclearelectrica 30 Ağustos’ta süresi uzatılabilecek bir mücbir sebep belgesi düzenledi. Bu belgenin yukarısında veya aşağısında bir tedarik sözleşmesi bulunan herkes, kendi hükmünün hidrolojik olaylar hakkında gerçekte ne söylediğini şimdi öğreniyor. Kuraklık, Orta ve Doğu Avrupa’daki elektrik sözleşmelerinin çoğunda standart olarak sayılan bir mücbir sebep tetikleyicisi değil. Olmalı.
- ** Profil riski hacim riskinden ayrıştı.** Romanya’nın 2026 ilk yarı elektrik dengesi belirgin biçimde iyileşiyordu. Net fiziksel açık yıllık bazda %68 daralarak 2,47 TWh’den 0,79 TWh’ye indi, ihracat ise %52 arttı. Yıllık hacim sağlıklı görünüyordu. Kırılan, rüzgârın zayıf olduğu günlerde yaklaşık 19:00 ile 23:00 arasındaki akşam profiliydi. Güneş enerjisi orada yardımcı olmaz. Enerji depolama ise yalnızca o ihtiyaca göre boyutlandırıldığı ölçüde yardımcı olur.
- ** Baz yük karşı taraf riski artık dört ülkede hidrolojiyle korelasyonlu.** Risk sisteminiz Romanya, Macaristan, Bulgaristan ve Sırbistan’ı çeşitlendirme olarak görüyorsa yanlış fiyatlama yapıyor.
- ** Spot eğrisi yeniden fiyatlandı ve 2026 ufkunda ortalamaya döneceği açık değil.** Romanya gün öncesi piyasası Mayıs’ta EUR 109,56/MWh, Haziran’da EUR 122,99, Temmuz’da EUR 120,14 ve Ağustos’ta yaklaşık EUR 150 seviyesinde gerçekleşti. 2025 yıllık ortalaması EUR 108,17/MWh idi. Hidrolojik tahminler Kasım’a kadar ortalamanın altında ve yeniden devreye alma tarihi yokken, Eylül ve Ekim’de 2025 seviyelerine dönüş bir baz senaryo değil, bir varsayım.
Rahatsız edici sonuç, akla ilk gelen değil
Akla ilk gelen yorum, Romanya’nın iklime karşı kırılgan bir piyasa haline geldiği ve sermayenin onu iskontolaması gerektiği yönünde. Bu yorum yanlış ve belirli, doğrulanabilir bir nedenle yanlış: alternatif lokasyonlar bu riske daha az maruz değil, yalnızca bu riski fiyatlamakta daha geride.
Romanya’nın bu olaya verdiği yanıt, olayla ilgili en öğretici unsur.
Soğutma mimarisi yalnızca işletmedeki filoda değil, yatırım hattında da değişiyor. Şubat 2026’da nihai yatırım kararına ulaşan Doicești küçük modüler reaktör projesi, her biri 77 MWe gücünde altı NuScale modülünden oluşan 462 MWe’lik bir santral; Bükreş’in yaklaşık 90 km kuzeybatısında, eski bir kömür santralinin sahasında yer alıyor. Kritik olan, sürekli nehirden su çekme esasına göre tasarlanmamış olması. Her modül, sabit hacimde su tutan büyük bir betonarme havuzun içinde duruyor; normal ısı atımı kapalı bir ikincil devre üzerinden soğutma kulelerine yapılıyor, pasif bozunma ısısı tahliyesi ise pompa veya harici su olmadan havuza aktarılıyor ve kalıntı ısı modül başına yaklaşık 400 kW’ın altına indiğinde doğal hava sirkülasyonuna geçiyor. Bu, bağımsız olarak denetlenmiş bir performans değil, tedarikçinin beyan ettiği tasarım; ayrıca proje yaklaşık 20 aylık bir takvim kayması ve Nuclearelectrica’daki yönetim değişikliği taşıyor ve yatırımcıların bunu fiyatlaması gerekiyor. Ancak yön kesin: Romanya’nın gelecekteki nükleer MW’ları, mevcut nükleer MW’larının bağlı olduğu ölçüde Tuna’ya bağlı değil. Hedeflenen ticari işletme tarihi 2033.
Güvenilir kapasite yatırım hattı gerçek ve tarihlendirilmiş. Her biri 700 MW gücündeki Cernavodă 3. ve 4. Üniteler, 2030 ve 2031’de ticari işletmeye geçmeyi hedefliyor; Fluor, AtkinsRéalis, Ansaldo Nucleare ve Sargent & Lundy’den oluşan bir EPCM konsorsiyumu ile ABD EXIM, Kanada’nın EDC’si ve İtalya’nın SACE’si tarafından verilen ihracat kredisi taahhütleri bu projeleri destekliyor. 1. Ünitenin yenilenmesi EUR 1,9 milyarlık bir EPC sözleşmesi ve Temmuz 2026’da onaylanan EUR 800 milyonluk bir Avrupa Yatırım Bankası kredisiyle yürütülüyor; reaktör yenileme için 2027-2029 döneminde devre dışı kalacak. OMV Petrom ve Romgaz’ın EUR 4 milyarlık ortak projesi Neptun Deep, yaklaşık 100 bcm’lik çıkarılabilir rezerve karşılık yılda yaklaşık 8 bcm ile 2027’de ilk gazı hedefliyor; bu da Romanya’daki gaz santrali filosunun yerli yakıt pozisyonunu önemli ölçüde değiştiriyor.
Enerji depolama ekonomisi tezden politikaya geçti. Romanya, 6 Temmuz 2026’da AB Modernizasyon Fonu’ndan özellikle batarya enerji depolama için EUR 636,9 milyon aldı; bu, on bir üye ülkeyi kapsayan EUR 2,5 milyarlık dilimdeki en büyük tekil ulusal tahsisti. EUR 150 milyonluk ek bir ulusal tur 1 Eylül 2026’da başvurulara açıldı ve 30 Ekim’de kapanıyor; şirket başına EUR 15 milyon ve EUR 69.000/MWh üst sınırı bulunan tur 2.174 MWh yeni kapasiteyi hedefliyor, sözleşmelerin Ocak-Şubat 2027’de imzalanması bekleniyor ve 48 aylık bir inşaat süresi öngörülüyor.
Yenilenebilir enerjide fiyat keşfi işliyor. Romanya üç CfD turunda toplam yaklaşık 4,6 GW kapasite tahsis etti. Güneş enerjisi kullanım fiyatları, Aralık 2024 turundaki EUR 51/MWh ortalamasından Ağustos 2025’te EUR 40,35/MWh’ye geriledi. Rüzgâr önce EUR 65/MWh, ardından EUR 73,89/MWh, Aralık 2025’te ise EUR 59,95-74,90/MWh aralığında sonuçlandı. Güneş kapasitesi tek bir yılda 2,2 GW ilaveyle 2025 sonunda 7 GW’ı aştı, rüzgâr 3,1 GW’ın üzerinde ve prosumer (üretken tüketici) kapasitesi yıllık bazda %43 artışla 3,35 GW’a ulaştı.
Şebeke de yeniden fiyatlanıyor. ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu), 4 Eylül 2026’da Transelectrica’nın 2026-2035 yatırım planını onayladı. Plan, 25’i tamamen yeni olmak üzere 117 projeyi kapsıyor ve ANRE özellikle Macaristan ve Bulgaristan enterkonneksiyon güçlendirmeleri için hızlandırılmış bir takvim şartı koydu. Sınır ötesi kapasite şu anda yaklaşık 4.000 MW; açıklanan hedef iki ila üç yıl içinde 7.000 MW. Romanya’nın enterkonneksiyon oranı 2024’te %18,5 ile AB’nin %15’lik asgari oranının üzerindeydi.
Talep ise her koşulda geliyor. Sany International, Nisan 2026’da Timișoara’da 70 MW’lık bir veri merkezini 1.600 MW güneş enerjisiyle birleştiren EUR 1 milyarlık bir yatırım açıkladı. Romanya’nın, Polonya’dan sonra Orta ve Doğu Avrupa’nın ikinci büyük veri merkezi üssü olması bekleniyor.
Momentum Energy’nin Görüşü
Ağustos 2026’nın Romanya’daki pozisyonları azaltmak için bir neden olduğunu düşünmüyoruz. Bunları yeniden yapılandırmak için bir neden olduğunu düşünüyoruz.
Pozisyonumuzu açıkça ifade edelim.
Baz yük üretimine yönelik iklim riski bir Romanya sorunu değil. Nehirlere dayanan termik üretimin sorunu; Romanya ise bu riskin bölgede dipnot yerine manşet rakamı ürettiği ilk piyasa oldu, o kadar. Macaristan, Bulgaristan, Sırbistan ve Avusturya da aynı haftalarda aynı darbeyi aldı. Romanya’dan komşu bir Tuna havzası piyasasına yeniden dağılım yapan bir yatırımcı riskini azaltmış olmaz. Yalnızca adını değiştirmiş olur.
Yeniden fiyatlama doğru yönde ilerliyor ve yatırım yapılabilir kısım da bu. Romanya’nın akşam puantı, düşük su ve düşük rüzgâr kombinasyonundan doğan arıza biçimine yapısal yanıtı daha fazla enerji depolama, nehre bağlı olmayan daha fazla güvenilir kapasite, daha güçlü enterkonneksiyon ve daha derin bir CfD piyasası. Bu dört unsurun her biri bugün finanse edilmiş, tarihlendirilmiş ve hareket halinde; yalnızca bir hedef değil. EUR 636,9 milyonluk Modernizasyon Fonu tahsisi ve 30 Ekim’e kadar açık olan EUR 150 milyonluk ulusal tur mevcut en net sinyal: ülke, Ağustos’un eksikliğini kanıtladığı varlık sınıfını tam olarak satın alıyor.
Alıcılar ve PPA masaları için doğru yanıt ülke düzeyinde bir karar değil, üç somut değişiklik. Birincisi, genel ifadelere güvenmek yerine hidrolojik olayları mücbir sebep hükümlerine ve kullanılabilirlik tanımlarına açıkça yazın. İkincisi, akşam profilini yıllık hacimden ayrı fiyatlayın; çünkü Ağustos, yıllık denge iyileşirken profili kırdı. Üçüncüsü, Romanyalı, Macar ve Bulgar karşı tarafları korelasyonsuz güvenilir kapasite olarak görmeyi bırakın; çünkü Tuna’da düşük debi yaşandığında hepsi aynı pozisyondur.
Piyasa fiyatına açık yatırımcılar için bu olay, Romanya’da enerji depolama ve güvenilir esnek kapasite lehine argümanı güçlendiriyor, korumasız baz yük profilli varsayımlar lehine argümanı ise zayıflatıyor. Dört saatlik bir akşam kıtlığı penceresini, gün içi zirveleri bunun çok üzerinde olmak üzere EUR 150/MWh aylık ortalamalarla henüz göstermiş ve aynı anda bu pencereyi yakalayan teknolojiyi sübvanse eden bir piyasa, esnekliğin sahaya çıkması için ödeme yapılan bir piyasadır. Bu, çıkılacak bir piyasa değil. Ürün karmasının değişmesi gereken bir piyasa.
Risk konusunda dürüst olmamız gereken noktalar: yeniden devreye alma tarihi gerçekten bilinmiyor, hidrolojik tahminler Kasım’a kadar ortalamanın altına işaret ediyor, 1. Ünite 2027’de yenileme için yeniden devre dışı kalacak ve SMR programı varsayılmak yerine değerlendirilip fiyatlanması gereken takvim ve yönetişim riskleri taşıyor. Romanya nükleerini 2027 ve 2028 için %90 kullanılabilirlikle modelleyen herkes bu çalışmayı bu çeyrekte yeniden yapmalı.
Bizim görüşümüze göre Romanya, yenilenebilir enerji ve enerji depolama sermayesi için Orta ve Doğu Avrupa’daki doğru lokasyon olmaya devam ediyor. Bunun nedeni bu şoktan kaçınmış olması değil. Nedeni, şokun açığa çıkardığı sorunu çözmek için bölgede şu anda en çok ödeme yapan ve en hızlı hareket eden piyasa olması.
Görüşümüzü ne değiştirir: enerji depolama devreye alımlarında buna karşılık gelen bir hızlanma olmadan art arda ikinci bir kurak yıl ya da Cernavodă 3. ve 4. Ünitelerin takviminin 2031’in ötesine kayması.
Masanız 2027 için Romanya nükleer kullanılabilirliğini ne olarak varsayıyor? Bu varsayımı şimdiden değiştiren biri varsa gerçekten bilmek isteriz.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.