Romanya'da Güneş Maliyetlerinin Piyasayı Ne Kadar Hızlı Yeniden Şekillendirdiğini Hafife mi Alıyoruz?
Romanya güneş piyasası beklenenden hızlı yeniden şekilleniyor olabilir. Güneş maliyetleri sert düştü, negatif fiyatlı saatler şimdiden görülüyor.
Romanya’nın güneş enerjisi hikayesi yıllarca bir potansiyel hikayesi olarak anlatıldı: bölge standartlarına göre güçlü güneş ışınımı, uygun arazi, AB destekli teşvikler ve yeni kapasiteye açıkça ihtiyaç duyan bir elektrik sistemi. 2025’te ve 2026’nın başında bu çerçeve eskimiş görünmeye başladı. Artık daha önemli soru Romanya’nın güneş enerjisi için cazip olup olmadığı değil, piyasanın proje ekonomisindeki keskin değişime ayak uyduracak kadar hızlı hareket edip etmediği.
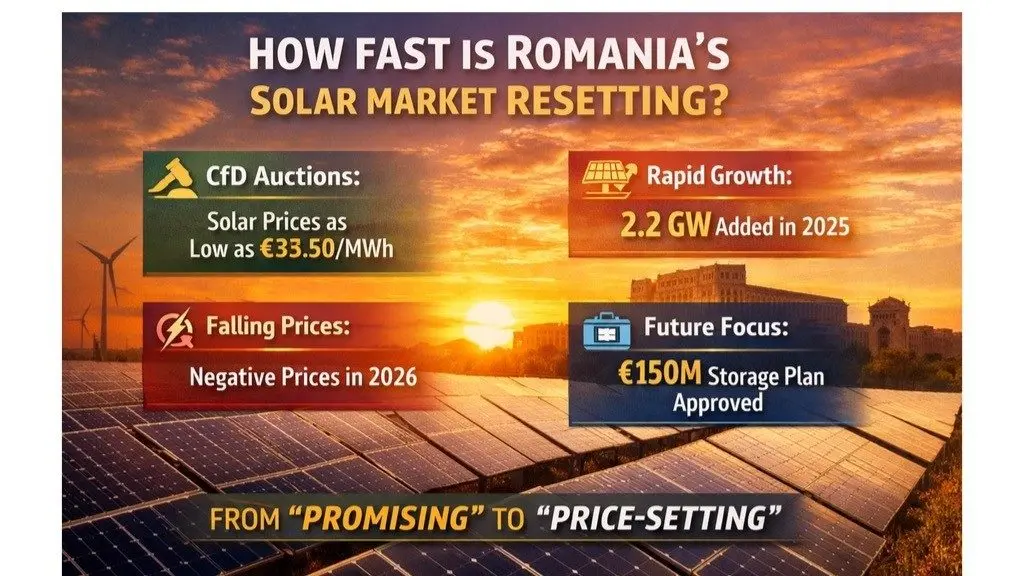
En güçlü kanıt fiyatlardan geliyor. Romanya’nın Aralık 2024’te tamamlanan ilk fark sözleşmesi (CfD) ihalesinde güneş, yaklaşık EUR 51/MWh ortalama kullanım (strike) fiyatıyla 432 MW kazandı. Ağustos 2025’te açıklanan ikinci ihalede ise güneş, ortalama EUR 40,46/MWh ile 1.488 MW kazandı ve kazanan teklifler EUR 35,50/MWh’ye kadar indi. Bu marjinal bir düzeltme değil. Geliştiricilerin Romanya’da proje inşa etmeyi, finanse etmeyi ve işletmeyi, birçok gözlemcinin daha bir yıl önce bile varsaydığından anlamlı ölçüde daha düşük bir gelir ihtiyacıyla yapabileceklerine inandığını gösteren bir piyasa sinyali.
Bu düşüş önemli, çünkü ihaleler kapasite tahsis etmekten fazlasını yapar. Güveni ortaya koyar. Tahsis edilen güneş hacimleri 432 MW’tan 1.488 MW’a çıkarken kullanım fiyatlarının bu kadar hızlı düşmesi, Romanya’nın artık çevresel bir güneş fırsatı olarak fiyatlanmadığını gösteriyor. Romanya, şebeke ölçekli güneşin yapısal olarak rekabetçi hale geldiği bir piyasa olarak fiyatlanıyor. İkinci ihaledeki güneş ortalamasının bakanlığın EUR 73/MWh’lik azami kullanım fiyatının çok altında kalması da bu yeniden şekillenmenin yalnızca politika hedefleriyle değil, ekonomiyle yönlendirildiğini pekiştiriyor.
Bu yeniden şekillenmenin bir kısmı küresel. IRENA’nın raporuna göre 2024 itibarıyla şebeke ölçekli güneş PV için küresel toplam kurulum maliyeti $691/kW’a gerilerken, yeni şebeke ölçekli güneş için küresel ortalama seviyelendirilmiş elektrik maliyeti (LCOE) $0,043/kWh oldu. Finansman koşulları ve yerel uygulama maliyetleri ülkeden ülkeye değişse de temel yön şaşmaz biçimde net: Güneş donanımı ve proje ekonomisi, daha fazla piyasanın “umut vadeden” konumundan “fiyat belirleyen” konumuna geçmesine yetecek kadar ilerledi.
Romanya bu piyasalardan biri, çünkü düşen teknoloji maliyetleri yeni güneş arzına son derece duyarlı bir yerel sistemle buluşuyor. Transelectrica, prosumer (üretken tüketici) kapasitesindeki hızlı artışın rüzgar ve güneşin yükselen paylarıyla birlikte 2024’ün başında sistemden yapılan tüketimin ve kısa vadeli piyasalardaki fiyatların düşmesine yol açtığını belirtti; tüm piyasalarda satın alınan enerjinin ortalama net fiyatının 2024’ün ilk çeyreğinde 2023’ün aynı dönemine göre yaklaşık %10 daha düşük olduğunu bildirdi. Başka bir deyişle Romanya, ilave güneş kapasitesinin yalnızca hacimleri değil fiyatları da hareket ettirebildiğini şimdiden gösterdi.
Bu mekanizma 2025’te ve 2026’nın başında daha da netleşti. pv magazine’in aktardığı RPIA verilerine göre Romanya 2025’te 2,2 GW güneş kapasitesi ekleyerek kümülatif güneş kapasitesini 7 GW’ın üzerine çıkardı. ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu) verileri, Kasım 2025 sonu itibarıyla 3,35 GW kurulu güce sahip yaklaşık 290.000 prosumer bulunduğunu gösterdi. Mart 2026’nın başında Romanya, rekor güneş üretimiyle birlikte o yıl ilk kez gün öncesi piyasasında negatif fiyatlı üç saatlik dilim kaydetti. Piyasanın yeniden şekillenmesi pratikte işte böyle görünüyor: Güneş artık yalnızca liyakat sıralamasına (merit order) girmiyor, onu yeniden biçimlendirmeye başlıyor.
Bu nedenle “güneş maliyetleri düşüyor” ifadesi artık yeterli değil. Romanya’da daha önemli gelişme, düşen güneş maliyetlerinin değer zinciri boyunca beklentileri değiştirmesi. Geliştiriciler daha agresif teklif veriyor. Alıcılar bağlanmaya razı oldukları fiyat düzeylerini yeniden düşünüyor. Sistem operatörleri öğle saatlerinde daha güçlü fiyat etkileri görüyor. Yatırımcılar da eskiden birlikte anılan iki fikri giderek daha fazla birbirinden ayırmak zorunda kalıyor: Düşük inşa maliyetleri otomatik olarak daha yüksek değer yakalama anlamına gelmiyor.
Güneş ölçek kazandıkça yakalama fiyatları baskı altına giriyor. KYOS’un Haziran 2025 piyasa değerlendirmesi, Romanya’nın 2026-2035 güneş fiyatını EUR 55/MWh, güneş yakalama fiyatını ise EUR 44/MWh olarak belirledi; bu fark, proje kalitesinin, profil uyarlama stratejisinin, depolamanın ve alım yapısının basit manşet LCOE’den neden daha önemli hale geldiğini gösteriyor.
Bu da bir paradoks yaratıyor. Romanya, tam da güneş kendi piyasa değerini bozacak kadar ucuzladığı için güneş yatırımı açısından daha cazip hale geliyor. Yeniden şekillenmenin hızı Romanya’yı cazip kılıyor, ancak disiplini de zorunlu hale getiriyor. Kazananlar mutlaka en düşük yatırım harcaması (capex) varsayımlarına sahip projeler olmayacak. En iyi şebeke erişimine, kısıntı riski yönetimine, pazara erişim yoluna ve esneklik stratejisine sahip projeler olacak.
Yine de genel yön olumlu olmayı sürdürüyor. Romanya’nın politika mimarisi piyasaya karşı değil, piyasayla birlikte hareket ediyor. Ülkenin güncellenmiş Ulusal Enerji ve İklim Planı (NECP), 2030’a kadar yaklaşık %75’i yenilenebilir kaynaklardan oluşan 32,3 GW kurulu elektrik kapasitesine işaret ediyor. CfD mekanizması AB Modernizasyon Fonu tarafından destekleniyor ve Avrupa Komisyonu Mart 2026’da, daha fazla değişken yenilenebilir üretimin entegrasyonuna yardımcı olacak müstakil depolamanın yaygınlaşmasını desteklemeyi amaçlayan, elektrik depolamaya yönelik EUR 150 milyonluk bir Romanya devlet yardımı programını onayladı. Bu piyasa riskini ortadan kaldırmıyor, ancak elverişli ortamın doğru yönde geliştiğini gösteriyor.
Peki Romanya’da güneş maliyetlerinin piyasayı ne kadar hızlı yeniden şekillendirdiğini hafife mi alıyoruz? Kanıtlara bakılırsa, evet. Yeniden şekillenme ihale fiyatlarında, kurulum hızında, kısa vadeli fiyat oluşumunda ve artan esneklik ihtiyacında şimdiden görülüyor. Pek çoklarının hâlâ gelecekteki bir eğilim olarak tanımladığı şey, bugünün işletme gerçekliğine dönüşmeye başladı bile.
Momentum Energy’nin Görüşü
Momentum Energy olarak Romanya’nın, risksiz olduğu için değil, piyasa temellerini göz ardı etmek giderek zorlaştığı için, Orta ve Doğu Avrupa’nın en cazip güneş enerjisi piyasalarından biri olarak giderek öne çıktığına inanıyoruz. Rekabetçi ihale sonuçları, hızlı kurulum, güçlü prosumer büyümesi ve öğle saatlerinde fiyat sıkışmasının ilk işaretleri, hızla olgunlaşan bir piyasaya işaret ediyor.
Aynı zamanda bu, dünün varsayımlarının yeterli olacağı bir piyasa değil. Düşen güneş maliyetleri geliştiriciler, yatırımcılar ve alıcılar için beklentileri aynı ölçüde yeniden belirliyor. Görüşümüze göre Romanya’nın avantajı; iyileşen politika desteği, ölçeklenebilir güneş talebi ve özellikle projelerin güçlü bir şebeke stratejisi, depolamaya hazırlık ve gelişmiş alım yapılarıyla eşleştirildiği durumlarda akıllı sermayeye hâlâ yer bulunan bir sistemin bileşiminde yatıyor.
Romanya’daki fırsat gerçek. Ancak piyasa “güneş santrali kur” aşamasından “finanse edilebilir, esnek ve değer bilinciyle tasarlanmış güneş santrali kur” aşamasına geçiyor. Bir sonraki dönemin kazananlarını bu ayrım belirleyecek.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.