Romanya'nın Güneş Enerjisi Yarışı Neden Artık Bir Hibrit ve Şebeke Yarışı ve Hâlâ Yalnızca Megavat Üzerinden Düşünen Yatırımcılar İçin Bu Ne Anlama Geliyor
Romanya'da güneş artı depolama: kurumsal yatırımcılar için hibrit projeler, şebeke erişimi ve finanse edilebilirlik neden kurulu güçten daha önemli?
Romanya’nın yenilenebilir enerji piyasasında rekabetin kuralları değişti. Yatırım teziniz hâlâ yalnızca kurulu güce, manşetlerdeki MW rakamlarına ve iki yıl önceki elektrik satın alma anlaşması (PPA) fiyat varsayımlarına dayanıyorsa, piyasa sizi çoktan geride bırakmış durumda.
Romanya’nın Güneş Patlaması Yapısal Sınırlarına Dayanıyor
Romanya’nın yenilenebilir enerji yarışı bir megavat yarışı olarak başladı. Bugün ise hızla bir hibrit, şebeke ve finanse edilebilirlik yarışına dönüşüyor. Bu dönüşüm göz önünde yaşandı: kapasite büyüdü, fark sözleşmesi (CfD) ihaleleri rekor düşük fiyatlardan sonuçlandı, prosumer (üretken tüketici) sayısı patlama yaptı ve bir noktada en çok megavata sahip olmanın artık yeterli olmadığı anlaşıldı. Asıl farkı yaratan unsurlar artık enerji depolamayı, şebekeye teslim edilebilirliği ve güvenilir uzun vadeli alım taahhüdünü güvence altına almak.
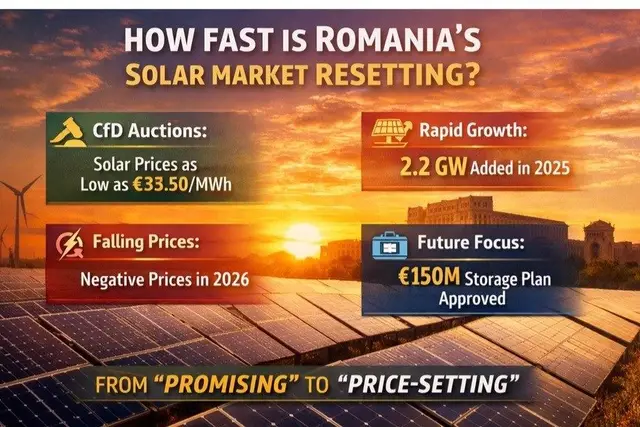
Rakamlar bu dönüşümün ölçeğini tartışmasız biçimde ortaya koyuyor. Romanya yalnızca 2025 yılında yaklaşık 2,2 GW yeni güneş kapasitesi kurarak kümülatif kapasitesini 7 GW’ın üzerine taşıdı ve üst üste üçüncü büyüme yılını kaydetti. Romanya Fotovoltaik Sanayi Derneği (RPIA), 2026’da prosumer ve şebeke ölçekli segment arasında paylaşılan 2,5 GW ek kapasite öngörüyor; bu da ülkeyi 10 GW’lık NECP hedefini 2030’dan önce aşma yolunda sağlam biçimde konumlandırıyor. Modül fiyatlarının 2022 ile 2024 arasında yaklaşık %60 düşmesi, Romanya’daki güneş enerjisi projelerinin 2025’te fosil yakıt referanslarının çok altında, EUR 40/MWh civarındaki CfD kullanım fiyatlarından ihale kazanmasını mümkün kıldı. Bugün şebekeye bağlı 290.000’i aşkın konut ve ticari prosumer bulunuyor.
Ancak bu kadar hızlı büyüyen bir piyasa yapısal zayıflıklarını da açığa çıkarıyor. Bugün Romanya’daki en önemli zayıflık şu: şebeke kapasitesi, enerji depolama entegrasyonu ve alım taahhüdünün güvenilirliği yeni üretimle aynı hızda ilerlemiyor ve yalnızca “bir projeye sahip olmak” artık savunulabilir bir rekabet konumu değil.
Yeni Zorunluluk: Ne Değişiyor ve Neden
Yakın zamana kadar Romanya güneş enerjisindeki yatırım kararlarını esas olarak arazi kontrolü, ışınım profili ve manşet MW rakamı belirliyordu. Bugün bankalar, kurumsal yatırımcılar ve altyapı fonları için Romanya’da finanse edilebilir (bankable) bir güneş projesinin ön koşulu değişti: gerçekçi bir şebeke bağlantısı yol haritası, enerji depolama entegrasyonu ve CfD’ler, PPA’lar ya da hibrit gelir yapıları aracılığıyla gelir görünürlüğü.
Bu dönüşümü dört yapısal güç yönlendiriyor:
Şebeke darboğazı. Transelectrica’nın birikmiş bağlantı başvurularının 31,74 GW’ı aştığı bildiriliyor; bu durum onay sürelerini 12 ayın ötesine taşıyor ve geliştiricilerin taşıma maliyetlerini şişiriyor. Buna yanıt olarak iletim sistemi operatörü 2026 için yeni bir şebeke tahsis çerçevesi yayımladı ve ülkeyi, ANRE (Romanya Enerji Piyasaları Düzenleme Kurumu) tarafından çıkarılan 20/2025 sayılı Karar kapsamında öngörülebilir takvimlere ve %5’lik bir finansal teminata dayanan, AB standartlarında, ihale esaslı bir sisteme geçirdi. Yeni kurallar daha sıkı ve daha adil, ancak çıtayı da yükseltiyor: 2026’dan itibaren tahsis turlarında yalnızca inşaata hazır, sermayesi güçlü ve güvenilir uygulama planlarına sahip projeler ilerleyebilecek.
Kanibalizasyon ve ördek eğrisi. Romanya’daki güneş doygunluğu, öğle saatlerindeki yakalanan fiyatları artık gözle görülür biçimde baskılıyor. Ağustos 2025’te düzenlenen ikinci CfD ihalesi, ortalama EUR 40,46/MWh’den 1.488 MW güneş kapasitesi tahsis etti; kabul edilen en düşük teklif EUR 35,50/MWh ile EUR 73/MWh’lik tavanın çok altında kaldı. Energy Policy Group’un bağımsız analizi bazı tekliflerin sürdürülebilir marjların altında sonuçlandığına dikkat çekti; bu da tek başına, piyasa fiyatına maruz güneş enerjisi ekonomisi üzerindeki baskıya işaret ediyor. Bunun sonucu yapısal: esneklikten yoksun, salt piyasa fiyatına dayalı güneş projeleri daha zorlu bir yatırım ortamıyla karşılaşacak; hibrit PV+BESS konfigürasyonları ise hızla tercih edilen tasarım haline geliyor.
Finanse edilebilirliğin ön koşulu olarak enerji depolama. Kredi verenler, çok taraflı kuruluşlar ve kurumsal sponsorlar batarya enerji depolama sistemlerini (BESS) giderek daha fazla isteğe bağlı bir ek olarak değil, proje finansmanı paketlerinin temel bileşeni olarak ele alıyor. Romanya; enerji depolama üzerindeki çifte vergilendirmenin kaldırılması, depolama içeren yenilenebilir projeler için hızlandırılmış bir şebeke bağlantısı yolu ve on bağımsız BESS projesine akan yaklaşık EUR 150 milyonluk AB Modernizasyon Fonu desteğiyle fiilen Avrupa’nın en hareketli şebeke ölçekli depolama piyasalarından biri haline geldi. Orta ve Doğu Avrupa’nın (CEE) güneş kapasitesi 2019’dan bu yana yaklaşık %460 büyürken, batarya kapasitesi yalnızca 2022 ile 2025 arasında %470’in üzerinde arttı. Önümüzdeki 12 ila 18 ayın, Romanya’nın tamamen finanse edilebilir, büyük ölçekli ilk depolama varlıkları dalgasını getirmesi bekleniyor.
Seçiciliği artan, olgunlaşan bir PPA piyasası. Veyt, 2024’te toplamı yaklaşık 500 MW olan dokuz Romanya PPA’sı kaydetti; bunların üçte biri sanal PPA olarak yapılandırılmıştı. Kapasitelerinin bir kısmı için CfD’ler aracılığıyla devlet desteği sağlayan yatırımcılar şimdi geri kalan kısım için alıcı arıyor ve böylece yeni bir “piyasa artı” yapı katmanı oluşuyor. Avrupa’da P25 güneş PPA fiyatları, negatif fiyatlı saatler ve güneş kanibalizasyonunun etkisiyle 2025’in sonlarında yıllık bazda yaklaşık %8 geriledi ve geliştiricileri hibritleşmeye yöneltti. Bu ortamda kazananlar, gelirlerini birden fazla katman üzerinden yapılandıranlar: CfD’ler, kurumsal PPA’lar, yan hizmetler ve dengeleme piyasasına maruziyet, hepsi de enerji depolamayla desteklenmiş olarak.
Güneş ve Depolama Denkleminin Yeniden Yazılması
Kanibalizasyon derinleştikçe arz tarafı iki ayrı dinamiğe bölünüyor. Bağımsız şebeke ölçekli güneş santralleri, CfD’ler, AB Modernizasyon Fonu hibeleri ve düşen yatırım harcamalarının desteğiyle inşa edilmeye devam ediyor. İkinci CfD turunda tahsis edilen en büyük proje 260 MW’a ulaştı. Rezolv Energy’nin Arad İli’nde geliştirdiği Dama Solar projesi 1,3 GW tepe kapasiteye genişletilerek Iberdrola’nın Fernando Pessoa projesini geride bıraktı ve 400 kV iletim şebekesine 1,07 GW’lık bağlantısıyla Avrupa’nın (Türkiye hariç) planlanan en büyük PV projesi oldu. İnşaatın 2026 ortasında başlaması hedefleniyor.
Buna paralel olarak farklı bir refleks güç kazanıyor: ilk günden itibaren esneklik, yakalanan fiyatın korunması ve yan hizmetlere katılım için tasarlanan hibrit PV+BESS projeleri. Analizler, aynı sahada enerji depolama barındıran bir güneş parkının aktif olarak optimize edildiğinde bağımsız bir PV santraline kıyasla gelirleri %25’e kadar artırabildiğini gösteriyor. Güvenilir geliştiricilerin bugün inşa ettiği şey yalnızca daha fazla megavat değil; gerçek tüketime daha yakın, negatif fiyatlı saatlere dayanabilen ve yalnızca enerji satışına dayalı piyasanın ötesinde gelir kanalları açan bir teslimat profili.
Bunu Şimdiden Uygulayanlar: Öncü Göstergeler
Hibrit, şebeke ve finanse edilebilirlik tezi teorik değil. Romanya piyasasının en güvenilir operatörleri bu tezi şimdiden hayata geçiriyor.
Enery, Mart 2026’da Giurgiu İli’ndeki Ogrezeni hibrit santrali için EUR 460 milyonluk sendikasyon yeşil proje finansmanında finansal kapanışa ulaştı. Proje, 761 MWp güneş kapasitesini 534 MW AC ve 1 GWh’ın üzerinde batarya depolamayla birleştiriyor ve bu yönüyle Avrupa’nın en büyük hibrit santralleri arasında yer alıyor. UniCredit, Intesa Sanpaolo, ING, Banca Transilvania ve diğerlerinden oluşan kredi konsorsiyumu, ilave BESS genişlemesi için EUR 79 milyona kadar bir akordeon (ek limit) imkânı da sağladı. Ogrezeni’nin faaliyete geçtiğinde yaklaşık 684.000 haneye elektrik sağlaması ve yılda 303.000 ton CO₂ emisyonunu önlemesi bekleniyor.
Renalfa Power Clusters, Nisan 2026’da Arad İli’ndeki 365 MWp’lik Horia 2 güneş santralini ve yakınındaki 400 MW / 800 MWh’lik bağımsız BESS’i satın aldı. Şirket, ikisini çift kimyalı bir yaklaşım (lityum iyon artı sodyum iyon) ve şebeke oluşturucu (grid-forming) teknolojiyle tek bir hibrit kümede birleştirmeyi ve 2027’de ticari işletmeye geçmeyi hedeflediğini açıkladı.
Scatec ve Defic Globe Energji, Şubat 2026’da güney Romanya’daki 189,7 MW güneş kapasitesi için finansal kapanışa ulaştı. Romanya’nın CfD çerçevesine dayanan işlem, EBRD’den EUR 34 milyon, EIB’den EUR 34 milyon ve BCR’den EUR 17,5 milyonla desteklendi. Anlaşma, Scatec’in Romanya yenilenebilir enerji piyasasına girişini simgeledi ve enerji sektöründe kadınların katılımını hedefleyen bir beceri geliştirme programıyla birlikte yürütüldü.
Eurowind Energy, EUR 21 milyonluk bir NRRP hibesiyle desteklenen Teiuș güneş parkında BESS kurulumuna başladı. Econergy ise 155 MW’lık Ratesti projesini EUR 45,6 milyona satın alarak Romanya portföyünü genişletti ve aynı sahada 120 MW’lık bir BESS planını doğruladı.
Kurumsal tarafta Asahi Europe and International, Enery ile aynı sahada batarya depolama barındıran 51,4 MW’lık Sărmăşag santraline dayanan bir sanal PPA imzaladı. Bu, hibrit kurumsal PPA’ların artık Romanya’daki sanayi tüketicileri için pratik bir tedarik aracı olduğunun erken bir kanıtı.
Hâlâ Yalnızca Megavat Üzerinden Düşünen Yatırımcılar İçin Bunun Anlamı
Bunların hiçbiri Romanya güneş enerjisini kötü bir yatırım yapmıyor. Aksine, Romanya Avrupa genelinde geniş çaplı bir gerilemenin yaşandığı 2025 yılında daha fazla yeni güneş kapasitesi kurdu ve AB’deki en cazip yenilenebilir enerji fırsatlarından biri olmayı sürdürüyor. Asıl risk daha spesifik: güvenilir bir depolama stratejisi, şebeke tahsis yolu ve çeşitlendirilmiş bir gelir planı olmayan güneş projelerinin finanse edilmesi giderek zorlaşıyor, bu projeler kanibalizasyona daha fazla maruz kalıyor ve birleşme ve satın alma süreçlerinde aşağı yönlü yeniden fiyatlanma olasılıkları artıyor.
Yatırımcılar ve üst düzey yöneticiler için pratik sonuçlar üç öncelik etrafında toplanıyor:
Güneş stratejisini ilk günden itibaren enerji depolama ve şebeke stratejisiyle bütünleştirin. Bir güneş parkı artık yalnızca bir üretim varlığı değil. Elektrik, esneklik ve şebeke hizmetlerini bir arada sunan entegre bir varlık. Finans direktörü, proje finansmanı sorumlusu, EPC (mühendislik, tedarik ve inşaat) ortağı ve alım ekibinin tasarım aşamasında aynı masada oturması gerekiyor. Enerji depolama, şebeke uyumluluğu, saha seçimi ve yan hizmetlere maruziyet inşaat sonrası eklentiler olarak ele alındığında, projeler kâğıt üzerinde güçlü görünür ancak uygulamada kırılganlaşır.
“Kaç megavat?” sorusundan “hangi teslimat profili, ne zaman, hangi piyasaya?” sorusuna geçin. Yıllık üretim tahminleri ve iki yıl önceki yakalanan fiyat varsayımları giderek yetersiz kalan referanslar. Tüm üretimini öğle saatlerinde doymuş bir piyasaya veren 100 MW’lık bir güneş santrali kâğıt üzerinde güçlü görünebilir, ancak gerçekte teorik yakalanan fiyatının çok altında bir performans gösterebilir. Güvenilir test, projenin saatlik teslimat profilinin piyasa talebi ve alıcının tüketimiyle örtüşüp örtüşmediği ve fiyatlar tersine döndüğünde üretimini enerji depolama aracılığıyla kaydırıp kaydıramadığıdır. Bu soruya inandırıcı bir yanıt veremeyen sponsorlar, artan sermaye maliyeti ve sıkılaşan kredi koşullarıyla (covenant) karşılaşacak.
Finanse edilebilirliği temel performans göstergesi yapın. Rekabetin yeni ekseni artık en fazla şebeke kapasitesini kimin ayırttığı değil. Asıl mesele, geliştirme portföyünü kimin faaliyette olan, nakit üreten ve kredi verenlerce onaylanmış varlıklara dönüştürdüğü. Sermayenin mevcut ancak seçici olduğu bir piyasada kazananlar; kaliteli EPC’leri, güvenilir sponsorları, güvence altına alınmış şebeke yollarını, entegre enerji depolamayı ve katmanlı geliri (CfD artı PPA artı yan hizmetler) tek bir finanse edilebilir tezde birleştirenler olacak.
Yeni Egemenlik Denklemi: Megavat, Depolama ve Şebeke Erişimi
Romanya’nın Avrupa enerji dönüşümündeki rolü uzun süre arazi, ışınım ve AB fonları üçgeniyle tanımlandı. Bu denkleme artık dördüncü bir değişken kalıcı olarak girdi: şebeke ve enerji depolama erişimi.
Romanya’nın konumu sınırlarının ötesinde de önem taşıyor. Ülke, Orta ve Doğu Avrupa’daki enerji talebi artışının, AB karbonsuzlaştırma politikasının ve finanse edilebilir greenfield (sıfırdan geliştirme) projelere aktif olarak yatırım arayan olgunlaşan bir kurumsal sermaye tabanının kesişiminde yer alıyor. Modernizasyon Fonu tarafından finanse edilen CfD ihaleleri, CfD’ye ayrılmış EUR 3 milyarlık destek ve PNRR kapsamında EUR 32,92 milyon yardım alan 1,5 GW’lık yerli güneş modülü üretim tesisiyle Romanya, Orta ve Doğu Avrupa’daki emsallerinden çok azının erişebileceği dikey olarak entegre bir hikâye inşa ediyor. Rekabet artık Romanya’nın sermaye çekip çekmeyeceğiyle değil, Romanya içinde bu sermayeyi hangi projelerin yakalayacağıyla ilgili.
Bir sonraki aşamaya liderlik edecek aktörler yalnızca araziyi ve manşet MW’ı kontrol edenler olmayacak. Yeni Transelectrica çerçevesi kapsamında kesin şebeke yollarını güvence altına alan, enerji depolamayı finansal kapanıştan itibaren proje tasarımına entegre eden, CfD ve PPA gelirlerini harmanlayan ve esnekliği yapısal bir rekabet avantajına dönüştürenler olacak. Kapasite artık birincil varlık değil. Birincil varlık, finanse edilebilir, sevk edilebilir ve şebekeye teslim edilebilir kapasite.
Momentum Energy’nin Görüşü: Hibrit Güneş, Romanya’nın Enerji On Yılının Temel Varlık Sınıfı
Momentum Energy olarak Romanya’nın güneş ve enerji depolama piyasasının Avrupa enerji dönüşümünün stratejik açıdan en iyi konumlanmış segmentlerinden biri olduğuna inanıyoruz. Bugün gördüğümüz, spekülatif aşamasını geride bırakmış ve şebeke erişimi, enerji depolama entegrasyonu ve alım taahhüdü güvenilirliğinin sonuçları proje büyüklüğü kadar belirleyeceği bir olgunluk aşamasına giren bir piyasa.
Görüşümüz net: Romanya güneş enerjisine yatırım yapan her kurumsal aktör, tanımı gereği aynı zamanda bir enerji depolama ve şebeke hizmetleri yatırımcısıdır. Bu gerçeği tasarım aşamasında içselleştiren projeler; finanse edilebilirlik, uzun vadeli PPA fiyatlaması, yan hizmet gelirleri ve yakalanan fiyat dayanıklılığı dahil olmak üzere kurumsal sermaye için önemli olan her boyutta yapısal olarak daha iyi konumlanıyor. Enerji depolama ve şebeke entegrasyonunu sonradan akla gelen unsurlar olarak ele alan projeler ise önümüzdeki yıllarda artan sermaye maliyeti, düzenleyici sürtünme ve itibar riskiyle karşılaşacak.
Bize göre asıl fırsat, bu katmanları tek bir yatırım tezi altında bir araya getiren yaklaşımda yatıyor. Kesin şebeke tahsisini güvence altına alan, şebeke ölçekli enerji depolamayı ilk günden entegre eden, CfD ve PPA gelirlerini paralel olarak yapılandıran ve yan hizmetlere katılım için tasarlanan Romanya güneş projeleri, önümüzdeki on yılda kurumsal sermayenin en aktif biçimde aradığı varlık sınıfını oluşturacak.
Romanya’nın güneş on yılını en çok megavata sahip geliştiriciler mi kazanacak, yoksa enerji depolamayı, şebeke erişimini ve finanse edilebilir gelir yapılarını kontrol edenler mi? Yanıtın ikincisi olduğuna inanıyoruz ve konumlanma penceresi şu anda açık.
Sonuç
Romanya’nın güneş patlaması gerçek dünyanın fiziksel ve finansal kısıtlarıyla karşılaşıyor. Yeni kapasite ne kadar hızlı duyurulursa duyurulsun, enerji depolama, şebeke erişimi ve alım taahhüdü güvenilirliği aynı hızda ölçeklenmedikçe proje değeri sınırlı kalacak. Kanibalizasyon, yakalanan fiyatlardaki erime, şebeke bağlantısı darboğazları ve kurumsal kredi verenlerin olgunluk beklentileri artık uzak olasılıklar değil. Bunlar bugün yönetilmesi gereken somut ticari gerçekler.
Romanya’nın güneş dönüşümünü salt bir megavat hikâyesi olarak okumak artık yeterli değil. Bir sonraki aşamada başarıyı proje büyüklüğünün yanı sıra belirleyecek faktörler; enerji depolama entegrasyonu, şebekeye teslim edilebilirlik, gelir katmanlaması ve uygulama disiplini.
Bu gerçeği erken fark eden yatırımcılar ve geliştiriciler yalnızca risklerini daha etkin yönetmekle kalmayacak. Kendilerini Romanya’nın şimdiye kadar gördüğü en büyük yenilenebilir enerji değer yaratma dalgasının merkezine yerleştirecekler.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.