Subestimăm cât de repede resetează costurile solare piața din România?
Piața solară din România s-ar putea reseta mai repede decât se așteaptă mulți. Costurile au scăzut puternic, iar prețurile negative apar deja.
Ani la rând, povestea solară a României a fost prezentată ca una a potențialului: o iradiere bună după standardele regionale, teren disponibil, sprijin susținut de UE și un sistem energetic care avea în mod evident nevoie de noi capacități. În 2025 și la începutul lui 2026, această abordare a început să pară depășită. Întrebarea relevantă acum nu este dacă România este atractivă pentru solar, ci dacă piața se mișcă suficient de repede pentru a ține pasul cu schimbarea abruptă a economiei proiectelor.
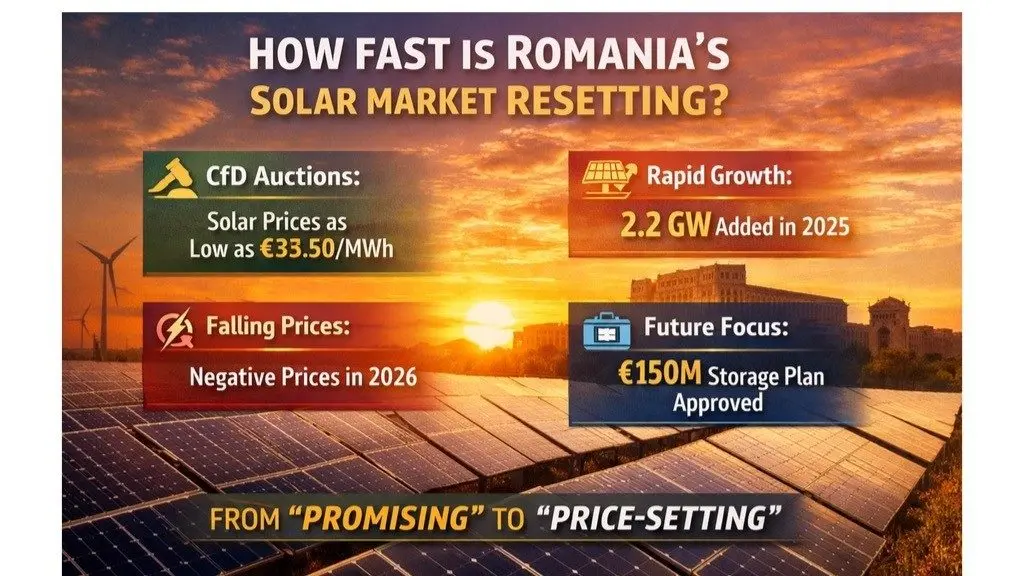
Cele mai puternice dovezi vin din prețuri. În prima licitație CfD a României, încheiată în decembrie 2024, solarul a câștigat 432 MW la un preț mediu de exercitare de aproximativ 51 EUR/MWh. În a doua licitație, anunțată în august 2025, solarul a câștigat 1.488 MW la o medie de 40,46 EUR/MWh, cu oferte câștigătoare de doar 35,50 EUR/MWh. Nu este o ajustare marginală. Este un semnal de piață că dezvoltatorii cred că pot construi, finanța și opera proiecte în România cu un necesar de venituri semnificativ mai mic decât presupuneau mulți observatori chiar și cu un an înainte.
Această scădere contează pentru că licitațiile fac mai mult decât să aloce capacitate. Ele dezvăluie încredere. Când prețurile de exercitare scad atât de repede, iar volumele solare atribuite cresc de la 432 MW la 1.488 MW, mesajul este că România nu mai este evaluată ca o oportunitate solară periferică. Este evaluată ca o piață în care solarul la scară utilitară devine competitiv din punct de vedere structural. Media solară din a doua licitație s-a situat, de asemenea, mult sub prețul maxim de exercitare de 73 EUR/MWh stabilit de minister, ceea ce confirmă că resetarea este determinată de economie, nu doar de ambiția politicilor publice.
O parte din această resetare este globală. IRENA a raportat că, până în 2024, costul total global de instalare pentru fotovoltaicul la scară utilitară scăzuse la 691 USD/kW, în timp ce LCOE mediu global pentru noile proiecte solare la scară utilitară era de 0,043 USD/kWh. Chiar dacă condițiile de finanțare și costurile locale de execuție variază încă de la o țară la alta, direcția de fond este inconfundabilă: echipamentele solare și economia proiectelor au evoluat suficient de mult încât tot mai multe piețe trec de la „promițătoare” la „formatoare de preț”.
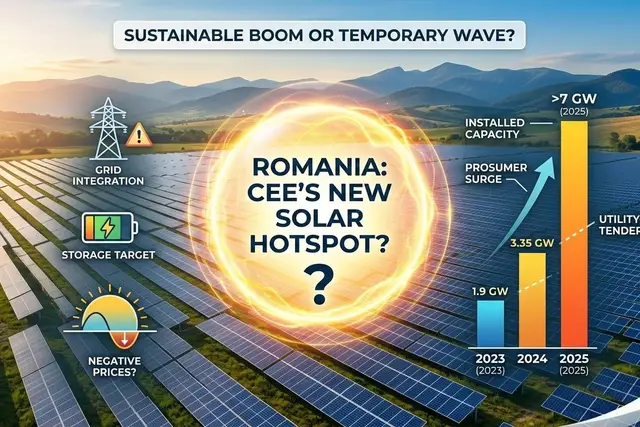
România este una dintre aceste piețe, deoarece costurile tehnologice în scădere întâlnesc un sistem local foarte sensibil la noua ofertă solară. Transelectrica a declarat că creșterea rapidă a capacității prosumatorilor, împreună cu ponderile mai mari ale eolianului și solarului, a dus la un consum mai redus din sistem și la prețuri mai mici pe piețele pe termen scurt la începutul lui 2024; compania a raportat că prețul mediu net al energiei achiziționate pe toate piețele în T1 2024 a fost cu aproximativ 10% mai mic decât în aceeași perioadă din 2023. Cu alte cuvinte, România a demonstrat deja că o capacitate solară incrementală poate mișca prețurile, nu doar volumele.
Acest mecanism a devenit și mai clar în 2025 și la începutul lui 2026. România a adăugat 2,2 GW de solar în 2025, ducând capacitatea solară cumulată peste 7 GW, potrivit cifrelor RPIA raportate de pv magazine. La sfârșitul lunii noiembrie 2025, datele ANRE (Autoritatea Națională de Reglementare în Domeniul Energiei) arătau aproape 290.000 de prosumatori, cu 3,35 GW de capacitate instalată. La începutul lui martie 2026, România a înregistrat pentru prima dată în acel an trei intervale orare cu prețuri negative pe piața pentru ziua următoare, în paralel cu o producție solară record. Așa arată în practică o resetare a pieței: solarul nu mai intră doar în ordinea de merit, ci începe să o remodeleze.
De aceea, formula „costurile solare scad” nu mai este suficientă. În România, evoluția mai importantă este că, odată cu scăderea costurilor solare, se schimbă așteptările de-a lungul întregului lanț valoric. Dezvoltatorii licitează mai agresiv. Cumpărătorii își regândesc nivelurile de preț pe care sunt dispuși să le blocheze. Operatorii de sistem observă efecte mai puternice asupra prețurilor la mijlocul zilei. Iar investitorii sunt tot mai des obligați să separe două idei care obișnuiau să meargă împreună: costurile de construcție mai mici nu înseamnă automat o valoare capturată mai mare.
Pe măsură ce solarul crește la scară, prețurile capturate sunt sub presiune. Evaluarea de piață a KYOS din iunie 2025 a plasat prețul solar al României pentru 2026-2035 la 55 EUR/MWh, dar prețul său capturat solar la 44 EUR/MWh, o diferență care arată de ce calitatea proiectului, strategia de profilare, stocarea și structura de vânzare devin mai importante decât simplul LCOE de referință.
Aceasta creează un paradox. România devine mai atractivă pentru investițiile solare tocmai pentru că solarul devine suficient de ieftin pentru a-și perturba propria valoare de piață. Viteza resetării face România convingătoare, dar face și disciplina esențială. Câștigătorii nu vor fi neapărat proiectele cu cele mai mici ipoteze de capex. Vor fi proiectele cu cel mai bun acces la rețea, cu cea mai bună gestionare a riscului de limitare a producției, cu cea mai bună cale de valorificare pe piață și cu cea mai bună strategie de flexibilitate.
Totuși, direcția generală rămâne favorabilă. Arhitectura politicilor publice din România evoluează odată cu piața, nu împotriva ei. PNIESC actualizat al țării prevede 32,3 GW de capacitate electrică instalată până în 2030, din care aproximativ 75% din surse regenerabile. Schema CfD este susținută de Fondul pentru Modernizare al UE, iar în martie 2026 Comisia Europeană a aprobat o schemă românească de ajutor de stat de 150 de milioane EUR pentru stocarea energiei electrice, menită să sprijine dezvoltarea stocării independente care va ajuta la integrarea unei producții regenerabile variabile mai mari. Acest lucru nu elimină riscul de piață, dar arată că mediul favorabil evoluează în direcția corectă.
Așadar, subestimăm cât de repede resetează costurile solare piața din România? Pe baza dovezilor, da. Resetarea este deja vizibilă în prețurile din licitații, în viteza de dezvoltare, în formarea prețurilor pe termen scurt și în nevoia tot mai mare de flexibilitate. Ceea ce mulți descriu încă drept o tendință viitoare devine deja realitatea operațională de astăzi.
Perspectiva Momentum Energy
Momentum Energy consideră că România se afirmă tot mai mult ca una dintre cele mai convingătoare piețe solare din Europa Centrală și de Est, nu pentru că ar fi lipsită de riscuri, ci pentru că fundamentele pieței devin tot mai greu de ignorat. Rezultatele competitive ale licitațiilor, ritmul rapid de dezvoltare, creșterea puternică a prosumatorilor și primele semne de comprimare a prețurilor la mijlocul zilei indică toate o piață care se maturizează rapid.
În același timp, aceasta nu este o piață în care ipotezele de ieri vor fi suficiente. Scăderea costurilor solare resetează așteptările dezvoltatorilor, investitorilor și cumpărătorilor deopotrivă. În opinia noastră, avantajul României constă în combinația dintre un sprijin tot mai bun prin politici publice, o cerere solară scalabilă și un sistem care are încă loc pentru capital inteligent, mai ales acolo unde proiectele sunt asociate cu o strategie solidă de rețea, pregătire pentru stocare și structuri de vânzare sofisticate.
Oportunitatea din România este reală. Dar piața trece de la „construiește solar” la „construiește solar bancabil, flexibil și atent la valoare”. Această distincție va defini următoarea fază a câștigătorilor.
Surse și referințe
Organizații și documente citate în acest articol.