EIB, Cernavodă 1. Ünitenin Arkasına EUR 800 Milyon Koydu. Romanya’nın Baz Yük Üretimi Yenilenebilir Enerji Fiyatlaması ve PPA Riski İçin Ne Anlama Geliyor?
Altyapı fonları, kredi verenler ve kurumsal alıcılar için bu finansman bir nükleer enerji haberinden çok daha fazlası.
Altyapı fonları, kredi verenler ve kurumsal alıcılar için bu finansman bir nükleer enerji haberinden çok daha fazlası. Romanya elektrik piyasasının 2027-2030 yenileme dönemi boyunca ve sonrasında nasıl modellenmesi gerektiğini değiştiriyor.
- **EUR 800 milyon **EIB kredi onayı
- **EUR 3,2 milyar **Tahmini proje maliyeti
- **2030 **Şebekeye hedeflenen dönüş Avrupa Yatırım Bankası (EIB), 15 Temmuz 2026’da Romanya’nın Cernavodă nükleer santralindeki 1. Ünitenin yenilenmesi ve ömrünün uzatılması için EUR 800 milyonluk bir krediyi onayladı. EIB projenin tahmini toplam maliyetini EUR 3,2 milyar olarak gösteriyor. Onay önemli bir finansman kilometre taşı, ancak henüz tamamlanmış bir kredi sözleşmesiyle aynı anlama gelmiyor: Nuclearelectrica, borçlanmanın hissedar onayına sunulacağını açıkladı.
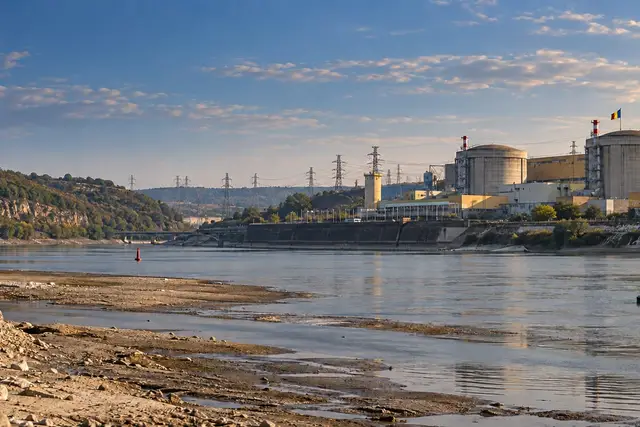
Elektrik piyasası açısından daha önemli soru, bu sermayenin neyi koruduğu. 1. Ünite Romanya’nın yıllık elektrik tüketiminin yaklaşık %9’unu karşılıyor ve 30 yıllık yeni bir işletme döngüsü için 2030’da ulusal şebekeye geri dönmesi bekleniyor. Cernavodă’nın faaliyetteki iki ünitesi birlikte normalde ülke elektriğinin yaklaşık beşte birini üretiyor.
Finansman yapısı görünür hale geliyor
EIB onayı, hazırlık aşaması için Eylül 2025’te J.P. Morgan SE liderliğindeki bir banka sendikasıyla imzalanan EUR 540 milyonluk bir kredinin ardından geldi. Nuclearelectrica’nın açıkladığı strateji, kendi öz sermayesini uluslararası finans kuruluşları, ihracat kredi ajansları ve ticari bankalardan sağlanan kredi veya garantilerle birleştiriyor ve bunları inşaatla uyumlu aşamalar halinde kullanıyor.
Bu, altyapı yatırımcıları için önemli; çünkü karmaşık, mevcut tesis (brownfield) niteliğindeki bir nükleer varlığın etrafında katmanlı bir finansman yapısının oluştuğunu gösteriyor. Ayrıca kredi verenlere tedarik, güvenlik, çevresel performans ve proje yönetişimine ilişkin durum tespiti (due diligence) için kurumsal bir ölçüt sağlıyor. Aralık 2024’te imzalanan EUR 1,9 milyarlık EPC (mühendislik, tedarik ve inşaat) sözleşmesi, imza sırasında belirtilen ilgili onaylara tabi olarak detaylı tasarım, ekipman ve malzeme, basınç tüplerinin yenilenmesi (retubing), yenileme çalışmaları ve gerekli altyapıyı kapsıyor.
Fiziksel ilerleme de duyuruların ötesine geçti. İnşaat çalışmaları 2025’te başladı ve Nuclearelectrica, Mayıs 2026’da kalıcı proje yapıları için ilk kesintisiz beton dökümünü bildirdi. Takvim, büyük kapatma ve yenileme aşamasını 2027 ile 2030 arasına yerleştiriyor; ardından testler ve 2030’da planlanan yeniden şebekeye bağlantı geliyor.
Baz yük kullanılabilirliği neden her yenilenebilir enerji modelinde yer almalı?
Transelectrica’nın 2025 raporlaması, nükleerin net elektrik üretimindeki payını %20 olarak gösteriyor; hidroelektrik %28, yenilenebilir kaynaklar %18 ve termik üretim %32 paya sahip. Bu karma, 1. Ünitenin kullanılabilirliğinin neden nükleer sektörün çok ötesinde ticari önem taşıdığını açıklıyor.
- Yenilenebilir enerji geliştiricileri için yenileme dönemindeki daha düşük güvenilir arz, dağıtılabilir kapasitenin, enerji depolamanın, esnek talebin ve profilli ürünlerin değerini artırabilir.
- Kredi verenler için yakalanan fiyat (capture price) varsayımları, 2027-2030 duruş dönemini, 1. Ünitenin istikrarlı üretime yeniden başlamasının beklendiği 2030 sonrası piyasadan ayırmalı.
- PPA alıcıları için sabit bir yıllık yenilenebilir enerji hacmi, profilli bir arz profiliyle aynı şey değil. Güneş veya rüzgar pozisyonunu sabitlemenin (firming) maliyeti, gerçekte ne kadar baz yük, hidroelektrik, depolama ve enterkonneksiyon kapasitesinin mevcut olduğuna bağlı.
- Altyapı fonları için nükleer, hidroelektrik, rüzgar, güneş ve depolamanın bir arada bulunması herhangi bir teknolojiye bağımlılığı azaltabilir, ancak inşaat, hidrolojik veya piyasa tasarımı riskini ortadan kaldırmaz. Pratik sonuç, nükleerin her elektrik fiyatını mekanik olarak düşürdüğü değil. Toptan fiyatlar her saatte marjinal ünite ve kısıtlar tarafından belirlenir. Bununla birlikte güvenilir bir nükleer blok, diğer koşullar sabitken, daha yüksek maliyetli termik üretime veya ithalata ihtiyaç duyulan saat sayısını azaltabilir. Arz fazlası olan saatlerde ise düşük fiyatlı dönemleri derinleştirebilir; bu da depolamayı, talep tarafı katılımını, kısıntı varsayımlarını ve PPA profillemesini daha önemli hale getirir. Bu tek yönlü bir fiyat tahmini değil, bir portföy etkisi.
Asıl stres testi 2027-2030 dönemi
Yenileme uzun vadeli baz yükü koruyor, ancak önce geçici bir kullanılabilirlik açığı yaratıyor. Yatırımcılar en az iki piyasa rejimini modellemeli: 1. Ünitenin büyük çalışmalar için devre dışı olduğu yenileme dönemi ve ünitenin yeni bir yaşam döngüsü için geri dönmesinin beklendiği 2030 sonrası dönem.
Bu ayrım merchant (piyasa riskine açık) fiyat eğrilerini, borç boyutlandırmasını ve kurumsal tedariki etkiliyor. Duruş penceresinde ticari işletmeye geçen bir güneş projesi, 1. Ünite geri döndükten sonraki aynı varlıktan farklı bir yakalanan fiyat ve dengeleme ortamıyla karşılaşabilir. Bu nedenle bir PPA alıcısı yalnızca yıllık ortalama fiyata güvenmemeli, saatlik kalan yük (residual load) riskini test etmeli.
- Temel senaryo: 1. Ünite 2030’da geri döner ve yenilenebilir kapasite eklemeleri genel olarak takvime uygun ilerler.
- Gecikme senaryosu: yenileme veya devreye alma daha uzun sürer; termik üretime, ithalata ve esnekliğe bağımlılık artar.
- Yüksek yenilenebilir senaryosu: güneş ve rüzgar, şebeke ve depolamadan daha hızlı kurulur; nükleer geri döndükten sonra bile öğle saatlerindeki fiyat kanibalizasyonu ve kısıntı riski artar.
- İklim stresi senaryosu: Tuna’daki düşük su seviyeleri nükleer soğutmayı ve hidroelektriği aynı anda kısıtlar ve sistemin en çok ihtiyaç duyduğu anda çeşitlendirme faydasını azaltır.
Riskler yumuşatılmamalı
Birincisi, Avrupa Komisyonu Nisan 2026’da Romanya’nın 1. Ünite için önerdiği, EUR 600 milyonluk bir hibe, devlet garantileri, 30 yıllık iki yönlü bir fark sözleşmesi (CfD) ve düzenleme değişikliğine karşı korumayı içeren devlet yardımı paketine ilişkin kapsamlı bir soruşturma başlattı. Kapsamlı bir soruşturma olumsuz bir karar değildir, ancak nihai destek yapısının hâlâ canlı bir düzenleyici değişken olduğu anlamına gelir.
İkincisi, EIB onayı tahmini proje maliyetinin yalnızca bir kısmını karşılıyor ve kredinin sözleşmeye bağlanması için Nuclearelectrica hissedar onayı hâlâ gerekli. Uygulama riski; teknik olarak zorlu bir basınç tüpü yenileme programında, uzun teslim süreli tedarikte, uluslararası yükleniciler arasındaki arayüzlerde ve üniteyi takvime uygun olarak geri döndürmek için gereken disiplinde yoğunlaşmaya devam ediyor.
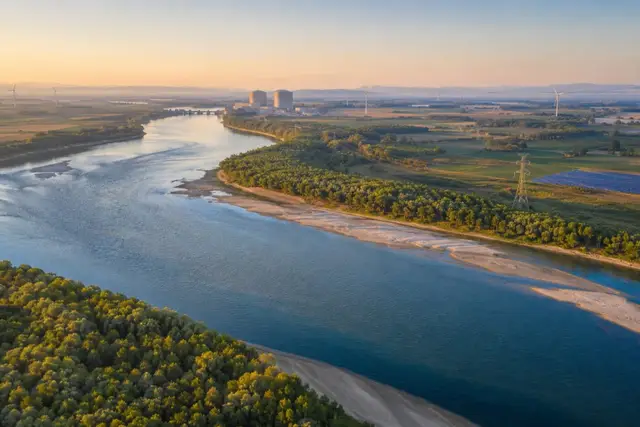
Üçüncüsü, Ağustos 2026’daki Tuna acil durumu, “baz yük” kavramını koşulsuz kullanılabilirlikle eş anlamlı görmeye karşı doğrudan bir uyarı. Rekor düşük nehir akışları Cernavodă reaktörlerinden birini devre dışı kalmaya zorladı ve diğerini tehdit etti; hidroelektrik de aynı dönemde kısıtlandı. EIB’nin kendi çevresel incelemesi, termal kirlilik ve kuraklık stresini operasyonel hususlar olarak tanımlıyor. Su dayanıklılığı, soğutma düzenlemeleri ve hidroelektrik ile nükleer arasındaki ilişkili stres artık elektrik piyasası senaryolarında yer almalı.
Romanya neden hâlâ güçlü bir lokasyon tezine sahip?
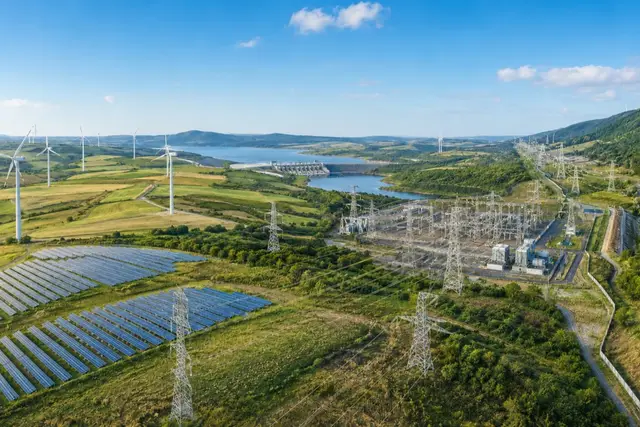
Riskler gerçek, ancak lokasyon tezi alışılmadık derecede tutarlı olmaya devam ediyor. Romanya; faaliyetteki bir nükleer filoyu, yerli bir nükleer yakıt zincirini, deneyimli teknik kurumları, büyük hidroelektrik kaynaklarını, hızlı güneş ve rüzgar gelişimini, büyüyen depolama kapasitesini ve sınır ötesi piyasa entegrasyonunu bir araya getiriyor. EIB onayı bu platforma güçlü bir kurumsal sinyal ekliyor.
Yatırımcılar için fırsat yalnızca “ucuz yenilenebilir enerji” değil. Hem değişken üretimi hem de uzun süreli düşük karbonlu arzı aktif olarak finanse eden bir sistemin içinde yenilenebilir enerji, depolama ve esnek talep varlıkları inşa etme imkanı. Orta ve Doğu Avrupa’da aynı teknoloji çeşitliliğini ve aynı görünür stratejik enerji yatırımı proje stokunu sunan piyasa sayısı az.
Momentum Energy’nin Görüşü
EIB’nin EUR 800 milyonluk onayı, piyasa yapısını etkileyen bir gelişme olarak okunmalı. Cernavodă 1. Ünitenin korunması Romanya’nın 2030 sonrası düşük karbonlu temelini güçlendirirken, yenileme kaynaklı duruş da depolamanın, şebeke teslimatının, esnek kapasitenin ve iyi yapılandırılmış PPA’ların daha değerli hale geldiği, net biçimde tanımlanmış bir dönem yaratıyor.
Geliştiriciler ve sermaye sağlayıcılar için Romanya, projeler izole megavatlar olarak değil, entegre bir sistemin parçası olarak değerlendirildiğinde en güçlü görünümü sunuyor. Kazanan modeller; gerçekçi saatlik yakalanan fiyatları, duruş senaryolarını, dengeleme maliyetlerini, şebeke kısıtlarını, su stresini ve güvenilir teslim planlarını bir araya getirecek. Romanya bu çalışma için doğru lokasyon; çünkü enerji dönüşümü fırsat yaratacak kadar geniş, disiplini önemli kılacak kadar da olgun.
PPA alıcıları için temel soru artık yalnızca ne kadar yenilenebilir enerjinin sözleşmeye bağlanabileceği değil. Nükleer kullanılabilirlik, hidrolojik koşullar, depolama ve enterkonneksiyon değiştiğinde bu hacmin nasıl davrandığı. Profili, esnekliği ve aşağı yönlü risk paylaşımını yansıtan sözleşmeler, tek bir yıllık fiyat etrafında kurulanlardan daha dayanıklı olacak.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.