Proje Portföyü mü, Santral mi?
"Kâğıt üzerindeki MW" bir Romanya yenilenebilir enerji işlemi hakkında size gerçekte ne söyler? Proje portföyünü santralle karşılaştırıyoruz.
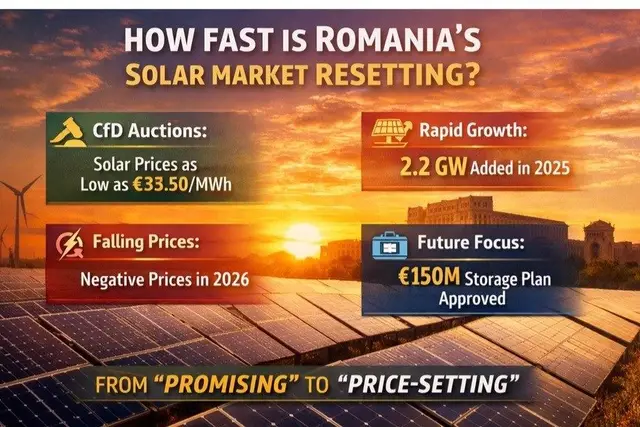
Romanya, Avrupa’da en yakından izlenen yenilenebilir elektrik piyasalarından biri haline geldi ve bunun için iyi nedenleri var. Güneş enerjisi hızla ölçek kazanıyor, politika çerçevesi yatırıma daha elverişli hale geliyor ve ülke açıkça “potansiyel” aşamasından “uygulama” aşamasına geçiyor. Transelectrica’ya göre 2024 yılında lisanslı santrallere 581 MW fotovoltaik kapasite eklendi; prosumer (üretken tüketici) kapasitesi ise 1 Aralık 2024 itibarıyla 2.336 MW’a ulaşmıştı. Romanya’nın ilk CfD ihalesi de ilgiyi taahhüde dönüştürdü ve Aralık 2024’te 432 MW güneş ile 1.096 MW rüzgâr kapasitesi tahsis edildi.
Ancak masanıza yeni bir Romanya yenilenebilir enerji fırsatı geldiğinde, gerçekte ilk olarak neyi denetlemelisiniz?
Manşetteki proje portföyünü mü? Şebekeyi mi? Yoksa öngörülen elektrik fiyatını mı?
İlk bakışta portföy büyüklüğü bariz başlangıç noktası gibi görünebilir. Sonuçta onlarca gigavatlık duyurulmuş veya onaylanmış projeye sahip bir piyasa, güçlü bir uygulama ivmesine sahip bir piyasa gibi görünür. Fiyat da kritik görünür; özellikle CfD çerçevesi ve daha olgun bir piyasaya erişim ortamı sayesinde gelir beklentilerinin iyileştiği bir ülkede.
Oysa bugün Romanya’da ilk ve en önemli denetim sorusu çoğu zaman daha basittir:
Bu portföyün ne kadarı inşa edilebilir hale gelecek kadar gerçekten ilerledi?
Bu nedenle Romanya’daki pek çok güneş ve depolama vakasında en akıllıca durum tespiti sıralaması şöyledir:
Önce proje olgunluğu. İkinci sırada şebeke. Üçüncü sırada fiyat ve piyasaya erişim.
Bunun nedeni şebeke ve fiyat riskinin daha az önemli olması değil; söz konusu megavatlar hâlâ büyük ölçüde “kâğıt üzerindeki MW” ise her ikisini de doğru değerlendirmenin çok daha zor hale gelmesidir.
Portföy büyüklüğü neden ilk filtreniz olmamalı
Her yenilenebilir enerji yatırımcısı er geç portföy ölçeğine bakar. Ancak Romanya, manşetteki MW rakamı olduğu gibi kabul edildiğinde son derece yanıltıcı olabilen bir piyasadır.
ANRE’nin (Romanya Enerji Piyasaları Düzenleme Kurumu) 1 Ocak 2026 tarihli anlık görüntüsü, geçerli teknik şebeke bağlantısı onayına sahip, en az 1 MW büyüklüğünde 1.436 yenilenebilir enerji projesini ve toplam 78.094 MW’ı gösteriyor. Bu muazzam bir rakam gibi görünüyor. Ancak aynı veri seti, altında çok daha dar bir huni olduğunu da gösteriyor: 45.941 MW’ın imzalanmış şebeke bağlantı sözleşmesi vardı, 25.700 MW hem bağlantı sözleşmesine hem de inşaat ruhsatına sahipti ve yalnızca 7.434 MW ayrıca ANRE’nin kuruluş iznini almıştı. Bir başka deyişle manşetteki kuyruk bir kurulum tahmini değil. Ciddiyet ve gerçekleşme olasılığı açısından çok farklı aşamalardaki projelerin bir karışımı.
Bu ayrım önemli, çünkü Romanya’da duyurulan ölçek ile teslim edilen kapasite arasındaki açıklık şimdiden görülüyor. ANRE’nin Ocak 2025’te yayımladığı verilere göre 2024 yılında toplam 950 MW büyüklüğünde 77 yenilenebilir enerji projesi devreye alındı. ANRE’nin daha ileri aşamadaki 2025 grubu için tahmini, bağlantı sözleşmesi imzalanmış, inşaat ruhsatları operatörlere sunulmuş ve kuruluş izinleri halihazırda verilmiş projelere dayanarak 2.712 MW idi. Bu gerçek bir ivme. Ancak onay kuyruğunun tamamının eşit ölçüde finanse edilebilir olduğunu veya eşit olasılıkla inşa edileceğini varsaymaktan hâlâ çok farklı.
İdari kuyrukta bir yer edinmiş bir proje ile kredi değerlendirmesinde ağırlık verilmeyi hak edecek kadar kilometre taşını geçmiş bir proje arasında da büyük fark var.
Dolayısıyla evet, portföy büyüklüğü önemlidir. Her zaman önemlidir.
Ancak proje hâlâ huninin üst kısmındaysa, manşetteki MW rakamı içgörüden çok gürültü yaratabilir.
Proje olgunluğu neden ilk olarak denetlenmeyi hak ediyor
Romanya yenilenebilir enerji vakalarının gerçek yüzü burada ortaya çıkar.
Romanya’nın yenilenebilir enerji kurulumunda açık bir ivmesi var, ancak belgesel olgunluk, piyasa haritasında etkileyici görünen projelerle bir yatırım komitesinin karşısında ayakta kalabilen projeleri ayıran en büyük çizgilerden biri olmaya devam ediyor.
Politika doğru yönde ilerliyor ve bu cesaret verici. Romanya artık işleyen bir CfD çerçevesine sahip. Düzenleyici, 1 Ocak 2026’dan itibaren 5 MW ve üzerindeki projeler için ihaleye dayalı bir şebeke kapasitesi tahsis mekanizmasını da onayladı ve daha büyük bağlantı talepleri için teminat kurallarını sıkılaştırdı. Bunların tümü, zaman içinde daha disiplinli bir piyasa yapısına işaret ediyor.
Ancak tek bir proje için soru çok daha spesifik.
“Romanya’nın büyük bir yenilenebilir enerji portföyü var mı?” değil. Asıl soru şu: Bu proje gerçek dönüşüm hunisinin tam olarak neresinde?
Yalnızca teknik bağlantı izni (ATR) mi var? Şebeke bağlantı sözleşmesi imzalandı mı? İnşaat ruhsatı var mı? ANRE’nin kuruluş izni alındı mı? Tarihler inandırıcı mı, yoksa yalnızca kâğıt üzerinde mi? İlk gerçek denetim budur.
Bunlar artık ikincil ayrıntılar değil. Proje değerinin merkezinde yer alıyorlar.
Piyasa da bunun nedenini şimdiden gösteriyor. ANRE’nin kendi verileri, onaydan sözleşmeye, sözleşmeden inşaat ruhsatına ve oradan kuruluş iznine geçildikçe manşetteki kuyruğu keskin biçimde daraltıyor. Bu huni görünür hale geldiğinde “kâğıt üzerindeki MW” kapasite gibi görünmeyi bırakır ve bir opsiyon gibi görünmeye başlar.
Bir başka deyişle belgesel olgunluk artık modelin idari bir eki değil.
Pek çok durumda modelin ta kendisi.
Şebeke riski nerede devreye giriyor
Romanya’da şebeke riski hâlâ son derece önemli; özellikle bir proje ciddi ilgiyi hak edecek kadar olgunluk hunisinde ilerlediğinde.
Bir projenin imzalanmış bir bağlantı yolu ve inandırıcı bir izin ilerlemesi olabilir; ancak zayıf bir düğüm noktasında yer alıyorsa, belirsiz şebeke güçlendirmelerine bağımlıysa ya da güneşin zirve yaptığı saatlerde sıkışıklık ve kısıntıya maruz kalıyorsa ekonomisi hızla bozulabilir.
Bununla birlikte Romanya sistemi olumlu yönde gelişiyor.
Transelectrica’nın 2024-2033 kalkınma planı, 2024-2033 döneminde yaklaşık 11,6 GW ek yenilenebilir kapasite ile güçlü bir yenilenebilir büyümeyi açıkça varsayıyor; bunun 11,1 GW’tan fazlasının rüzgâr ve güneşten gelmesi bekleniyor. Aynı zamanda iletim sistemi operatörü, büyük kurulu kapasitenin tek bir bölgede yoğunlaşmasının işletme ve kayıplarla ilgili sorunlar yarattığını ve büyük hacimli yenilenebilir enerjinin entegrasyonunun güçlendirme, coğrafi denge ve daha fazla esneklik gerektirdiğini alışılmadık bir açıklıkla ifade ediyor.
Bu yalnızca Romanya’ya özgü bir planlama meselesi değil. IEA’nın güneş ve rüzgârın entegrasyonuna ilişkin 2024 raporu, şebekeler, esneklik ve işletme reformları aynı hızda ilerlemezse iklim ve enerji taahhütlerini izleyen sistemlerde 2030’da değişken yenilenebilir üretimin %15’e kadarının risk altına girebileceği uyarısında bulunuyor. 2024’te yayımlanan Romen akademik çalışmaları da hızlı fotovoltaik büyümenin yarattığı işletme zorluklarına dikkat çekiyor ve depolama ile şebeke yönetimi önlemlerini çözümün bir parçası olarak tanımlıyor.
Piyasa da pratik sinyaller veriyor. Ember’in bulgularına göre Romanya, elektrik üretimindeki güneş payını 2023’teki %3,9’dan 2024’te %7,8’e çıkararak iki katına yükseltti ve 2024’ün üçüncü çeyreğinde ortalama gün içi fiyat makaslarının yıllık bazda iki katından fazla artarak EUR 200/MWh’i aştığı AB ülkeleri arasında yer aldı. Bu önemli, çünkü şebeke gerçekliğini doğrudan gelir kalitesine bağlıyor: yeterli esneklik olmadan artan güneş penetrasyonu, daha fazla üretim profili riski, öğle saatlerinde daha fazla fiyat baskısı ve daha zorlu yakalama fiyatı varsayımları demek.
Şebeke riski bir projeye kesinlikle zarar verebilir.
Ancak bugün Romanya’da bu genellikle ilk değil ikinci sorudur; çünkü projenin olgunluk hunisinde gerçekten ilerlediğini bildiğinizde şebeke tartışması çok daha sağlam ve anlamlı bir zemine oturur.
Fiyat ve piyasaya erişim riski nerede devreye giriyor
Romanya’da fiyat hâlâ büyük önem taşıyor; özellikle tamamen sözleşmeye bağlanmış bir destek yapısının dışındaki projeler için.
Bir proje izin sürecinde ilerlemiş ve şebeke erişimi açısından inandırıcı olabilir; ancak gelir yapısı gerçekçi olmayan yakalama fiyatı varsayımlarına, zayıf PPA koşullarına veya kredi verenlerin güvenmediği bir alıcıya dayanıyorsa iş planının finanse edilmesi çok daha zorlaşır.
Bununla birlikte Romanya piyasası bu alanda da iyileşiyor.
İlk CfD ihalesi, güneş için EUR 51/MWh ve rüzgâr için EUR 65/MWh ağırlıklı ortalama kullanım fiyatlarıyla piyasaya daha güçlü bir uzun vadeli fiyat sinyali verdi. Bu büyük bir artı, çünkü Romanya’nın projeleri ilerletmek için artık yalnızca serbest piyasa (merchant) iyimserliğine dayanmadığını gösteriyor.
Yine de bu, kestirme yollara sapılacak bir alan değil.
Sağlam bir fiyat ve piyasaya erişim incelemesi, manşetteki tarifenin çok ötesine geçmelidir. Geliştiricilerin ve yatırımcıların yakalama fiyatı varsayımlarını, dengesizlik maliyetlerini, kısıntı maruziyetini, dengeleme sorumluluklarını, profil riskini ve alıcının gerçek finanse edilebilirliğini (bankability) hâlâ incelemesi gerekiyor. Esneklik için gerekçe de somutlaşıyor: Utilities Policy dergisinde yayımlanan ve Romanya’yı inceleyen 2025 tarihli bir çalışma, şebeke ölçekli bir bataryanın farklı piyasa koşullarında yaklaşık 3-7 yıllık bir geri ödeme süresine ulaşabileceğini ortaya koydu.
Fiyat ve satış (offtake) riski bir projeye kesinlikle zarar verebilir.
Ancak bugün Romanya’da bunlar genellikle ilk değil üçüncü sorudur; çünkü olgunluk ve şebeke konumu sağlam olduğunda gelir tartışmasını yorumlamak ve yapılandırmak çok daha kolay hale gelir.
Peki önce ne gelmeli?
Bugün bir Romanya yenilenebilir enerji iş planını değerlendiriyorsanız en pratik sıralama şudur:
- Proje olgunluğu: Varlığın belgesel gerçekliğiyle başlayın. ATR durumu, imzalanmış bağlantı sözleşmesi, inşaat ruhsatı, ANRE kuruluş izni, kilometre taşlarının zamanlaması ve projenin kuyruktaki bir opsiyon olmanın ötesine geçtiğine dair kanıtların tümü erken aşamada stres testine tabi tutulmalıdır.
- Şebeke riski: Ardından varlığın fiziksel gerçekliğini değerlendirin. Düğüm noktasının kalitesi, güçlendirme ihtiyaçları, sıkışıklık maruziyeti, kısıntı varsayımları, dengeleme profili ve depolama opsiyonu disiplinli biçimde gözden geçirilmelidir.
- Fiyat ve piyasaya erişim riski: Son olarak gelirin fiilen nasıl paraya dönüştürüleceğini değerlendirin. CfD desteği, serbest piyasa varsayımları, yakalama fiyatındaki aşağı yönlü risk, negatif fiyat maruziyeti, alıcı kalitesi ve dengeleme ya da profil riskinin sözleşmede nasıl paylaştırıldığı doğru biçimde modellenmelidir. Bu sıralama basit görünebilir, ancak kararların kalitesini değiştirir.
Pek çok iş planı hâlâ en büyük portföy rakamıyla başlıyor ve bu kapasitenin ne kadarının gerçekten inşa edilebilir olduğunu ancak daha sonra soruyor. Romanya gibi bir piyasada bu giderek yanlış sıralama haline geliyor.
Romanya doğru konum mu?
Pek çok açıdan evet.
Romanya, cazip bir yenilenebilir enerji piyasasının bileşenlerine sahip: büyüme, politika ivmesi, artan güneş penetrasyonu, işleyen bir destek mekanizması, yükselen yatırımcı ilgisi ve açıkça yeni üretimin entegrasyonu etrafında kurgulanmış bir iletim yatırım planı. Romanya’nın enerji stratejisi üzerine 2024’te yayımlanan akademik çalışmalar da ülkenin bölgesel dönüşümdeki artan stratejik önemine işaret ediyor.
Romanya artık yalnızca hakkında konuşulan bir piyasa değil. İnsanların inşa ettiği bir piyasa.
Bununla birlikte Romanya’ya yalnızca hızlı büyüyen bir yenilenebilir enerji hikâyesi olarak değil, ciddi bir elektrik piyasası olarak yaklaşılmalı.
Fırsat gerçek, ancak disiplinli bir kredi değerlendirmesine duyulan ihtiyaç da öyle. Güçlü belgesel olgunluğa, gerçekçi şebeke varsayımlarına ve iyi yapılandırılmış gelir stratejilerine sahip projelerin öne çıkması muhtemel. İyimser portföy kestirmeleri üzerine kurulan projeler ise beklenenden çok daha hızlı zorlanabilir.
Bu aslında sağlıklı bir işaret.
Romanya’nın daha gelişkin bir piyasa haline geldiğini, gerçek geliştirme çalışmasının, ticari disiplinin ve akıllı risk paylaşımının hâlâ önemli değer yaratabildiği bir piyasaya dönüştüğünü gösteriyor.
Momentum Energy’nin Görüşü
Momentum Energy olarak görüşümüz, Romanya’nın Orta ve Güneydoğu Avrupa’nın giderek daha cazip yenilenebilir enerji piyasalarından biri olduğu yönünde; ancak yalnızca fırsatlar doğru sırayla değerlendirildiğinde.
Bizim için bu, gerçekte inşaata doğru ilerleyen şeyden başlamak anlamına geliyor.
Manşetteki portföyden değil. En üst satırdaki iç verim oranından (IRR) değil. Hatta en iyimser fiyat senaryosundan bile değil.
Önce projenin gerçek bağlantı ve izin sürecinde, teorik değil inşa edilebilir kabul edilecek kadar ilerleyip ilerlemediğini anlamak istiyoruz.
Buradan itibaren şebeke riskini yorumlamak kolaylaşır. Fiyat riskini değerlemek kolaylaşır. Piyasaya erişim riskini yapılandırmak kolaylaşır. Ve genel yatırım gerekçesi daha inandırıcı hale gelir.
Romanya gerçek bir fırsat sunuyor, ancak disiplini ödüllendiriyor. En güçlü projelerin en büyük portföy rakamına bağlı olanlar olması pek olası değil. Gerçek kilometre taşı ilerlemesine, gerçekçi teknik varsayımlara ve riskin varlık içinde fiilen nasıl aktığına dair net bir anlayışa dayananlar olmaları çok daha olası.
Ve şu anda bu, proje portföyünü santralden ayırmakla başlıyor.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.