Gaz EUR 60/MWh, Güneş EUR 40/MWh: Romanya'nın CfD Rakamları Yatırımcılara Gerçekte Ne Söylüyor?
Avrupa'nın gaz gösterge fiyatı EUR 60/MWh civarında; Romanya'nın son güneş CfD ihalesi ise 15 yıllığına yalnızca EUR 40,46/MWh'den sonuçlandı.
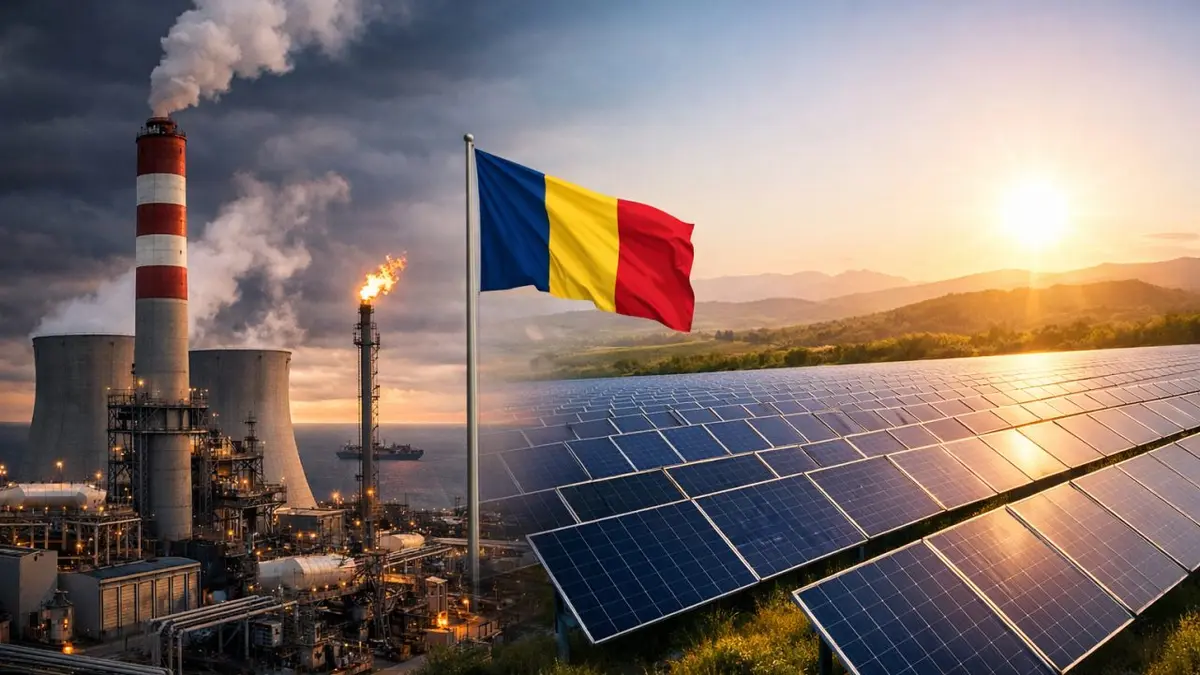
Rakamlar yalan söylemez. Ama bağlam ister.
Başlıktaki iki rakam, şu anda Orta ve Doğu Avrupa enerjisindeki tartışmasız en önemli yatırım hesabının merkezinde duruyor. Bir yanda, İran çatışmasının kıta genelinde süregelen fiyat baskısı yaratmasıyla yaklaşık EUR 55 ile 60/MWh’den işlem gören güncel Avrupa gaz gösterge fiyatı TTF var. Öbür yanda, Romanya’nın Ağustos 2025’te tamamlanan ikinci fark sözleşmesi (CfD) ihalesinde güneş projelerinin sonuçlandığı ortalama fiyat.
Bu takas fiyatı EUR 40,46/MWh oldu. 15 yıllığına sabitlendi. AB tarafından destekleniyor. Katar’a yönelik insansız hava aracı saldırılarından, Hürmüz Boğazı’nın kapanmasından ve bir sonraki jeopolitik şok ne olursa olsun ondan etkilenmiyor.
Avrupa yenilenebilir enerjisinde sermayeyi nereye yönlendireceğini değerlendiren yatırımcılar için bu karşılaştırma üzerinde bir süre durmaya değer.
Gazla üretilen elektrik, yakıtın kendisinden daha pahalı
Anlaşılması gereken ilk nokta, TTF gaz fiyatının gazla üretilen elektriğin maliyeti olmadığı. Bu yalnızca girdi. Gaz bir kombine çevrim gaz türbininde elektriğe dönüştürüldüğünde, dönüşüm verimliliği kayıpları, AB Emisyon Ticaret Sistemi kapsamındaki karbon maliyetleri, şebeke ücretleri ve işletme giderleri hesaba katıldığında, gerçek üretim maliyeti yakıt maliyetinin tek başına çok üzerine çıkıyor.
İran çatışması 28 Şubat’ta başlamadan önce TTF yaklaşık EUR 31/MWh’den işlem görüyordu; bu bile 2021’deki kriz öncesi seviyelerin iki katıydı. AB’de gazla üretilen elektriğin maliyeti zaten yüksekti. Ardından, İran’ın Katar’daki Ras Laffan tesisine yönelik insansız hava aracı saldırısı ve Hürmüz Boğazı’nın fiilen kapanmasının ardından tablo hızla değişti. Ember’in Mart 2026’da yayımlanan analizine göre, TTF’nin ilk haftada ortalama EUR 45/MWh’ye sıçramasıyla Avrupa genelinde gazla üretilen elektriğin maliyeti yalnızca çatışmanın ilk on gününde %50’den fazla arttı. Gösterge fiyat o zamandan bu yana daha da yükseldi. Goldman Sachs, 2026’nın ikinci çeyreği için TTF tahminini EUR 72/MWh’ye yükseltti. Wood Mackenzie ve Oxford Enerji Araştırmaları Enstitüsü (Oxford Institute for Energy Studies) analistleri, Hürmüz’ün üç ay boyunca kapalı kaldığı bir senaryoda TTF’yi EUR 90/MWh veya üzerinde görüyor. Altı aylık bir abluka fiyatları EUR 115 ile 155/MWh aralığına itebilir.
Romanya’nın EUR 40,46/MWh’lik güneş CfD tabanı, mevcut gaz fiyatlarıyla, eşdeğer elektriği gazdan üretmenin maliyetinin şimdiden altında. Goldman’ın ikinci çeyrek senaryosunda fark EUR 30/MWh’nin üzerine çıkıyor. Olumsuz senaryolarda ise sabitlenmiş güneşin maliyet avantajı, bazı piyasalarda kârlılık ile zarar arasındaki fark haline geliyor.
Romanya’nın CfD mekanizması gerçekte ne yapıyor?
Fark sözleşmesi mekanizmasını, onunla ilk kez karşılaşıyor olabilecek yatırımcılar için açıkça anlatmakta fayda var.
AB Modernizasyon Fonu kaynaklı EUR 3 milyarlık bir tahsisatla finanse edilen ve EBRD’nin teknik desteğiyle geliştirilen bu mekanizmada proje geliştiriciler, ürettikleri elektrik için bir kullanım fiyatı (strike price) belirlemek üzere rekabetçi ihalelere katılıyor. Bu kullanım fiyatı, ticari işletmeye geçiş tarihinden itibaren 15 yıl boyunca garanti ediliyor. Piyasa referans fiyatı kullanım fiyatının altına düşerse devlet aradaki farkı geliştiriciye ödüyor. Piyasa fiyatları bunun üzerine çıkarsa geliştirici farkı iade ediyor. Bu, beklenmedik kazançlar yaratmadan gelir kesinliği sağlamak üzere tasarlanmış iki yönlü bir mekanizma.
Romanya’daki güneş enerjisi projelerini Avrupalı ve uluslararası kredi verenlerin gözünde finanse edilebilir (bankable) kılan da bu yapı. EBRD, CfD’yi özellikle “geliştiricilere uzun vadeli gelir istikrarı sağlayarak yenilenebilir enerjinin piyasa entegrasyonunu güçlendiren” bir araç olarak tanımladı. Bu yılın başlarında, EIB ve EBRD’nin ortaklaşa fonladığı EUR 121 milyonluk bir finansman paketinin parçası olarak Romanya’daki 190 MW’lık CfD destekli kapasite için finansal kapanışa ulaşan Norveçli Scatec, gerekçesini açıkça ortaya koydu: CfD çerçevesi, proje finansmanının gerektirdiği gelir görünürlüğünü sağlıyor.
İhale fiyatlarının seyrini okumak
Romanya’nın yenilenebilir enerji piyasası hikâyesindeki en öğretici veri noktalarından biri, güncel takas fiyatı değil, fiyatın hareket ettiği yön.
Aralık 2024’te tamamlanan ilk CfD ihalesinde güneş ortalama yaklaşık EUR 51/MWh’den sonuçlandı. O dönemde tavan fiyat EUR 91/MWh’ydi. Ağustos 2025’te tamamlanan ikinci ihalede güneş ortalama EUR 40,46/MWh’den sonuçlandı ve en düşük bireysel teklif EUR 35,50/MWh oldu. Tavan fiyatın kendisi EUR 73/MWh’ye düşürülmüş olmasına rağmen projeler hâlâ bunun çok altında teklif veriyordu. Tek bir ihale döngüsünde Romanya’da güneş maliyetleri yaklaşık %21 düştü.
Bu yalnızca bir piyasa verimliliği hikâyesi değil. Piyasadaki rekabetin niteliğine dair bir sinyal. Sekiz şirketten gelen yirmi altı teklif, 1.472 MW’lık güneş kapasitesi için yarıştı. İkinci ihalede proje büyüklüğünde de çarpıcı bir artış görüldü: ödül alan en büyük proje, ilk turdaki en fazla 70,2 MW’a karşılık 260 MW’a ulaştı. Bunlar spekülatif teklifler değil, güvenilir, sanayi ölçeğinde taahhütler.
Burada dürüst bir çekinceye yer vermek gerekiyor. Bükreş merkezli düşünce kuruluşu Energy Policy Group, aralığın alt ucundaki, yani EUR 35 ile 40/MWh arasındaki tekliflerin bazı durumlarda, güneş payı arttıkça çoğalan negatif elektrik fiyatlı saatlerden kaynaklanan riski olduğundan düşük tahmin edebileceğine dikkat çekti. Bu endişe ciddiye alınmalı: Romanya’nın şebekesi de hızla büyüyen güneş piyasalarındaki tüm şebekeler gibi, üretimin zirve yaptığı dönemlerde fiyatların baskılandığı daha fazla saate sahne olacak. Hibrit fotovoltaik ve batarya depolama projelerinin finanse edilebilir varlıklar için giderek tercih edilen yapılandırma haline gelmesinin ve Romanya’daki kapasite artışının bir sonraki evresinin bu dinamikle şekillenecek olmasının nedeni de bu. Ancak bu, genel maliyet avantajını göz ardı etmek için bir neden değil, fiyatlanması ve yönetilmesi gereken bir risk.
Fark deneyimli sermayeye ne söylüyor?
Romanya’yı yakından izleyen yatırımcılar bu rakamları çoktan değerlendirdi.
Türkiye’den Fiba Grubu, Mart 2026’da Romanya’da 200 MW’ı şimdiden güvence altına alınmış 500 MW’lık bir proje portföyü taahhüdünde bulundu. Rezolv Energy, şimdi Avrupa’da bugüne kadar inşa edilmiş en büyük fotovoltaik tesis olması planlanan genişletilmiş Dama Solar projesi de dahil olmak üzere toplamı yüzlerce megavatı bulan çok sayıda CfD sözleşmesi topladı. OMV Petrom, PPC Renewables, Enery ve giderek uzayan bir kurumsal isimler listesi piyasaya önemli taahhütlerde bulundu.
Her birinin farklı yollarla hesapladığı şey özünde aynı: referans yakıtın şu anda EUR 56/MWh’den işlem gördüğü ve yükseliş eğiliminde olduğu bir piyasada, karşı taraf riski asgari düzeydeki AB kurumlarınca finanse edilen, yaklaşık EUR 40/MWh’lik 15 yıllık bir gelir tabanı yapısal olarak cazip bir pozisyon. Spekülatif bir bahis değil. Öngörülebilir nakit akışlarına sahip, yapılandırılmış bir varlık.
Avrupa’da ve daha geniş bölgede yatırım komitelerinde şimdi sorulan soru, bu hesabın doğru olup olmadığı değil. Soru, mevcut giriş koşullarında buna göre harekete geçmek için ne kadar zaman kaldığı ve bir sonraki CfD turunun ilk ikisinin sunduğu netliği ve fiyatlamayı sunup sunmayacağı.
Momentum Energy’nin Görüşü
Momentum Energy olarak Romanya’nın CfD ihalelerinin her birini yakından izledik ve rakamların seyri, piyasa temellerinin uzun süredir işaret ettiği şeyi doğruluyor. Romanya, yatırımcıların uzun vadeli gelir kesinliği, kurumsal finansman desteği ve ihaleden ihaleye iyileşen bir maliyet konumuyla şebeke ölçekli güneş kapasitesine erişebildiği Avrupa’daki az sayıdaki yerden biri; üstelik tam da alternatifin, yani gazla üretimin, çarpıcı biçimde pahalılaştığı ve yapısal olarak daha az öngörülebilir hale geldiği bir anda.
Sabitlenmiş güneş ile güncel gaz fiyatları arasındaki fark, İran çatışmasının yarattığı geçici bir anomali değil. Ras Laffan’a tek bir füze atılmadan önce zaten başlamış olan, elektrik üretiminin maliyet yapısındaki kalıcı bir değişimi yansıtıyor. Çatışma takvimi hızlandırdı ve hesabı keskinleştirdi. Bu rakamları net biçimde okuyacak analitik araçlara sahip yatırımcılar için Romanya’nın CfD piyasası, sabırla değil aciliyetle incelenmeye değer.
EUR 40/MWh rakamı yalnızca bir ihale sonucu değil. Piyasanın enerji maliyetinin nereye gittiğine dair verdiği bir mesaj. Bu mesajı en erken anlayan yatırımcılar kendilerini en etkili biçimde konumlandıracak.
Momentum Energy, Romanya ile Orta ve Doğu Avrupa genelinde güneş ve yenilenebilir enerji yatırımları konusunda danışmanlık hizmeti veriyor. Haftalık piyasa verileri ve analizler için sayfamızı takip edin.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.