UniCredit, ING, Intesa, Banca Transilvania, EBRD: Avrupa'nın En Muhafazakâr Kredi Verenleri Neden Şu Anda Romanya Güneş Enerjisini Finanse Ediyor
UniCredit, ING, Intesa, Banca Transilvania ve EBRD şu anda Romanya güneş enerjisini finanse ediyor.
Avrupa’nın riskten en çok kaçınan yedi bankası tek bir güneş projesinin arkasında saf tuttuğunda, bu bir piyasa sinyali olmaktan çıkar ve bir piyasa hükmüne dönüşür.
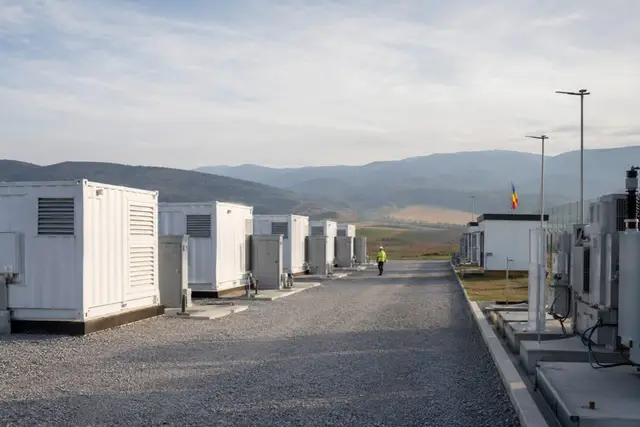
Avusturya merkezli bağımsız elektrik üreticisi Enery, Mart 2026’da Giurgiu İli’ndeki Ogrezeni hibrit güneş ve enerji depolama projesi için EUR 460 milyonluk sendikasyon yeşil proje finansmanında finansal kapanışa ulaştı. Manşet rakamlar tek başına bile etkileyici: 761 MWp güneş kapasitesi, 1 GWh’ın üzerinde batarya depolama, yaklaşık 684.000 haneye yetecek temiz elektrik ve yılda yaklaşık 303.000 ton önlenen CO₂. Ancak asıl açıklayıcı ayrıntı kredi verenler listesinde yatıyor.
UniCredit, Küresel Koordinatör, Sürdürülebilirlik Koordinatörü ve Bookrunner olarak görev yaptı. Intesa Sanpaolo Group, Intesa Sanpaolo Bank Romania ve Slovakya’daki Všeobecná úverová banka aracılığıyla Yetkili Lider Düzenleyici (Mandated Lead Arranger) rolünü üstlendi. ING Bank N.V. ve Romanya’daki iştiraki, Yetkili Lider Düzenleyici ile Kredi ve Teminat Ajanı olarak devreye girdi. Banca Transilvania, National Bank of Greece (Kıbrıs), Exim Banca Românească ve Alpha Bank sendikasyonu tamamladı.
Bu maceracı bir sermaye değil. Bunlar Avrupa’nın en muhafazakâr, en sıkı denetlenen ve sermaye açısından en kısıtlı kurumlarından bazıları. Ve sadece suyun sıcaklığını yoklamıyorlar; kıtadaki en büyük hibrit yenilenebilir enerji projelerinden birine çapa oluyorlar.
Peki neden Romanya ve neden şimdi?
İşlemler münferit değil. Bir örüntü oluşturuyorlar.
Ogrezeni yakın dönemin en çok dikkat çeken işlemi, ancak çok daha geniş bir finansman dalgasının parçası.
Aralık 2025’te UniCredit, kuzeybatı Romanya’daki 87 MW’lık Oradea güneş projesi için Econergy Renewable Energy ile EUR 40,5 milyonluk bir proje finansmanı anlaşması imzaladı; bu, bankanın bu geliştiriciyle yaptığı ikinci proje finansmanı işlemiydi. Bundan birkaç gün önce UniCredit, DTEK’in DRI iştirakinin 126 MWp’lik Vacaresti projesini finanse etmek üzere Garanti BBVA ile birlikte EUR 60 milyona kadar rücusuz bir krediye katıldı. Ocak 2026’da ise Econergy, 60 MW’lık Ovidiu PV projesi için Kommunalkredit’ten EUR 31 milyonluk bir kredi daha sağladı.
Bu arada EBRD, politika ortaklığından bilanço ortaklığına geçti. Kasım 2025’te banka, Nofar Energy’nin toplam 531 MW kapasiteli Slobozia, Corbii Mari ve Iepurești II güneş santralleri için EUR 192 milyonluk bir paket düzenledi. EBRD kendi hesabından EUR 64 milyon katkı sağladı ve ticari kredi verenlerden EUR 128 milyon daha harekete geçirdi. Şubat 2026’da EBRD, Scatec’in Romanya’daki ilk güneş enerjisi projeleri için Scatec destekli şirketlere, Avrupa Yatırım Bankası’nın (EIB) EUR 34 milyonu ve Banca Comercială Română’nın EUR 17,5 milyonuyla birlikte EUR 34 milyonluk teminatlı kıdemli bir kredi sağlayarak bu adımı sürdürdü.
EBRD, 2025 boyunca Romanya’da 37 projeye rekor düzeyde EUR 955 milyon yatırım yaptı; bu tutar bir önceki yılın EUR 707 milyonunun belirgin biçimde üzerinde ve yenilenebilir enerji ile enerji depolama, baskın yeşil kredi teması oldu.
Bu kadar çok bilanço bu kadar kısa bir süre içinde aynı noktada buluştuğunda, ne gördüklerini sormak gerekir.
Muhafazakâr kredi verenler aslında neyi önemsiyor
UniCredit, ING ve Intesa’daki proje finansmanı ekipleri, bir ülke moda olduğu için kredi onaylamaz. Dört unsur bir araya geldiğinde onaylarlar: istikrarlı bir gelir mekanizması, öngörülebilir izin süreçleri, gerçek kaynak kalitesi ve üretilen enerji için güvenilir bir alım piyasası. 2026’da Romanya bu dördünü de karşılıyor ve bu, şu anda Avrupa’da alışılmadık bir durum.
1. Gerçekten işleyen bir fark sözleşmesi rejimi
EBRD’nin teknik desteğiyle tasarlanan ve 2024’te başlatılan Romanya’nın iki yönlü fark sözleşmesi (CfD) mekanizması, çoğu yenilenebilir enerji destek mekanizmasının yalnızca vaat ettiği şeyi başardı: bozulmadan hızla ölçeklendi. İlk ihalede güneş kapasitesi için talep arzın üç katını aştı. Ağustos 2025’te tamamlanan ikinci ihale 2.751 MW’lık CfD destekli kapasite tahsis etti ve Romanya’nın ilk iki ihalesinin toplamını, ülkenin Toparlanma ve Dayanıklılık Planı kapsamında belirlenen 3,5 GW’lık hedefin çok üzerinde, 4,2 GW’a taşıdı.
Oluşan fiyatlar da yatırımcı dostu oldu. 2024 turu, rüzgâr için EUR 65/MWh ve güneş için EUR 51/MWh ağırlıklı ortalama fiyatlar üretti; bunlar sırasıyla EUR 82/MWh ve EUR 78/MWh’lik tavanların rahatlıkla altında kaldı. Bir proje finansmanı bankacısı için 15 yıllık iki yönlü bir CfD, Avrupa elektrik piyasalarında devlet borcu kalitesinde bir gelir kalemine en çok yaklaşan şey ve Romanya’da artık binlerce megavat böyle bir sözleşmenin altında bulunuyor.
2. Projelerin gerçekten inşa edilmesine olanak tanıyan bir izin rejimi
Romanya Fotovoltaik Sanayi Derneği (RPIA), Romanya’da şebeke ölçekli güneş projelerinde izin süreçlerinin artık bir buçuk ila iki yıl sürdüğünü bildiriyor; bu, Avrupa Birliği’ndeki en kısa sürelerden biri. 400 kW’a kadar dağıtık sistemlerde onaylar yaklaşık bir ayda tamamlanabiliyor. Çok yıllı planlama gecikmelerinin yenilenebilir enerji geliştirme döngüsündeki baskın risk haline geldiği bir Avrupa’da bu, kredi verenlerin kredi kararlarına fiyatladığı yapısal bir avantaj.
3. Gerçek kurulum ivmesi
Romanya 2025’te 2,2 GW yeni güneş kapasitesi kurdu; bu, üst üste üçüncü büyüme yılıydı ve kümülatif kurulu kapasite 7 GW’ı aştı. Şebeke ölçekli ilaveler yıllık bazda neredeyse iki katına çıkarak 1,2 GW’a ulaştı. RPIA, 2026’da yaklaşık 2,5 GW daha bekliyor ve ülkenin 2030 için belirlenen 10 GW’lık güneş hedefini aşma yolunda olduğunu düşünüyor. Mordor Intelligence analistleri, Romanya güneş enerjisi piyasasının 2025’teki yaklaşık 6,79 GW’tan 2031’de 15,31 GW’a, yani %14,5 yıllık bileşik büyüme oranıyla büyümesini öngörüyor.
Bu, başlamaya çalışan bir piyasa değil. Kendi temposuna yetişmeye çalışan bir piyasa.
4. Kaynak ve konum kalitesi
Yeni şebeke ölçekli proje portföyünün büyük kısmının yoğunlaştığı güney Romanya, Orta ve Doğu Avrupa’daki en yüksek güneş ışınımına sahip bölgeler arasında yer alıyor. Buna bol miktarda geliştirilebilir arazi, görece istikrarlı toptan elektrik fiyatları ve 2032’ye kadar kömürden çıkış taahhüdü eklendiğinde, temel üretim ekonomisi bir sınır piyasa bahsinden çok altyapıya benzemeye başlıyor.
Bunun Romanya’nın ötesinde neden önemli olduğu
Avrupa enerji finansmanını takip eden herkes için birkaç örüntü dikkat çekmeye değer.
Birincisi, Ogrezeni işleminin sendikasyon yapısı giderek bir şablona dönüşüyor. Uluslararası koordinatörler (UniCredit, Intesa, ING), güçlü yerli kredi verenler (Banca Transilvania, Exim Banca Românească) ve politika bankaları (EBRD, EIB) ile yan yana yer alıyor. Bu yapı riski paylaştırıyor, yerel kapasite oluşturuyor ve daha büyük işlem tutarlarının gerçekleşmesini sağlıyor; Ogrezeni, ilave batarya enerji depolama sistemi (BESS) genişlemesi için EUR 79 milyona kadar bir akordeon (ek limit) imkânı bile içeriyor.
İkincisi, hibritleşme artık bir tatlandırıcı değil; bir finansman koşuluna dönüşüyor. Ogrezeni işlemi 761 MWp PV’yi 1 GWh’ın üzerinde enerji depolamayla eşleştiriyor. Econergy, Oradea sahasına 68 MW’lık bir BESS ekliyor. Romanya’nın politika hedefleri 2030’a kadar açıkça 5 GW enerji depolama öngörüyor. Kredi verenler esneklik gelirini CfD geliriyle birlikte fiyatlıyor ve bu ikisini üst üste koyamayan projeler giderek yeniden fiyatlanıyor ya da yeniden paketleniyor.
Üçüncüsü, sürdürülebilir finansman çerçeveleri gerçek bir kredi değerlendirme işlevi görüyor. Enery’nin Ogrezeni paketi, şirketin yeni benimsediği kendi Sürdürülebilir Finansman Çerçevesi kapsamında yapılandırıldı. Yeşil kredi ilkelerini, AB Taksonomisi kriterlerini ve kredi verenlerin ÇSY (ESG) gerekliliklerini baştan uyumlu hale getiren bu tür bir standartlaşma, işlem sürtünmesini azaltıyor ve masaya daha fazla kurumsal sermaye getiriyor.
Momentum Energy’nin Görüşü
Romanya’da izlediğimiz şey, Avrupa enerji piyasalarında nadir görülen bir uyum: sonuç veren bir politika çerçevesi, emsallerinden daha hızlı bir izin rejimi, sermaye maliyetini haklı çıkaran bir kaynak tabanı ve masaya büyük ölçekte gerçek para koymaya istekli bir bankacılık sendikasyonu.
Geliştiriciler için mesaj açık. Romanya, geliştiricilerin kuralların zamanla yetişeceği umuduyla arazi ve bağlantı noktası peşinde koştuğu fırsatçı bir piyasa olmaktan çıkıp yapılandırılmış bir piyasaya dönüştü; burada CfD’si güvence altında, izinleri temiz, hibrit tasarımlı ve güvenilir alım planlarına sahip projeler, üç yıl önce bile hayal edilmesi zor koşullarla finanse ediliyor. Salt spekülatif proje portföyüne kalan alan daralıyor. İyi yapılandırılmış, finanse edilebilir varlıklara açılan alan ise genişliyor.
Yatırımcılar için Ogrezeni’nin kredi verenler listesi bir durum tespiti (due diligence) raporu niteliğinde. UniCredit, Intesa Sanpaolo, ING, Banca Transilvania, EBRD ve EIB aynı anda, birbirinden bağımsız olarak aynı sonuca vardığında, soru artık Romanya güneş enerjisinin finanse edilebilir (bankable) olup olmadığı değil. Soru, Romanya portföyündeki hangi projelerin bu kurumların şimdi belirlediği çıtayı karşıladığı ve geliştiricilerin bu standarda ne kadar hızlı ulaşabileceği.
2026’nın bu olgunlaşmanın daha da ilerlediği yıl olmasını bekliyoruz: CfD destekli daha fazla kapasite finansal kapanışa ulaşacak, BESS’in aynı sahada konumlandırılması istisna değil varsayılan hale gelecek ve menşe garantileri çerçevesi tam olarak uygulamaya konuldukça kurumsal elektrik satın alma anlaşmaları (PPA) derinleşecek. Bugün gördüğümüz finansman dalgası zirve değil. Temel.
Avrupa’da büyük ölçekte güneş enerjisi inşa edilen tek yer Romanya değil. Ancak şu anda düzenleyici, finansal ve kaynak temellerinin aynı anda aynı yönde ilerlediği az sayıdaki yerden biri. Avrupa’nın en muhafazakâr kredi verenleri bunu fark etti. Avrupa enerji dönüşümüne sermaye yatırma konusunda ciddi olan herkesin de muhtemelen fark etmesi gerekiyor.
Kaynaklar ve referanslar
Bu yazıda atıf yapılan kurumlar ve belgeler.