Pe scurtPiața pentru ziua următoare a OPCOM a avut o medie de 150,51 EUR/MWh în ianuarie 2026, circa 95,55 EUR/MWh în aprilie, 109,56 EUR/MWh în mai și 122,99 EUR/MWh în iunie 2026. Prețurile sunt determinate de disponibilitatea hidro și nucleară, de prețul gazului și de surplusul solar tot mai mare de la amiază, care produce deja ore cu prețuri negative în weekendurile însorite. PPA-urile corporative rămân principala acoperire alături de CfD, iar cumpărătorii cer tot mai des dovezi de corelare orară pe măsură ce raportarea CBAM se maturizează.
Nivelurile prețurilor în 2026
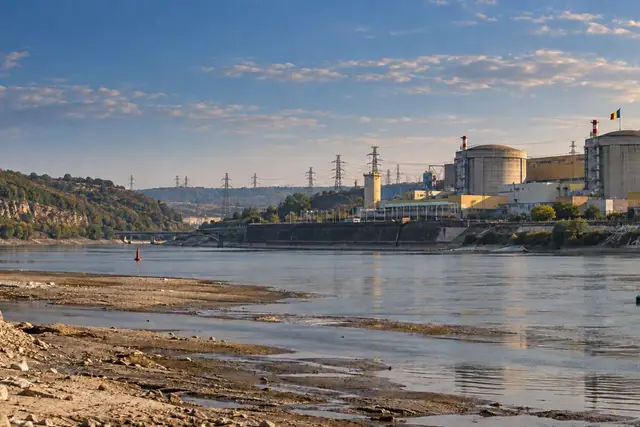
Piața pentru ziua următoare a României, operată de OPCOM, a început 2026 cu o medie de 150,51 EUR/MWh în ianuarie și a coborât la circa 95,55 EUR/MWh în aprilie, înainte de a urca la 109,56 EUR/MWh în mai și 122,99 EUR/MWh în iunie, pe fondul scăderii volumelor tranzacționate. Vara lui 2026 a adăugat un factor specific sistemului: producția nucleară de la Cernavodă a fost întreruptă mai mult de o lună, în timp ce Dunărea a scăzut la cel mai redus nivel din 1996, accentuând simultan constrângerile hidro și pe cele legate de apa de răcire. Retehnologizarea Unității 1, susținută de un împrumut BEI de 800 de milioane de euro, va scoate unitatea din sistem între 2027 și 2030.
De ce apar orele cu prețuri negative
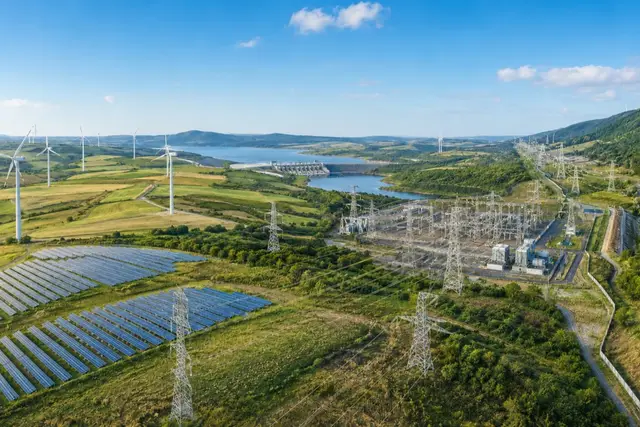
Cu peste 7 GW de solar, din care 3,9 GW pe acoperișurile prosumatorilor, oferta de la amiază din weekendurile însorite depășește cererea, iar prețurile pentru ziua următoare se închid sub zero în unele ore. Veniturile merchant din solar sunt cele mai expuse exact în acele ore; bateriile, consumul flexibil și capacitatea de export absorb surplusul. De aceea, rentabilitatea stocării și structurile PPA care plătesc pentru profilul livrat, nu doar pentru volumul anual, domină acum negocierile contractuale.
PPA corporative, CBAM și garanții de origine
Cumpărătorii corporativi din România și din întreaga UE trec de la corelarea anuală la dovezi orare de aprovizionare regenerabilă, în parte pentru că raportarea CBAM a transformat achiziția de energie regenerabilă într-un audit orar. Garanțiile de origine rămân certificatul de referință; analiza noastră din iulie 2026 acoperă alinierea României la hub-ul european AIB și ce înseamnă aceasta pentru PPA-urile transfrontaliere. Cumpărătorii care cântăresc o strategie de achiziție pe trei ani au de ales între PPA-uri cu preț fix, aprovizionare susținută prin CfD prin furnizori și expunere merchant.
Ce înseamnă pentru vânzători și cumpărători
Vânzătorii ar trebui să evalueze explicit riscul de profil și să ia în calcul structuri hibride care adaugă stocare. Cumpărătorii ar trebui să ceară date orare de livrare și să decidă din timp dacă garanțiile de origine singure le acoperă obligațiile de raportare. Ambele părți ar trebui să citească schema CfD drept ancora de preț a pieței pentru solarul nou în intervalul 35-45 EUR/MWh și pentru eolian în intervalul 60-80 EUR/MWh.
Ce înseamnă pentru investitori
- Mediile pentru ziua următoare s-au mișcat între circa 95 și 150 EUR/MWh în prima jumătate a lui 2026; evaluați veniturile merchant pe profiluri orare, nu pe medii anuale.
- Orele de la amiază cu prețuri negative sunt structurale; stocarea sau offtake-ul flexibil protejează veniturile solare.
- PPA-urile corporative trec la corelare orară; clauzele contractuale ar trebui să anticipeze raportarea CBAM.
- Prețurile de exercitare CfD sunt referința pentru cât costă energia regenerabilă nou construită în România.
Perspectiva Momentum Energy
Ne așteptăm ca prețurile energiei din România să rămână volatile și dependente de profil pe parcursul anilor de retehnologizare a Cernavodei, ceea ce întărește argumentul pentru stocare și pentru PPA-uri care plătesc pentru profil. Investitorii care tratează prețul mediu anual drept ipoteza lor de venit vor evalua greșit atât riscul, cât și oportunitatea.
Perspectiva de mai sus este opinia Momentum Energy și este separată de faptele cu surse din tabele. Nu constituie consultanță de investiții.