România a pus în consultare 11,5 GW de eolian offshore în Marea Neagră și a închis-o pe 27 august. Faza 1 înseamnă 3,1 GW, iar grila de punctaj este deja publică
Concesionarea eolianului offshore din Marea Neagră: șase zone, Faza 1 de 3,1 GW, grila de punctaj, taxele și ce trebuie pregătit înainte de prima licitație.
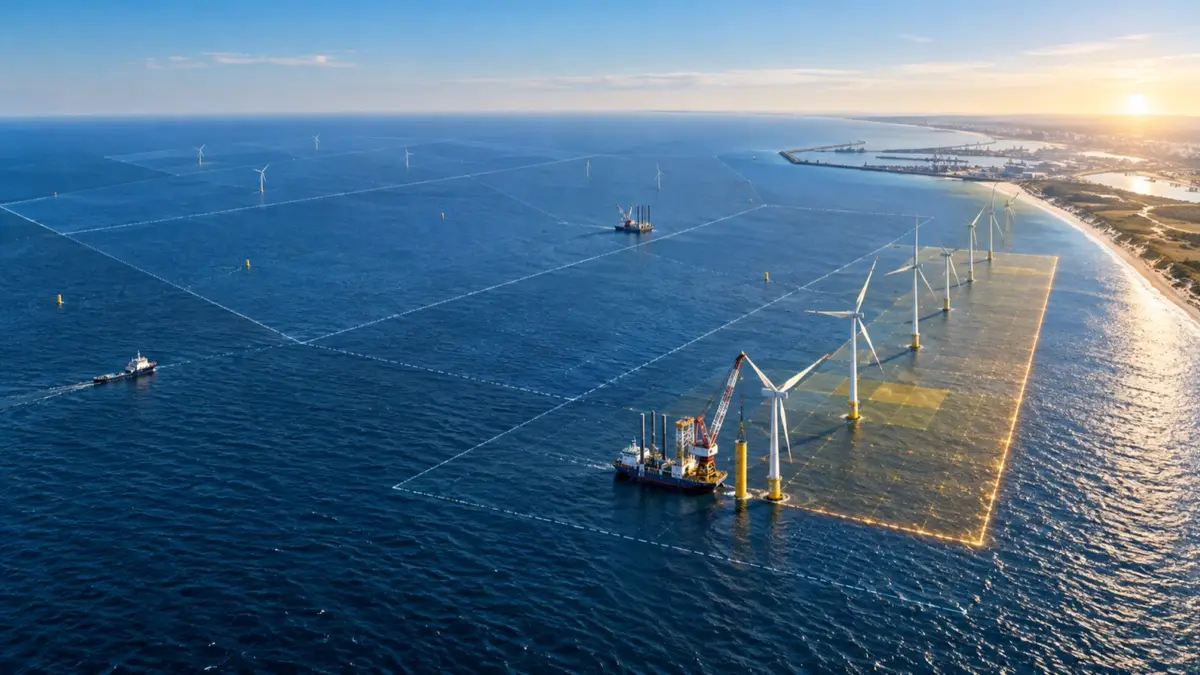
Concesionarea perimetrelor eoliene offshore 2026: cadrul Legii 121/2024, normele aprobate prin HG 688/2026 și ce au de făcut dezvoltatorii, furnizorii și investitorii portuari înainte de prima licitație
O singură prevedere din normele de concesionare contează mai mult decât titlul de 11,5 GW, iar majoritatea relatărilor au trecut peste ea.
Adjudecarea unui perimetru nu vă asigură racordarea la rețea. Atribuirea zonei și accesul la rețea sunt procese separate, iar mecanismul de sprijin este a treia întrebare, încă fără răspuns. Orice model financiar construit pe ipoteza că o concesiune oferă și o rută către piață modelează ceva ce nu există.
Acestea fiind spuse, ce s-a întâmplat în ultimele șase săptămâni reprezintă cea mai consistentă mișcare din eolianul offshore românesc de la adoptarea legii. Cadrul a trecut de la o hartă la o hotărâre de guvern în vigoare, iar criteriile după care veți fi evaluați sunt acum vizibile. Aceasta este fereastra în care pregătirea costă puțin.
Ce s-a închis pe 27 august și ce s-a deschis patru zile mai târziu
Două procese distincte au convergat către aceeași dată.
- Pe 22 iulie 2026, Ministerul Energiei a publicat proiectul de hotărâre de guvern cu lista perimetrelor, în regim de transparență decizională. Șase zone, 11,5 GW, aproximativ 4.000 de kilometri pătrați din sectorul românesc al Mării Negre.
- Pe 17 august 2026, Ministerul a publicat proiectul de hotărâre de guvern privind normele de concesionare, cu observații acceptate până pe 27 august 2026.
- Joi, 27 august 2026, Guvernul a aprobat lista perimetrelor. Consultarea privind normele de concesionare s-a închis în aceeași zi.
- Pe 31 august 2026, în ședință extraordinară, Guvernul a adoptat alte două hotărâri: normele specifice de concesionare împreună cu nivelul redevenței și al taxelor, publicate ca Hotărârea de Guvern nr. 688/2026 în Monitorul Oficial Partea I nr. 731 și intrate în vigoare la aceeași dată, și o hotărâre privind recepția lucrărilor pentru instalațiile offshore.
Baza legală este Legea nr. 121/2024 privind energia eoliană offshore, adoptată la 30 aprilie 2024. Pachetul îndeplinește și Jalonul 116 din Componenta 6, Energie, a Planului Național de Redresare și Reziliență.
De precizat, pentru echilibru: articolul 7 alineatul (3) din Legea 121/2024 obliga Guvernul să aprobe lista perimetrelor până la 31 martie 2025. A ajuns cu aproximativ șaptesprezece luni întârziere, atribuită oficial lipsei finanțării pentru studiul de specialitate cerut de lege. O piață care tocmai și-a livrat instrumentul fundamental cu un an și jumătate întârziere merită evaluată după execuție, nu după ambiție.
Cele șase zone și ce înseamnă efectiv Faza 1
Cifra de 11,5 GW descrie resursa identificată în totalitate. Nu este ceea ce se scoate la licitație.
Faza 1 cuprinde trei perimetre însumând 3,1 GW, toate potrivite pentru fundații fixe cu tehnologia disponibilă în prezent:
- Zona 1: 631 de kilometri pătrați, 1.900 MW
- Zona 2: 149 de kilometri pătrați, 600 MW
- Zona 3: 168 de kilometri pătrați, 600 MW
Împreună acoperă aproximativ 1.000 de kilometri pătrați. Adâncimile apei sunt între 55 și 75 de metri. Viteza medie a vântului la 150 de metri este de 7,7 până la 7,9 metri pe secundă.
Faza 2 adaugă două zone, de 1.800 MW și 800 MW. Faza 3 este o singură zonă de 6.000 MW, potrivită pentru o combinație de fundații fixe și tehnologie flotantă. Ținta națională din Strategia Energetică 2025-2035 este de circa 3 GW instalați până în 2035, ceea ce aliniază Faza 1 cu obiectivul strategic și lasă Fazele 2 și 3 ca decizii ulterioare, condiționate de evaluări suplimentare.
Pentru context asupra plafonului, nu asupra planului: analiza Băncii Mondiale estimează potențialul tehnic offshore al României la circa 76 GW, din care aproximativ 22 GW fezabili cu fundații fixe. Scenariile de instalare pentru Marea Neagră până în 2035 se situează între 3 și 7 GW. Investiția totală pe perimetrele identificate a fost estimată la 16 până la 27 de miliarde de euro.
Grila de punctaj, care este de fapt noutatea
Pentru o intrare pe o piață nouă, a ști cum veți fi clasat înainte de deschiderea licitației valorează mai mult decât a ști numărul de megawați. Mai multe valori de punctaj sunt deja publice din proiectul supus consultării.
- Prima de concesiune opțională: până la 20 de puncte
- Fermitatea resurselor financiare: 12 puncte
- Soliditatea planului financiar: 8 puncte
Intenția de proiectare este explicită în cadrul normativ: clasamentul urmărește să recompenseze capacitatea de implementare, sustenabilitatea financiară și viabilitatea proiectului, tocmai pentru a evita concurența bazată exclusiv pe preț. Prima de concesiune este un element de ofertă, dar este plafonată prin documentația de atribuire, ceea ce limitează cât de departe poate duce o ofertă doar forța bilanțului.
Calificarea se evaluează pe capacitate tehnică și profesională, capacitate economică și financiară, experiență relevantă în proiecte offshore și integritate. Articolul 9 alineatul (2) din Legea 121/2024 stabilește condiții cumulative de eligibilitate privind insolvența, conformarea fiscală, condamnările pentru corupție sau fraudă, deciziile de recuperare a ajutorului de stat, întreprinderile în dificultate și sancțiunile internaționale. Articolul 10 impune operatorilor controlați din afara Uniunii Europene obținerea autorizării conform OUG nr. 46/2022, regimul românesc de screening al investițiilor străine, un element real de blocaj pentru anumiți sponsori.
Două reguli structurale modelează strategia. Consorțiile sunt permise. Iar în prima rundă, un ofertant sau entitățile sale afiliate nu pot obține mai mult de o zonă. Acest plafon este cea mai importantă frază din document pentru oricine plănuiește o poziție dominantă: rezultatul maxim în prima rundă pentru un singur grup este un singur perimetru, deci zona de 1.900 MW și cele două zone de 600 MW vor reveni la cel puțin trei grupuri diferite.
O precizare necesară pentru acuratețe. Alocarea completă a punctajului se publică odată cu anunțul de licitație. Articolul 14 alineatul (1) litera d) din Legea 121/2024 impune ca anunțul să conțină descrierea detaliată a criteriilor de atribuire și a metodologiei de acordare a punctelor. Ce este public acum este arhitectura și o parte din ponderi, suficient pentru a construi o echipă de ofertare, insuficient pentru a finaliza o ofertă.
Unde se află punctele bonus și de ce contează pentru furnizori
Articolul 14 alineatul (1) litera e) din Legea 121/2024 prevede criterii nefinanciare care aduc puncte suplimentare, acordate pentru angajamente privind parteneriate locale, investiții locale, utilizarea facilităților portuare, forța de muncă locală, formarea profesională și protecția mediului, cu respectarea regulilor de concurență și nediscriminare.
Aceasta este partea care transformă o rundă de concesionare în politică industrială. Pentru furnizorii de turbine și fundații, pentru operatorii portuari și pentru investitorii în logistică, informația relevantă nu este că România va construi 3,1 GW. Este că ofertanții care concurează pentru aceste perimetre vor fi punctați pe soliditatea lanțului lor de aprovizionare din România și pe angajamentele portuare, ceea ce înseamnă că au nevoie de aceste relații înainte de a oferta, nu după ce câștigă.
Un dezvoltator care își construiește oferta în 2027 este un cumpărător de credibilitate în parteneriate locale în 2026. Aceasta este fereastra comercială și se închide când se deschide licitația.
Cât costă
Hotărârea de Guvern nr. 688/2026 stabilește regimul financiar, etapizat deliberat astfel încât obligațiile să urmeze activitatea, nu să încarce proiectul înainte de a produce venituri.
- Taxa în faza de dezvoltare: 800 de euro pe kilometru pătrat pe an calendaristic, de la aprobare până la începerea exploatării comerciale. Pe perimetrul de 631 de kilometri pătrați înseamnă aproximativ 504.800 de euro pe an.
- Taxa în faza de operare: 1.500 de euro pe kilometru pătrat pe an calendaristic, aplicată suprafeței construite, inclusiv cablurilor submarine până la punctele de racordare aflate în afara perimetrului concesionat.
- Redevența: 0,75% din veniturile obținute din exploatarea parcului și din vânzarea energiei electrice. Baza de calcul include plățile din contractele pentru diferență, acolo unde se aplică.
- Distribuția redevenței conform articolului 41 alineatul (3) din Legea 121/2024: 80% la bugetul de stat, 10% la bugetul județean, 10% la bugetul local.
- Garanțiile se solicită în patru puncte: participare, executarea contractului, obligații de mediu și dezafectare.
- Valorile unitare ale taxelor se indexează anual. Se aplică nivelurile în vigoare la data semnării contractului de concesiune.
- Durata concesiunii: maximum 30 de ani conform articolului 15 alineatul (1), cu o singură prelungire de până la 10 ani.
- Sunt permise acorduri directe între Ministerul Energiei, concesionar și finanțatori, ceea ce contează pentru finanțabilitate.
Raportat la regimurile offshore europene, o redevență de 0,75% din venituri și o taxă de dezvoltare sub jumătate de milion de euro pe an pentru cel mai mare perimetru reprezintă o sarcină moderată. Intenția declarată a fost de a nu afecta fezabilitatea primelor proiecte offshore românești, iar pe cifrele publicate intenția se susține.
Ceasul de după adjudecare
Câștigarea licitației este începutul unui calendar, nu sfârșitul lui. Articolul 21 alineatul (1) impune ACROPO să emită acordul de dezvoltare în 60 de zile de la documentația completă. Articolul 20 alineatul (6) cere apoi începerea construcției în 12 luni de la acest acord, iar acordul este valabil maximum cinci ani de la momentul emiterii.
Pentru un proiect offshore de primă generație, într-o piață fără lanț de aprovizionare offshore existent, termenul de 12 luni pentru începerea construcției este elementul care trebuie testat cel mai dur în orice model de ofertare.
Ce rămâne nedecis
Obiectivitatea cere enumerarea a ceea ce cadrul nu clarifică încă.
- Nicio dată pentru prima procedură competitivă. Normele există, perimetrele sunt aprobate, licitația nu a fost anunțată.
- Grila completă de punctaj, cu toate criteriile și ponderile, apare odată cu anunțul de licitație.
- Racordarea la rețea. Adjudecarea nu o include, iar România își reformează simultan alocarea capacității de rețea printr-un proces separat de licitație. Modul în care o concesiune offshore interacționează cu acel regim nu este clarificat în materialele publice.
- Mecanismul de sprijin. Plățile din contractele pentru diferență apar în baza redevenței, ceea ce sugerează un CfD, dar schema de sprijin offshore se reglementează separat, iar termenii ei nu sunt publicați.
- Cuantumul garanțiilor. Cele patru tipuri de garanții sunt definite. Relatările publice nu precizează valorile.
- Fazele 2 și 3 rămân supuse unor evaluări suplimentare, iar zona flotantă de 6 GW depinde de o tehnologie și de o economie care nu sunt încă rezolvate nicăieri în Europa.
De ce România este punctul de intrare potrivit pentru o mișcare în 2027
Argumentul nu se sprijină pe ideea că România ar fi cea mai mare piață offshore din Europa. Evident nu este. Se sprijină pe cinci condiții care coincid rar.
- Un lanț legislativ complet, acum în vigoare. Lege primară din 2024, listă de perimetre aprobată, norme de concesionare în Monitorul Oficial, regim de taxe și redevențe cu cifre publicate și procedură de recepție a lucrărilor. Majoritatea piețelor offshore emergente au cel puțin două verigi lipsă. României îi lipsește data licitației și cam atât.
- O poziție de prim venit într-un bazin maritim întreg. Sectorul românesc este prima parte a Mării Negre deschisă sub un cadru de reglementare european. Bulgaria și restul bazinului urmează mai târziu, iar un lanț de aprovizionare construit pentru Faza 1 din România este poziționat pentru ce urmează în aceleași ape.
- Un punctaj care recompensează angajamentul industrial, nu cel mai adânc bilanț. Prima este plafonată, criteriile de conținut local aduc puncte bonus, iar viabilitatea are pondere. Este o structură din care un jucător industrial credibil poate câștiga, nu doar unul financiar.
- Un plafon care garantează mai mulți câștigători. O zonă per ofertant în prima rundă înseamnă că cel puțin trei grupuri iau o poziție. Pentru furnizori, înseamnă trei programe de achiziții separate, nu unul singur.
- Condiții fizice compatibile cu tehnologia de astăzi. Adâncimi de 55 până la 75 de metri și viteze ale vântului de 7,7 până la 7,9 metri pe secundă în Faza 1 înseamnă fundații fixe, echipamente validate și nicio dependență de curbe de cost pentru tehnologia flotantă care încă nu s-au materializat.
Contraargumentele sunt reale și trebuie incluse în preț. Lista perimetrelor a întârziat șaptesprezece luni. Nu există o dată de licitație. Racordarea la rețea este un proces separat și în prezent incert. Schema de sprijin nu este definită. România nu a construit niciodată un parc eolian offshore, iar infrastructura portuară și navală necesară nu există încă. Niciunul dintre aceste elemente nu este un argument împotriva intrării. Sunt argumente pentru a intra în etapa în care poziționarea costă puțin, adică acum, nu în etapa în care este deja inclusă în preț, adică licitația.
Perspectiva Momentum Energy
Citirea noastră este că piața urmărește data licitației, când ar trebui să citească criteriile de punctaj.
Data licitației stabilește când se angajează capitalul. Criteriile stabilesc cine îl poate angaja credibil. Sunt întrebări diferite, cu termene de pregătire diferite, iar a doua are un orizont mult mai lung. Un dezvoltator care începe să construiască relații portuare, parteneriate locale și angajamente de forță de muncă în România după anunțarea licitației va construi cea mai slabă parte a ofertei sale sub cel mai strâns termen, împotriva unor competitori care au început în 2026.
Separăm și cele două funcții pe care le îndeplinește cifra de 11,5 GW. Ca semnal de ambiție națională este utilă. Ca bază pentru un plan de afaceri este înșelătoare, pentru că universul licitabil astăzi înseamnă 3,1 GW în trei perimetre, cu plafon de un perimetru per ofertant. Investitorii ar trebui să modeleze runda care există, nu resursa care a fost cartografiată.
Elementul cel mai subevaluat, în opinia noastră, este structura de puncte bonus pentru conținut local și utilizarea porturilor. În majoritatea piețelor offshore, cerințele de conținut local apar ca obligație care ridică costul. În România apar ca avantaj de punctaj într-o rundă competitivă care încă nu s-a deschis. Aceasta transformă o relație din lanțul de aprovizionare dintr-un cost de conformare într-un activ de ofertare, disponibil pentru cine îl construiește primul. Pentru investitorii în turbine, fundații, cabluri și porturi, aceasta este întreaga oportunitate într-o singură frază.
Pentru capitalul internațional, inclusiv pentru grupurile industriale, de EPC și de construcții marine din Turcia deja active în regenerabilele din România și bine poziționate geografic pentru logistica din Marea Neagră, argumentul este același care se aplică întregului val actual de reformă energetică din România. Țara este într-o etapă timpurie, procedurală și cu date ferme. Piețele timpurii îi răsplătesc pe cei prezenți înainte ca criteriile să fie finalizate, nu pe cei care le citesc după publicare.
Surse și referințe
Organizații și documente citate în acest articol.